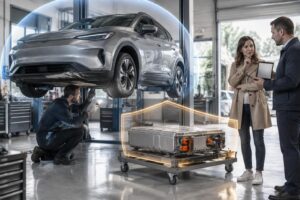
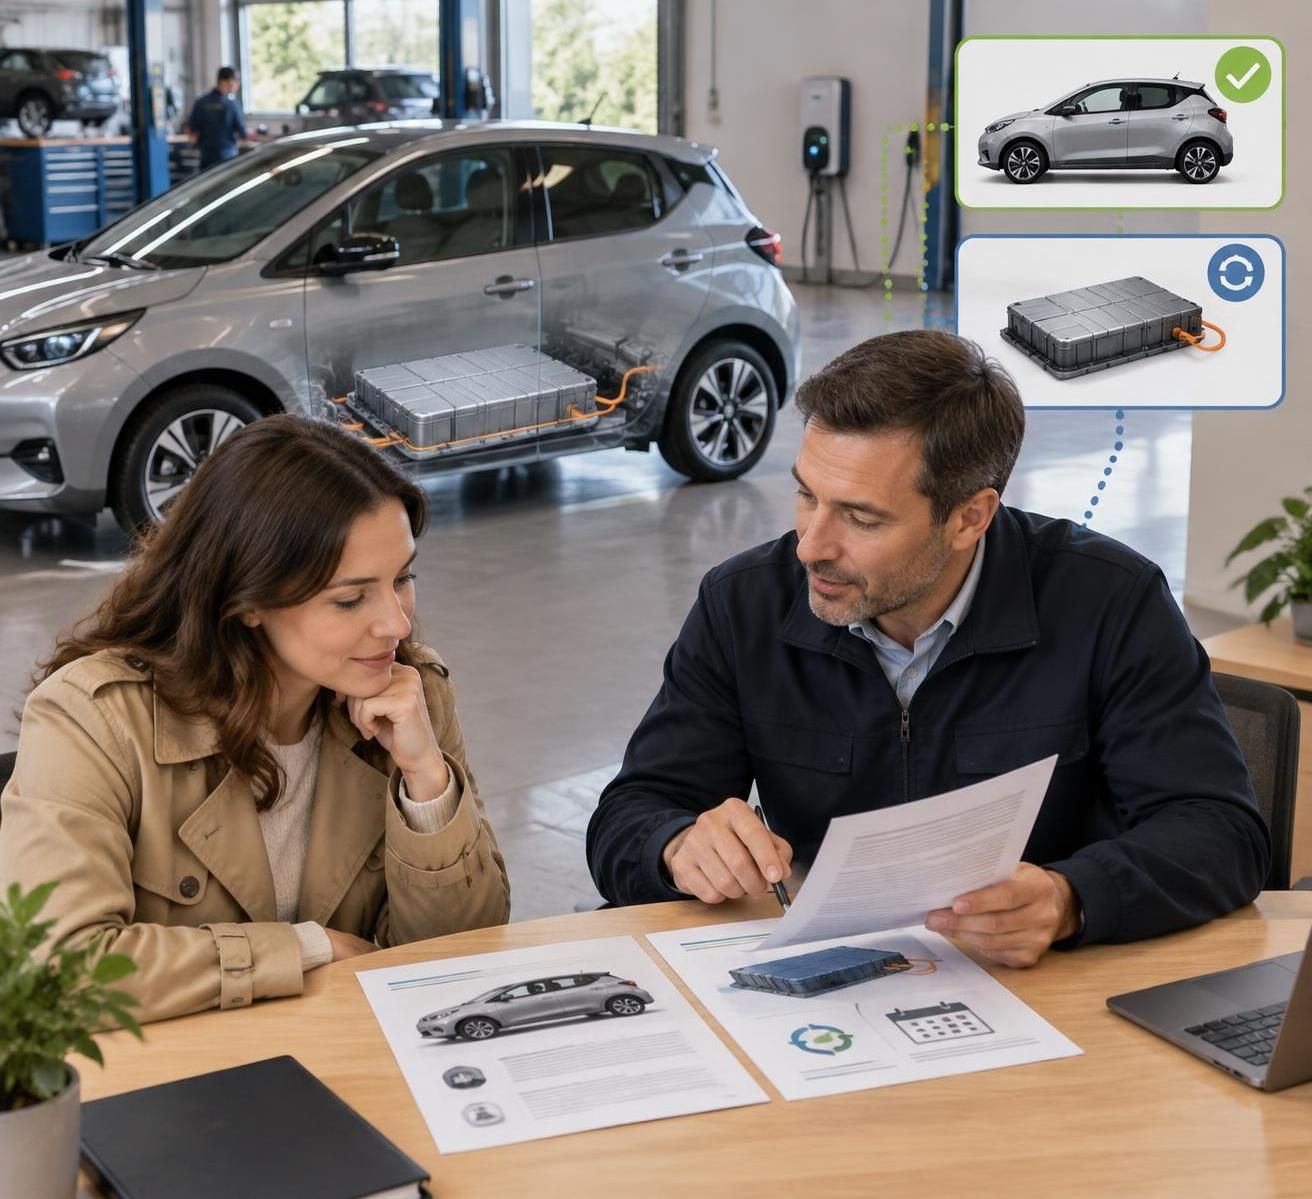
Une voiture électrique achetée d’occasion peut cacher une particularité décisive : sa batterie n’appartient pas au vendeur, mais à un organisme qui la loue séparément. Pour le conducteur, cette distinction change la façon de s’assurer. Après un accident, un incendie ou un vol, il faut déterminer qui supporte le dommage, quel contrat intervient et à qui sera versée l’indemnisation. Assurer le véhicule ne signifie pas automatiquement que toutes les sommes dues au propriétaire de l’accumulateur seront couvertes.
Cette situation concerne notamment certains modèles commercialisés avec une location distincte du pack de traction. Prenons le cas fictif de Claire, qui achète un véhicule d’occasion dont elle reprend le loyer mensuel : elle doit faire dialoguer trois documents, les conditions de son assurance automobile, le contrat du loueur et les éventuelles garanties techniques. L’enjeu dépasse le remplacement d’une pièce coûteuse. Une immobilisation, une franchise ou un écart entre l’indemnité versée et la valeur réclamée peuvent aussi peser sur son budget. Voici les mécanismes à examiner pour distinguer les protections réellement acquises des engagements qui restent à sa charge.
Assurance batterie en location : qui possède l’équipement et qui doit le couvrir ?
Lorsqu’un accumulateur de traction est loué séparément, l’automobiliste possède généralement le véhicule, mais pas cet équipement. Le propriétaire juridique reste le loueur désigné dans le contrat de location. Cette séparation explique pourquoi les obligations d’assurance ne se lisent pas uniquement dans les documents remis par l’assureur automobile.
En France, l’assurance obligatoire de responsabilité civile automobile couvre les dommages causés aux tiers dans les conditions prévues par la loi. Elle n’a pas pour objet de réparer systématiquement les dégâts subis par le véhicule assuré. Une formule au tiers ne suffit donc pas, à elle seule, à garantir la perte de l’élément loué.
Le contrat de location de batterie fixe les obligations du conducteur
Le bail peut imposer au locataire de protéger le matériel contre plusieurs événements : collision, incendie, vol ou destruction, par exemple. Il peut également prévoir une valeur de référence, des modalités d’évolution de cette valeur et des démarches particulières après un sinistre. Ces exigences doivent être comparées aux garanties effectivement souscrites.
Claire ne doit donc pas se contenter d’une attestation portant la mention « tous risques ». Elle demande si le pack appartenant à un tiers est bien compris dans les biens assurés et si une clause particulière s’applique. Une confirmation écrite permet de vérifier le périmètre accepté, sans remplacer la lecture des conditions générales et particulières.
La question de la responsabilité en cas de dommage mérite une attention distincte. Le bail peut mettre certaines conséquences financières à la charge du locataire, même lorsque celui-ci n’a pas volontairement provoqué la détérioration. La validité et la portée de ces clauses restent soumises aux règles applicables, notamment à celles qui protègent les consommateurs.
Déclarer une batterie louée à son assureur automobile
À la souscription, le conducteur doit répondre exactement aux questions posées et signaler la propriété séparée de l’équipement lorsqu’elle intervient dans l’évaluation du risque ou des biens couverts. Si cette situation change en cours de contrat, il convient d’en informer l’assureur selon les obligations applicables. L’objectif est d’éviter une protection construite sur une description incomplète du véhicule.
Pour obtenir une réponse exploitable, Claire transmet des éléments précis plutôt qu’une simple demande orale. Elle conserve ensuite les documents contractuels correspondants et vérifie leur cohérence avec les exigences de l’organisme financier.
- L’identité du propriétaire de l’accumulateur et les références du bail.
- L’identification du véhicule et, lorsqu’elle est disponible, celle du pack.
- Les risques dont la couverture est exigée par le loueur.
- La méthode de valorisation prévue en cas de perte ou de destruction.
- Les éventuelles règles de versement direct de l’indemnité au propriétaire.
Un exemple montre l’importance de cette démarche : si le véhicule vaut 8 000 euros hors équipement loué, une estimation limitée à cette somme peut laisser de côté une obligation financière supplémentaire. À l’inverse, il ne faut pas additionner arbitrairement des montants déjà inclus dans la base assurée. La première sécurité consiste à faire correspondre le bien décrit, son propriétaire et sa valeur contractuelle.
Quelles garanties couvrent une batterie louée après un accident, un incendie ou un vol ?
Une assurance batterie fonctionne d’abord par événements garantis. Il faut identifier la cause du dommage, puis vérifier si elle entre dans une protection souscrite. La présence d’un équipement coûteux ne crée pas, à elle seule, un droit à indemnisation. Le niveau de couverture dépend des clauses, exclusions, plafonds et franchises applicables.
Après une collision responsable, une formule comprenant les dommages tous accidents peut intervenir sur le pack, sous réserve qu’il fasse partie des biens couverts. Avec une assurance limitée à la responsabilité civile, les réparations de son propre véhicule ne sont normalement pas prises en charge par cette garantie. Un recours contre un tiers responsable peut toutefois changer le financement du sinistre.
Vol de batterie et incendie : vérifier le périmètre exact
Le vol de batterie doit être examiné séparément du vol complet de l’automobile. Certaines conditions couvrent les éléments fixés au véhicule ; d’autres comportent des exigences particulières ou des exclusions. Les circonstances, les traces d’effraction éventuellement requises et les justificatifs demandés peuvent donc déterminer l’intervention de l’assureur.
Pour un incendie, la cause compte également. Un feu extérieur, un événement électrique ou un défaut interne peuvent conduire à des analyses différentes selon les garanties et les responsabilités recherchées. Il faut notamment distinguer les dégâts consécutifs au sinistre de la prise en charge de la pièce défectueuse elle-même.
| Situation | Protection à examiner | Point de vigilance |
|---|---|---|
| Collision responsable | Dommages tous accidents | Inclusion du matériel loué, plafond et franchise |
| Vol du pack seul | Garantie vol et dispositions relatives aux éléments fixés | Conditions de preuve et exclusions |
| Incendie | Garantie incendie et éventuels recours | Origine du feu et étendue des dégâts couverts |
| Immersion ou inondation | Garantie événement climatique ou régime applicable | Conditions de mobilisation de la protection |
| Défaillance interne sans événement extérieur | Garantie technique ou engagement du loueur | Absence fréquente de couverture par les seules garanties dommages |
Une formule tous risques ne signifie pas une protection sans limites
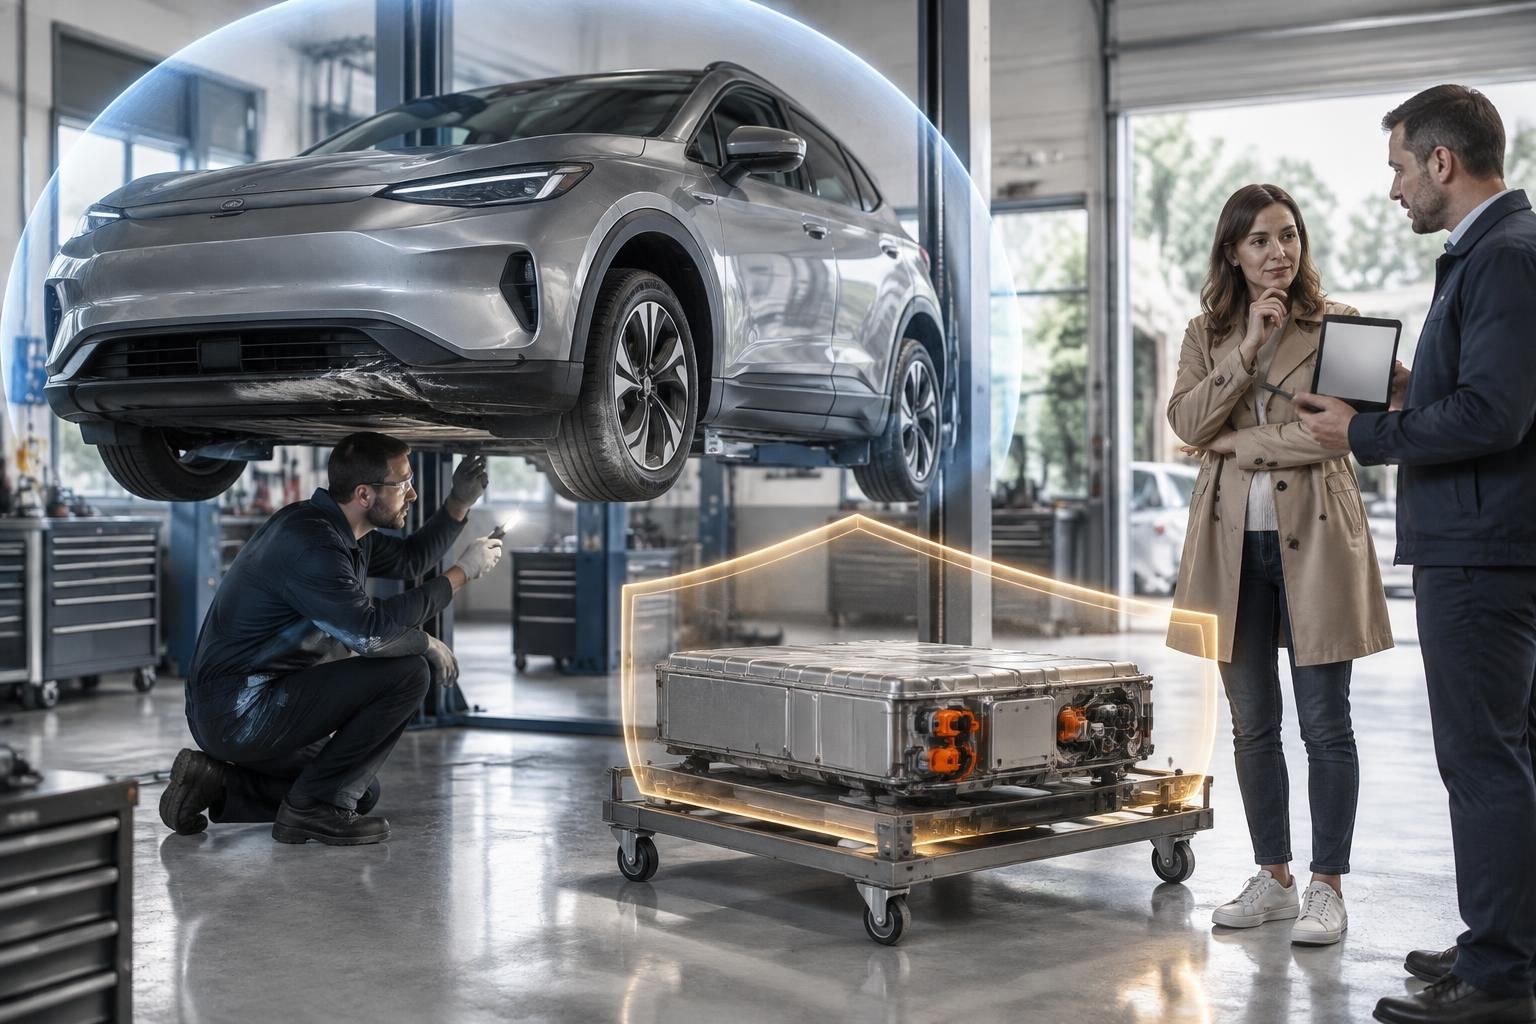
Claire heurte un obstacle qui endommage le soubassement. L’expertise doit établir si le boîtier de protection est seulement marqué, si des composants internes sont atteints ou si un remplacement s’impose pour des raisons de sécurité. La couverture des réparations dépend ensuite du contrat, du diagnostic et de la solution techniquement retenue.
Une formule étendue peut aussi comporter une franchise d’assurance, un plafond ou une exclusion pertinente. À l’inverse, une offre intermédiaire peut inclure certains risques utiles sans couvrir les collisions responsables. Pour comparer les logiques, ce guide sur le choix entre assurance tous risques et assurance au tiers pour un véhicule électrique aide à situer les différences de protection.
Il faut enfin vérifier les frais annexes : remorquage adapté, transport vers un atelier habilité ou gardiennage. Leur prise en charge ne découle pas nécessairement de celle du dommage matériel. Dans le dossier de Claire, un remplacement indemnisé mais un transport plafonné peut encore laisser une dépense importante.
La bonne comparaison porte sur chaque scénario concret, pas seulement sur le nom commercial de la formule. Cette lecture permet aussi d’identifier les incidents qui relèvent plutôt d’un engagement technique que de l’assurance automobile.
Garantie batterie et assurance : distinguer panne, vieillissement et dommage accidentel
Une panne de batterie n’est pas automatiquement un sinistre automobile. L’assurance dommages intervient principalement lorsqu’un événement prévu au contrat provoque une détérioration. Une garantie technique peut, de son côté, répondre à un défaut de fonctionnement ou à une capacité devenue insuffisante selon des critères définis. Ces protections n’ont ni le même déclencheur ni les mêmes exclusions.
Cette distinction est essentielle pour un véhicule vieillissant. Une autonomie qui diminue progressivement peut résulter de l’usure, des températures, du style de conduite ou d’un dysfonctionnement. Avant de demander un remplacement, il faut établir ce qui relève des conditions d’utilisation et ce qui correspond à une perte mesurée de capacité.
La garantie batterie dépend de seuils et de méthodes de contrôle
Certains contrats de location comportent un engagement de maintien d’une capacité minimale. Le seuil, la méthode de mesure et la solution proposée dépendent du document signé : réparation, remise en état ou remplacement selon les conditions prévues. Il ne faut pas appliquer à tous les véhicules un pourcentage aperçu dans une publicité ou sur un forum.
Claire constate que ses trajets habituels exigent désormais une recharge supplémentaire. Ce constat justifie une vérification, mais ne prouve pas à lui seul que le niveau garanti a été franchi. Un diagnostic réalisé selon la procédure prévue permet de disposer d’un résultat comparable aux critères contractuels.
La solution apportée ne correspond pas nécessairement à la pose d’un équipement neuf offrant les performances du premier jour. L’engagement peut viser le rétablissement d’un niveau minimal de fonctionnement. La promesse à rechercher est celle qui figure dans le bail, pas celle que suggère le mot « garantie ».
Une défaillance électrique exige un diagnostic avant toute attribution
Un véhicule qui refuse de démarrer n’a pas forcément un pack de traction défectueux. La petite batterie auxiliaire, le système de charge, l’électronique de puissance ou un dispositif de sécurité peuvent être en cause. Cette identification évite d’ouvrir un dossier au mauvais titre et d’engager des frais non autorisés.
Imaginons que Claire voie apparaître un message d’alerte après une recharge. Si le diagnostic révèle une défaillance interne relevant du loueur, celui-ci peut organiser l’intervention suivant ses engagements. Si un choc antérieur a endommagé le boîtier et provoqué une infiltration, l’analyse peut au contraire relever d’une garantie dommages ou d’un recours.
Les frais de recherche de panne méritent aussi d’être clarifiés. Qui les autorise ? Qui les paie si aucun défaut couvert n’est constaté ? Un accord préalable évite qu’une investigation techniquement utile devienne une dépense contestée entre l’atelier, le conducteur et le propriétaire de l’équipement.
Le non-respect des consignes d’utilisation peut enfin avoir des conséquences, selon les clauses applicables et son rôle dans le dommage. Une transformation non autorisée ou une intervention inadaptée ne se traite pas comme une dégradation normale. Cela ne permet toutefois pas de présumer qu’un incident est imputable au conducteur sans examen des faits.
Dans la pratique, Claire conserve les diagnostics, les factures d’entretien et les échanges relatifs aux alertes. Ces pièces facilitent l’identification de l’origine du problème et des engagements mobilisables. La cause technique ouvre la bonne porte : assurance pour l’événement garanti, engagement du loueur pour la défaillance entrant dans son périmètre.
Sinistre sur une batterie en location : déclaration, expertise et indemnisation
Après un choc ou une alerte sérieuse, la priorité est la sécurité. Il ne faut ni ouvrir le pack ni tenter une réparation improvisée sur un circuit haute tension. En présence de fumée, de chaleur anormale ou d’un danger immédiat, il convient de s’éloigner et d’alerter les secours. Le déplacement du véhicule doit ensuite respecter les consignes adaptées.
La gestion administrative vient après cette mise en sécurité. Le conducteur doit coordonner l’assureur et le propriétaire de l’équipement, car chacun peut avoir une procédure particulière. Prévenir l’un ne signifie pas nécessairement que l’autre a été informé, et une réparation décidée trop vite peut compliquer les constatations.
Déclarer le dommage sans attendre l’issue du diagnostic
Le délai de déclaration est fixé par le contrat dans le respect des règles légales. En assurance automobile, il ne peut généralement pas être inférieur à cinq jours ouvrés, ramenés à deux jours ouvrés pour le vol. Des régimes particuliers existent ; le plus sûr reste de signaler rapidement les faits et de compléter ensuite le dossier.
Dans le cas de Claire, un choc sous la caisse paraît d’abord mineur. Elle photographie les lieux et les traces visibles, puis décrit précisément les circonstances sans affirmer elle-même que l’accumulateur doit être remplacé. Cette séparation entre faits constatés et diagnostic technique aide à éviter les malentendus.
- Recueillir les éléments utiles : date, lieu, circonstances, photographies et coordonnées des personnes concernées.
- Déclarer l’événement à l’assureur et prévenir le loueur selon leurs procédures respectives.
- En cas de vol, déposer plainte et transmettre les justificatifs demandés.
- Faire orienter le véhicule vers un professionnel habilité, sans démontage non autorisé.
- Obtenir les accords nécessaires avant des travaux importants et conserver les échanges.
L’expertise détermine les dommages, pas seulement le prix d’un remplacement
L’expert peut examiner la compatibilité entre les circonstances déclarées et les dégâts observés, le coût des travaux et les impératifs de sécurité. Un atelier spécialisé apporte les mesures techniques nécessaires. Selon le dossier, une réparation partielle peut être envisageable ; dans d’autres cas, le remplacement s’impose.
L’indemnité peut être versée directement au propriétaire du matériel, au réparateur ou selon une autre modalité contractuelle. Il faut donc identifier son bénéficiaire avant d’interpréter une proposition financière. Une somme destinée au loueur ne constitue pas automatiquement une indemnisation disponible pour le conducteur.
Supposons que la dette contractuelle liée à la destruction soit de 7 000 euros et que la protection applicable ne règle que 6 200 euros après déductions. L’écart doit être expliqué : franchise, plafond, valorisation ou autre règle. Cet exemple est purement illustratif ; aucun montant uniforme ne s’applique à tous les baux.
La poursuite des loyers pendant l’immobilisation ou leur arrêt après une perte totale dépend également du contrat. Claire demande une confirmation écrite plutôt que de suspendre unilatéralement ses paiements. Elle vérifie aussi les prestations de mobilité, car une voiture de remplacement n’est pas systématiquement comprise.
En cas de désaccord, elle sollicite le détail des calculs et suit la procédure de réclamation prévue, puis les voies de médiation compétentes si nécessaire. Un dossier bien documenté permet de discuter séparément la cause, le coût et la répartition finale de la charge.
Franchise, coût et revente : choisir une assurance adaptée à une batterie louée
Le meilleur contrat n’est pas nécessairement celui qui affiche la cotisation la plus basse. Pour un équipement appartenant à un tiers, le bon indicateur est le reste à charge possible après un événement sérieux. Il faut rapprocher le prix annuel, les franchises, les plafonds et les obligations financières du bail. Une différence de prime modeste peut masquer un écart important de protection.
Claire compare ainsi deux offres sur un même scénario : un choc responsable imposant le remplacement du pack. Elle demande quel montant serait retenu, quelle déduction s’appliquerait et si l’éventuelle différence réclamée par le loueur serait couverte. Cette simulation doit rester fondée sur les clauses, et non sur une promesse commerciale générale.
Calculer le reste à charge au-delà de la franchise d’assurance
La franchise est la part qui demeure à la charge de l’assuré selon les modalités prévues. Elle peut être fixe, proportionnelle ou combiner plusieurs mécanismes. Mais elle n’est pas toujours le seul coût : une limite d’indemnisation, un poste exclu ou des frais annexes non couverts peuvent s’y ajouter.
Une garantie dite de perte financière peut parfois traiter certains écarts entre l’indemnité principale et les sommes dues. Son utilité dépend toutefois de son champ exact : elle ne couvre pas automatiquement une batterie louée séparément. Il faut vérifier le bien concerné, les événements déclencheurs, les plafonds et les exclusions avant de lui attribuer ce rôle.
La mobilité mérite une comparaison à part entière. Un dépannage, un transport spécialisé et plusieurs jours sans véhicule peuvent peser davantage qu’une petite différence de cotisation. Pour élargir cette analyse, un guide de l’assurance auto électrique et de ses leviers d’économie permet de situer les garanties dans le budget global d’utilisation.
Revente et rachat : actualiser la protection au bon moment
Lors d’une revente, le transfert du contrat de location ne doit pas être supposé automatique. Les formalités du loueur, son éventuel accord et la date effective de reprise doivent être vérifiés. Le vendeur doit pouvoir établir à quel moment cessent ses obligations, tandis que l’acquéreur doit disposer d’une protection adaptée dès leur prise d’effet.
Claire conserve donc la confirmation du changement de locataire et les documents de cession. Une simple remise des clés ne suffit pas à prouver que toutes les relations contractuelles ont été régularisées. Cette vigilance protège aussi l’acheteur, qui doit connaître les loyers, les services inclus et les engagements techniques encore applicables.
Si elle rachète ensuite l’accumulateur, elle en devient propriétaire selon les modalités de l’opération. Elle avertit son assureur et fait réexaminer la description ainsi que la valorisation du véhicule. Elle vérifie parallèlement quels services liés à la location prennent fin et quelles garanties subsistent sur l’équipement acheté.
Cette vérification est utile avant chaque changement important : cession, rachat, modification d’usage ou nouvelle formule d’assurance. Les documents doivent décrire une situation réelle et actuelle, pas celle du précédent propriétaire. Une protection efficace suit la vie du véhicule : elle reste alignée sur la propriété du matériel, sa valeur et les engagements encore en cours.
Une assurance au tiers couvre-t-elle une batterie louée séparément ?
La responsabilité civile obligatoire ne couvre pas les dommages subis par votre propre véhicule. Des garanties complémentaires peuvent intervenir selon l’événement. Il faut également respecter les exigences d’assurance prévues par le loueur.
Une batterie en location est-elle automatiquement remplacée si son autonomie baisse ?
Non. L’intervention dépend des engagements du contrat, notamment d’un éventuel seuil de capacité et de la méthode de diagnostic prévue. Une baisse d’autonomie ressentie ne suffit pas à démontrer que les conditions de remplacement sont remplies.
Qui reçoit l’indemnité après la destruction du pack loué ?
Le versement dépend des dispositions contractuelles. Il peut notamment être effectué au propriétaire de l’équipement ou au réparateur. Il faut vérifier le bénéficiaire, les déductions et l’éventuel solde restant dû par le locataire.
Faut-il continuer à payer la location pendant une immobilisation ?
Le maintien, la suspension ou l’arrêt des loyers dépend du bail et de la situation. Il faut obtenir une confirmation écrite du loueur et ne pas interrompre unilatéralement les paiements au seul motif que le véhicule est immobilisé.
Que vérifier avant d’acheter une voiture électrique avec une batterie louée ?
Vérifiez la propriété du pack, les conditions de transfert du bail, le montant des loyers, les engagements techniques et les obligations d’assurance. Demandez ensuite une offre couvrant explicitement cette situation avant la prise d’effet de vos responsabilités.