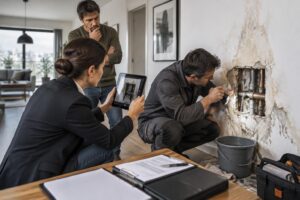
Une auréole au plafond, un parquet qui se soulève, puis un diagnostic : la fuite provient d’un tuyau dissimulé dans une cloison. L’indemnisation d’un dégât des eaux causé par une canalisation encastrée impose de distinguer plusieurs dépenses : localiser l’écoulement, réparer la conduite, refermer les ouvertures et remettre en état les biens détériorés. Ces opérations ne relèvent pas nécessairement des mêmes garanties ni du même assureur.
Pour un locataire, un bailleur ou un investisseur, cette distinction détermine les démarches à engager et le reste à charge. Le contrat d’assurance habitation, l’origine privative ou collective du tuyau et les circonstances de la rupture orientent le règlement. Prenons le cas fictif de Claire, propriétaire d’un appartement loué à Thomas : une conduite noyée dans le mur de leur salle de bains endommage aussi le logement inférieur. Leur parcours permet de comprendre comment préserver les preuves, répartir les interventions et examiner une proposition de remboursement sans confondre responsabilité et prise en charge.
Canalisation encastrée : quels dommages l’assurance habitation peut-elle indemniser ?
Distinguer les conséquences du dégât des eaux et la réparation du tuyau
La garantie dégâts des eaux couvre les conséquences d’événements définis par le contrat, notamment certaines fuites et ruptures de conduites. Une installation dissimulée dans un mur ou une dalle n’est donc pas, par sa seule localisation, exclue de toute protection. Il faut examiner la nature de l’événement et les clauses applicables.
La première distinction concerne le dommage et sa cause. Une peinture cloquée ou un meuble gonflé peuvent être garantis, tandis que le remplacement du raccord défectueux reste à la charge de son propriétaire. L’assureur ne finance pas automatiquement l’entretien ou le renouvellement de l’installation à l’origine du sinistre.
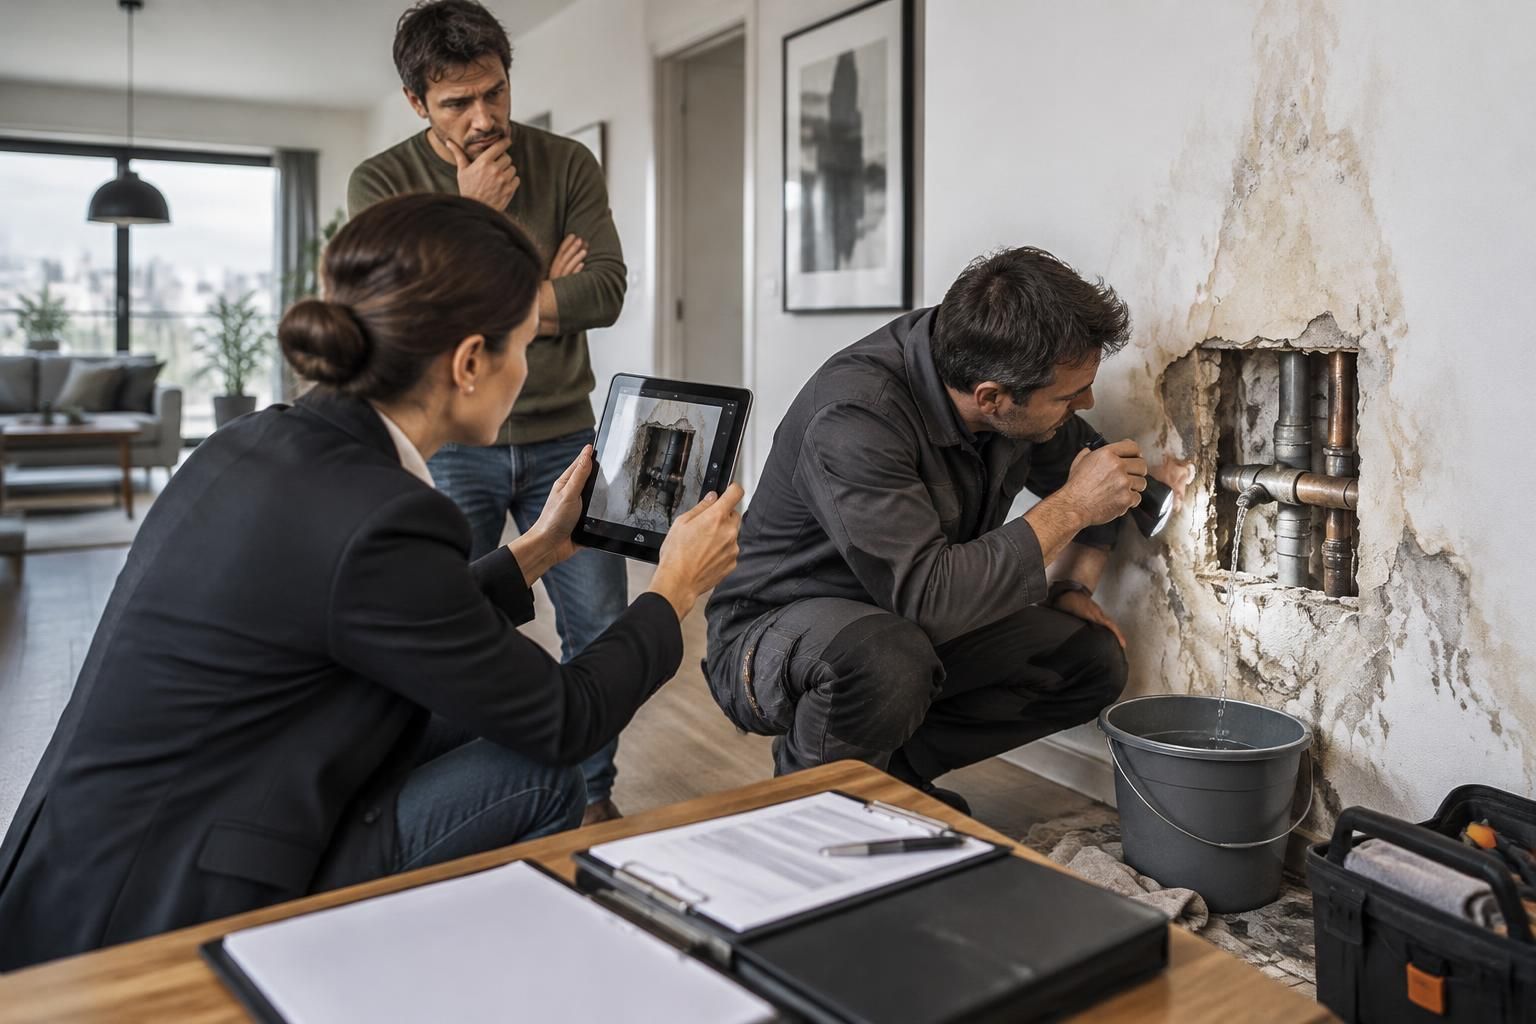
Chez Claire, le plombier identifie une fissure sur une conduite ancienne. Le devis comporte une intervention sur le tube, une ouverture de cloison et des travaux de finition. Regrouper ces prestations sous une seule ligne empêcherait de vérifier précisément ce qui relève du contrat : chaque poste doit être individualisé.
Recherche, ouverture et remise en état : trois garanties à vérifier
La localisation d’une fuite invisible peut nécessiter une caméra thermique, une écoute acoustique ou un gaz traceur. Ces investigations relèvent de la recherche de fuite, dont la prise en charge dépend des dispositions contractuelles et, dans certaines situations, des conventions entre assureurs. Le remboursement n’est pas acquis simplement parce que l’intervention était utile.
Lorsque le professionnel doit casser du carrelage pour atteindre le réseau, une autre question apparaît : qui finance les destructions nécessaires et leur réfection ? Les contrats peuvent distinguer les frais d’investigation, l’accès à la conduite et la remise en état consécutive. Une confirmation écrite évite de découvrir cette séparation après les travaux.
Le séchage technique mérite également une vérification. La location de déshumidificateurs, les mesures d’humidité ou certaines dépenses associées peuvent être couvertes sous conditions. Thomas doit donc conserver les justificatifs et demander quelles prestations nécessitent une autorisation préalable plutôt que commander librement un dispositif coûteux.
Vétusté, défaut d’entretien et exclusions : lire les clauses précisément
Une installation vieillissante ne conduit pas automatiquement au rejet de tous les dommages. Il faut distinguer l’usure de la conduite, son remplacement et les conséquences de l’écoulement. Si l’assureur invoque une exclusion, demandez-lui d’identifier la clause concernée et d’expliquer son application aux faits constatés.
Une fuite accidentelle et une humidité persistante liée à un défaut d’étanchéité ne se traitent pas nécessairement de la même manière. Par exemple, des joints de douche dégradés peuvent provoquer des infiltrations sans qu’aucune canalisation soit percée. Le diagnostic technique doit donc précéder toute affirmation sur la couverture.
Les plafonds, les franchises et les modalités de remboursement des embellissements complètent cette lecture. Un revêtement haut de gamme ne sera pas forcément remplacé intégralement si seules certaines surfaces sont atteintes, sauf justification technique ou disposition favorable. Conservez les références des matériaux pour discuter une remise en état cohérente.
Dans l’approche de sécurisation des actifs portée par Qlara, cette analyse contractuelle sert aussi à anticiper les dépenses d’un bailleur ou d’une entreprise. Le point décisif n’est pas seulement de savoir si le logement est assuré : il faut identifier quelle garantie répond à chaque dépense, avant de déterminer qui doit intervenir.
Fuite encastrée : qui paie entre locataire, propriétaire et copropriété ?
La responsabilité du propriétaire dépend de l’origine du désordre
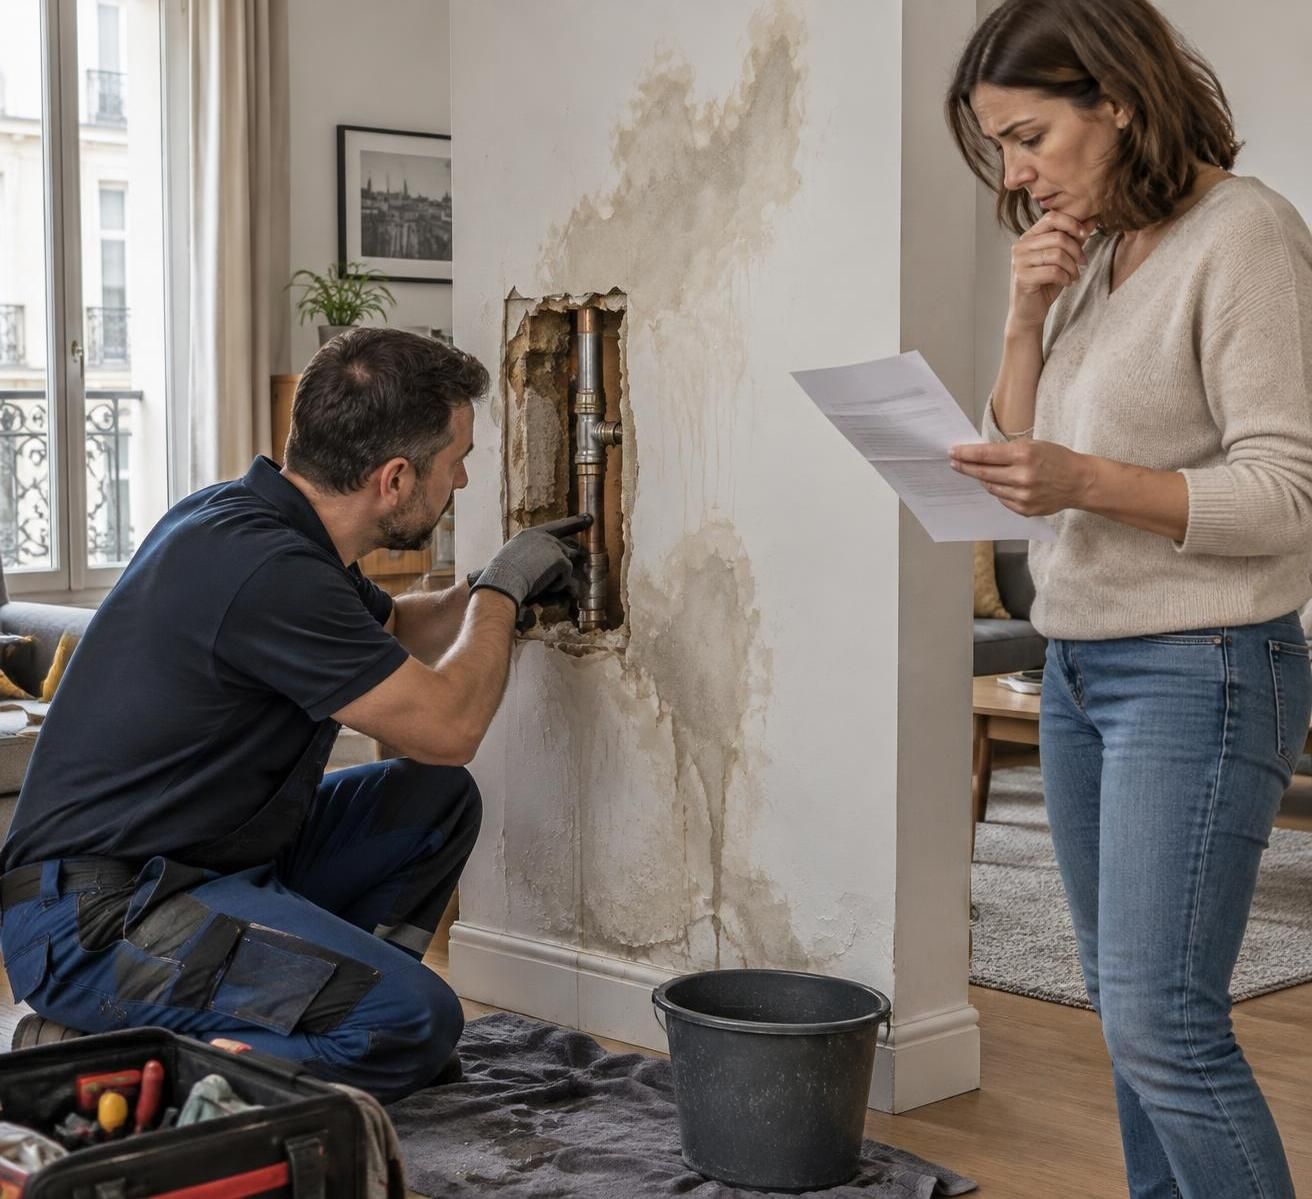
Le fait qu’un écoulement apparaisse dans un appartement ne suffit pas à désigner son occupant comme responsable. Il faut rechercher à qui appartient l’installation et pourquoi elle a cédé. Une conduite inaccessible, dégradée par l’âge, ne relève pas des mêmes obligations qu’un équipement détérioré par une mauvaise utilisation.
Dans une location, le bailleur assume normalement les réparations qui ne correspondent pas à l’entretien courant ou aux réparations locatives. Le remplacement d’une conduite encastrée vétuste relève généralement de ses obligations. La responsabilité du propriétaire doit toutefois être distinguée de l’intervention de son assureur : une obligation de réparation n’implique pas une garantie automatique.
Le locataire peut être concerné lorsqu’un défaut d’entretien lui est imputable ou lorsqu’il a provoqué une détérioration. Mais l’origine technique doit être établie ; la seule présence d’eau dans sa salle de bains ne constitue pas une démonstration. Il doit prévenir rapidement le bailleur et préserver les éléments utiles au diagnostic.
Canalisation privative ou commune : le règlement de copropriété compte
Une conduite située derrière une cloison privative peut appartenir au réseau collectif. À l’inverse, une canalisation desservant uniquement un appartement peut être privative selon les documents de l’immeuble. L’emplacement matériel ne suffit donc pas à qualifier le réseau : le règlement de copropriété et sa fonction doivent être examinés.
Dans notre exemple, le tuyau fissuré dessert seulement le logement de Claire et relève des parties privatives selon le règlement. Elle organise sa réparation, en coordination avec les assureurs concernés. Si le diagnostic avait désigné une colonne commune, Thomas aurait dû alerter le syndic pour organiser l’intervention sur cet équipement.
Les dégâts chez le voisin inférieur ne doivent pas attendre la résolution de toutes les questions de responsabilité. Chaque personne touchée déclare les dommages à son propre assureur. Les compagnies déterminent ensuite leurs interventions et leurs éventuels recours, ce qui évite de transformer le voisin sinistré en arbitre technique du dossier.
| Origine identifiée | Interlocuteur à mobiliser | Point à vérifier |
|---|---|---|
| Conduite privative vétuste dans un logement loué | Bailleur et assureurs concernés | Réparation du réseau et garanties couvrant les conséquences |
| Colonne ou équipement commun | Syndic et assureur de l’immeuble | Qualification dans le règlement de copropriété |
| Dégradation imputable à l’occupant | Occupant et son assureur | Cause technique, obligations d’entretien et responsabilité |
| Défaut affectant des travaux récents | Entreprise intervenante et assureurs concernés | Nature du désordre et garanties de construction mobilisables |
Une malfaçon récente peut ouvrir une autre voie de recours
Si la conduite a été posée lors d’une rénovation, rassemblez le devis, la facture, le procès-verbal de réception et les coordonnées de l’entreprise. Un mauvais assemblage peut engager la responsabilité du professionnel. La garantie décennale n’intervient cependant que si ses conditions sont réunies, notamment concernant la gravité du dommage et les travaux concernés.
La simple présence d’un tuyau dans une dalle ne suffit pas à rendre cette garantie applicable. Un désordre compromettant la solidité ou rendant l’ouvrage impropre à sa destination appelle une analyse différente d’une fuite limitée rapidement réparée. Une assurance dommages-ouvrage, lorsqu’elle existe, mérite également d’être examinée selon la situation.
Pour Claire, la priorité reste de stopper l’écoulement puis de documenter l’origine, sans attendre qu’un intervenant reconnaisse sa faute. Les recours pourront être étudiés à partir du rapport technique. Réparer l’urgence, identifier le réseau et attribuer les responsabilités sont trois démarches complémentaires, mais distinctes.
Déclaration de sinistre et recherche de fuite : quelles démarches engager ?
Sécuriser le logement sans faire disparaître les preuves
Fermez l’arrivée d’eau concernée et protégez les biens accessibles sans vous exposer. Si l’humidité atteint des installations électriques, évitez tout contact et faites sécuriser l’alimentation ; ne manipulez pas un tableau mouillé. Prévenez immédiatement les voisins ou le syndic lorsque l’origine semble extérieure au logement.
Photographiez les traces, les revêtements soulevés et les objets abîmés avant de déplacer ce qui peut l’être. Prenez aussi des vues d’ensemble, car une photographie très rapprochée ne permet pas toujours de situer les dommages. Notez la date de découverte, les premières manifestations et les mesures prises pour limiter leur extension.
La réparation urgente de la fuite ne doit pas attendre une expertise si l’eau continue de s’écouler. En revanche, différer les travaux décoratifs permet de conserver les constatations utiles. Demandez au professionnel de photographier la pièce défectueuse, de décrire son intervention et, si possible, de conserver l’élément remplacé.
Déclarer dans le délai du contrat, même sans diagnostic définitif
La déclaration de sinistre doit être adressée dans le délai contractuel, lequel ne peut normalement être inférieur à cinq jours ouvrés à compter de la connaissance de l’événement. N’attendez pas le devis définitif ou l’accord du voisin pour ouvrir le dossier. Vous pourrez transmettre les pièces complémentaires ensuite.
Utilisez l’espace client, le courrier ou tout autre canal accepté par la compagnie, en conservant une preuve de transmission. Une déchéance pour déclaration tardive n’est pas automatique : elle suppose notamment une stipulation contractuelle et un préjudice établi par l’assureur. L’objectif pratique reste néanmoins de signaler les faits sans délai.
- Identifier le contrat : nom de l’assuré, adresse du bien et numéro de police.
- Décrire les circonstances : date de découverte, localisation et origine connue ou encore recherchée.
- Présenter les dommages : pièces touchées, mobilier atteint et éventuels dégâts chez des tiers.
- Documenter l’urgence : photographies, facture du plombier et compte rendu d’intervention.
- Recenser les interlocuteurs : occupant, bailleur, syndic, voisins et entreprises intervenantes.
Le constat amiable facilite la circulation des informations, mais il n’est pas obligatoire. Il peut être utilisé même si un seul logement est concerné ; lorsqu’un voisin participe, chacun doit vérifier les faits avant de signer. Une cause encore inconnue doit être indiquée comme telle, plutôt que remplacée par une supposition.
Organiser une recherche destructive avec le bon interlocuteur
En copropriété, dans le cadre conventionnel applicable, l’assureur de l’occupant organise généralement les investigations dans un local privatif occupé. Des exceptions existent, notamment lorsque les recherches nécessitent des destructions, lorsque l’occupant n’est pas assuré ou dans certaines situations de départ du locataire. L’assureur du propriétaire peut alors devoir les organiser.
Pour les parties communes, l’organisation relève normalement de l’assureur de l’immeuble. Ces règles de gestion ne doivent pas être confondues avec l’attribution finale de tous les frais. Avant de faire ouvrir une dalle, demandez qui mandate l’entreprise, qui reçoit la facture et quelles remises en état sont autorisées.
Thomas transmet ainsi les photographies avant que Claire n’accepte le devis d’ouverture du mur. Cette coordination évite une intervention disproportionnée et clarifie le financement. Un dossier ouvert rapidement, puis enrichi de preuves techniques, protège mieux qu’une déclaration tardive présentée comme déjà complète.
Expertise et convention IRSI : comment se calcule l’indemnisation ?
L’expert évalue les dommages, pas la valeur de vente du logement
L’assureur peut proposer un règlement sur photographies, factures et devis lorsque le dossier est simple. Il peut aussi mandater un expert pour examiner l’origine, l’étendue des dégradations et les réparations nécessaires. Aucun montant unique ne rend une expertise obligatoire dans tous les contrats et toutes les situations.
L’expression expertise immobilière peut prêter à confusion : ici, il s’agit d’évaluer un sinistre affectant un bâtiment, et non d’estimer son prix de vente. Le professionnel examine notamment les supports, les surfaces touchées et la compatibilité des travaux proposés avec les désordres constatés.
Avant sa visite, préparez un inventaire par pièce et rassemblez les factures disponibles. L’absence de ticket d’achat n’interdit pas nécessairement toute indemnisation : photographies anciennes, relevés bancaires ou justificatifs de modèle peuvent contribuer à établir l’existence et la valeur d’un bien. Évitez toutefois les estimations sans explication.
La convention IRSI organise les relations entre assureurs
La convention IRSI concerne certains sinistres d’incendie et de dégâts des eaux dans les immeubles, sous conditions d’application. Elle prévoit notamment une tranche jusqu’à 1 600 euros hors taxes et une seconde au-delà, jusqu’à 5 000 euros hors taxes, selon une appréciation conventionnelle des dommages par local sinistré.
Ces montants ne constituent ni un barème national de remboursement ni un plafond général de votre contrat. Ils servent à organiser la gestion entre compagnies et les modalités d’évaluation ou de recours. Le seuil de 1 600 euros ne doit donc pas être présenté comme une règle légale imposant systématiquement une expertise.
Au-delà du champ de cette convention, le dossier se traite selon les contrats et les règles applicables. Certains locaux professionnels ou montages assurantiels nécessitent une analyse particulière. Pour un dirigeant dont les bureaux sont touchés, la perte d’exploitation éventuelle doit aussi être examinée séparément des seuls dommages aux murs.
Vétusté, franchise et plafonds déterminent le remboursement réel
Le calcul tient compte des réparations admises, des limites contractuelles et de la vétusté applicable aux biens. Une garantie en valeur à neuf peut prévoir un complément après remplacement, dans un délai déterminé et sur justificatifs. Le premier versement ne représente donc pas toujours le montant total susceptible d’être payé.
La franchise d’assurance correspond à la part laissée à votre charge lorsqu’elle s’applique au règlement. Demandez comment elle est calculée et sur quel fondement elle est retenue. Son traitement peut différer selon la garantie mobilisée, les circonstances et les modalités de gestion du dossier.
Supposons que les dommages reconnus atteignent 3 400 euros, qu’une déduction de vétusté de 400 euros soit appliquée et qu’une franchise de 150 euros reste due. Le premier paiement serait alors de 2 850 euros, dans cet exemple simplifié. Un éventuel complément dépendrait des dispositions de remboursement prévues au contrat.
Chez Claire, le devis de peinture doit également correspondre à un support suffisamment sec. Refermer trop tôt un mur humide risque de provoquer des cloques et une nouvelle intervention difficile à faire financer. Le bon chiffrage associe donc montant, périmètre technique et calendrier de remise en état.
Offre d’indemnisation insuffisante : comment obtenir un réexamen du dossier ?
Comparer la proposition avec les travaux réellement nécessaires
Lorsque la compagnie formule son offre, demandez une ventilation compréhensible : surfaces retenues, prix unitaires, vétusté, plafond éventuel et franchise. Une somme globale est difficile à vérifier. Comparez chaque poste avec les devis et distinguez les dépenses refusées de celles qui sont simplement sous-évaluées.
Une différence de prix ne prouve pas, à elle seule, que l’évaluation est incorrecte. Le devis d’une entreprise peut inclure une amélioration ou le remplacement d’un équipement non endommagé. À l’inverse, le chiffrage proposé peut oublier la préparation du support, la dépose nécessaire ou le traitement d’une zone réellement touchée.
Dans le dossier de Claire, l’offre prévoit uniquement une peinture, alors que le diagnostic décrit un doublage dégradé. Elle demande un réexamen en joignant le rapport et un devis détaillant dépose, remplacement et finition. Une contestation technique, poste par poste, est plus efficace qu’une demande générale de majoration.
Demander les éléments d’expertise et justifier les désaccords
Sollicitez le rapport d’expertise et les éléments ayant fondé la décision. Les engagements professionnels du secteur prévoient sa communication à l’assuré ; cette demande permet de comprendre les causes retenues et les déductions opérées. Si une exclusion est invoquée, exigez également la référence exacte de la clause contractuelle.
Vous pouvez faire appel à un expert d’assuré pour défendre votre évaluation. Ses honoraires restent généralement à votre charge, sauf garantie spécifique de prise en charge. Avant de le missionner, vérifiez le coût, le périmètre de son intervention et les modalités prévues au contrat pour une expertise contradictoire.
Cette démarche doit rester proportionnée à l’enjeu financier. Pour quelques centaines d’euros contestés, un devis complémentaire argumenté peut suffire ; pour des dommages structurels ou plusieurs logements atteints, un accompagnement spécialisé devient plus pertinent. Une protection juridique peut également fournir une assistance, dans les limites de ses garanties.
Respecter les délais de règlement et les voies de recours
Il n’existe pas de délai universel de paiement d’un mois pour tout dégât des eaux. Les échéances dépendent notamment du contrat, de l’acceptation de l’offre et des justificatifs attendus. Demandez une confirmation écrite du calendrier, ainsi que les conditions d’un éventuel acompte lorsque des dépenses urgentes sont établies.
Si le désaccord persiste, adressez une réclamation écrite au service compétent de l’assureur. Présentez une chronologie, les références du contrat, les montants discutés et les pièces justificatives. Gardez la preuve de cet envoi : elle permettra d’établir les démarches préalables si une médiation devient nécessaire.
Le Médiateur de l’assurance peut ensuite être saisi selon ses conditions de recevabilité, notamment après une réponse définitive insatisfaisante ou à l’issue du délai applicable sans réponse. La demande doit en principe intervenir dans l’année suivant la réclamation écrite adressée au professionnel. Cette procédure ne remplace pas l’examen des délais pour agir en justice.
Les actions dérivant du contrat d’assurance sont généralement soumises à une prescription de deux ans, avec des règles de départ, de suspension et d’interruption à vérifier. En présence d’un enjeu important, faites examiner ces échéances plutôt que de laisser durer des échanges informels. Des dispositions particulières existent également en Alsace-Moselle.
Les informations pratiques de Service-Public sur l’assurance dégâts des eaux permettent de retrouver les démarches générales. Pour Claire comme pour Thomas, chaque demande gagne à être reliée à une preuve, une clause et un montant identifiable.
L’assurance rembourse-t-elle la réparation d’une canalisation encastrée ?
Pas systématiquement. Les dommages provoqués par l’eau peuvent être garantis alors que le remplacement du tuyau défectueux ne l’est pas. Il faut vérifier séparément les frais de recherche, d’accès, de réparation et de remise en état.
Faut-il attendre l’expert avant de réparer la fuite ?
Non, une intervention urgente destinée à stopper l’écoulement et limiter les dégâts peut être réalisée immédiatement. Conservez des photographies, le compte rendu du professionnel et les factures. Pour les travaux définitifs de décoration, attendez les constatations nécessaires et l’accord de l’assureur.
Qui organise une recherche de fuite nécessitant de casser un mur dans un logement loué ?
Dans le cadre conventionnel applicable en copropriété, une recherche destructive dans un local privatif relève généralement de l’assureur du propriétaire. Prévenez le bailleur et les assureurs avant l’intervention pour confirmer l’organisation, le paiement et la couverture des remises en état.
Peut-on déclarer le sinistre sans connaître l’origine exacte de l’écoulement ?
Oui. Déclarez les dommages dès leur découverte dans le délai contractuel, normalement au minimum cinq jours ouvrés. Précisez que la cause reste à déterminer, puis transmettez le diagnostic et les justificatifs lorsqu’ils sont disponibles.
Le seuil IRSI de 5 000 euros limite-t-il mon indemnisation ?
Non. Ce seuil hors taxes correspond au champ de gestion de la convention, selon ses règles d’appréciation par local. Un sinistre plus important peut être indemnisé dans les limites et conditions du contrat, sans relever de cette procédure conventionnelle.