Une couronne dentaire proposée en dehors du dispositif sans reste à payer n’est pas nécessairement exclue des remboursements. L’assurance maladie peut prendre en charge une partie de l’acte, puis la complémentaire santé intervient selon les garanties souscrites. La difficulté tient au décalage entre trois montants : les honoraires du praticien, le tarif servant au calcul des prestations et le plafond prévu par le contrat. Une garantie annoncée à 200 % ne signifie donc pas que le patient récupérera deux fois sa dépense.
Pour comprendre ce qui restera réellement à régler, il faut aussi distinguer les prothèses à tarifs maîtrisés de celles à honoraires libres. Le matériau, la dent concernée et les conditions de prise en charge influencent le classement du traitement. Prenons le cas de Camille, qui reçoit une proposition de restauration à 650 euros : son parcours permet de suivre les vérifications utiles, depuis la lecture du devis jusqu’au versement des prestations, sans confondre remboursement annoncé et reste à charge réel.
Couronne dentaire hors 100 % santé : identifier le panier avant de calculer
L’expression panier hors 100 % santé recouvre deux situations différentes. Une restauration peut relever du panier à tarifs maîtrisés, avec des honoraires plafonnés mais un solde possible pour le patient, ou du panier à tarifs libres, dont le prix n’est pas soumis au même plafond conventionnel.
Cette distinction est importante : sortir du dispositif sans reste à payer ne signifie ni absence de participation publique, ni liberté tarifaire systématique. Le classement doit être identifié avant toute comparaison entre deux propositions, car il détermine les règles applicables au prix demandé.
Panier à tarifs maîtrisés et panier libre : deux conséquences financières différentes
Dans le panier à tarifs maîtrisés, le praticien respecte une limite d’honoraires pour les actes concernés. Cependant, cette limite ne garantit pas que votre organisme complémentaire couvrira toute la facture : votre contrat peut laisser une somme à régler, même lorsque le plafond conventionnel est parfaitement respecté.
Dans le panier libre, les honoraires sont fixés avec tact et mesure, en tenant compte notamment du traitement proposé. Le remboursement reste alors lié aux règles de l’assurance maladie et aux garanties contractuelles, et non au seul montant inscrit sur le document remis au patient.
Camille découvre ainsi que deux restaurations proposées au même prix ne conduisent pas nécessairement au même résultat financier. Si les codes d’actes, les matériaux ou les garanties mobilisées diffèrent, les sommes versées peuvent également changer.
Le matériau et la position de la dent déterminent les options disponibles
Le classement dépend notamment du matériau utilisé et de la localisation de la dent. Une solution adaptée à une incisive visible ne répond pas aux mêmes contraintes esthétiques et mécaniques qu’une restauration destinée à une molaire soumise à de fortes pressions pendant la mastication.
Il faut donc éviter les raccourcis comme « toute céramique est hors dispositif » ou « toute couronne blanche est gratuite ». Les catégories évoluent, et seule la combinaison précise entre l’acte, le matériau et la dent permet de vérifier les conditions applicables au moment du traitement.
Le chirurgien-dentiste doit expliquer les caractéristiques de la solution proposée. Lorsqu’une alternative thérapeutique relevant du panier sans reste à charge existe, elle doit figurer sur le devis ; à défaut, une solution à tarifs maîtrisés doit être indiquée lorsqu’elle est possible.
Cette information ne signifie pas que tous les cabinets réalisent nécessairement toutes les alternatives. Elle permet surtout au patient de comprendre les possibilités et, au besoin, de solliciter un autre professionnel pour examiner une option adaptée à sa situation.
Choisir une prothèse sur des critères cliniques et financiers
Dans notre exemple, Camille souhaite une restauration discrète, mais veut également préserver son budget. Elle demande donc ce qui justifie le choix proposé : visibilité de la dent, espace disponible, solidité attendue, état du support et contraintes liées à son occlusion.
Un prix supérieur n’établit pas, à lui seul, qu’une solution est médicalement préférable. À l’inverse, une alternative moins coûteuse ne convient pas automatiquement à toutes les situations : l’indication doit être expliquée à partir de l’examen clinique, et non uniquement d’un argument commercial.
Avant de comparer les pourcentages de couverture, Camille fait préciser sur son document le panier retenu et les alternatives possibles. Le premier levier d’économie consiste à comparer des solutions médicalement adaptées dont le classement est clairement identifié.
Assurance maladie : comprendre la base de remboursement d’une couronne
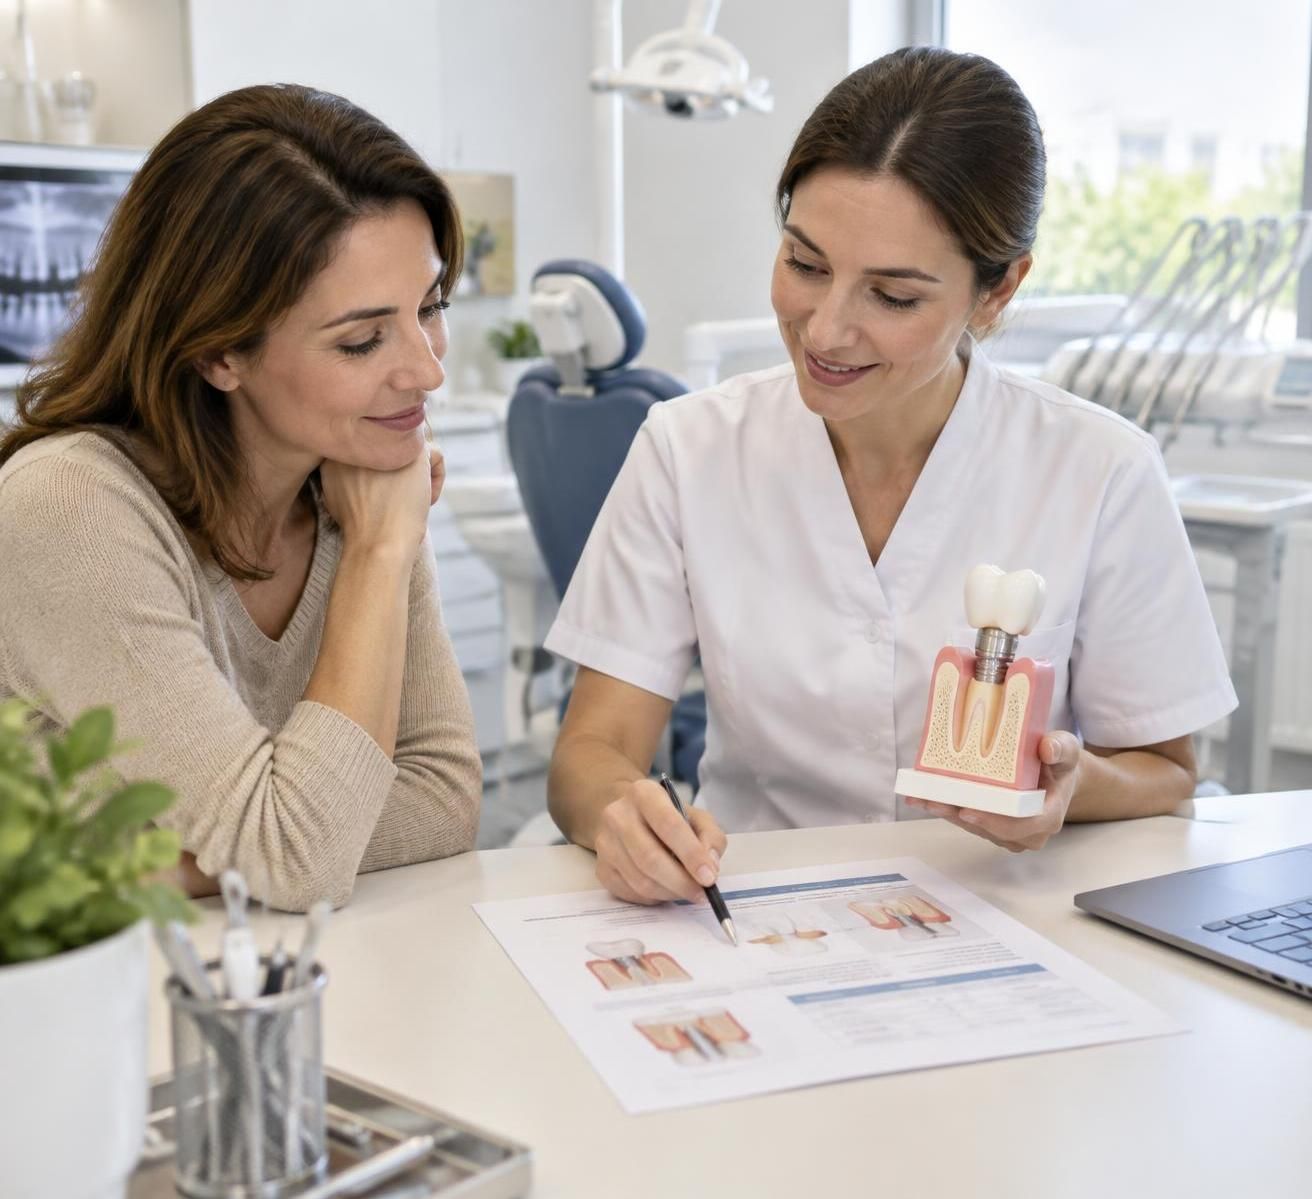
Le remboursement dentaire ne se calcule généralement pas en appliquant un pourcentage au prix facturé. L’assurance maladie utilise un tarif de référence associé à l’acte, appelé base de remboursement, sur lequel elle applique le taux de prise en charge prévu.
Pour de nombreuses couronnes dentoportées remboursables, cette référence est de 120 euros. Ce montant doit néanmoins être vérifié à partir du code figurant sur le devis : toutes les restaurations, tous les supports et tous les actes associés ne relèvent pas nécessairement de cette même référence.
Pourquoi une facture de 650 euros peut donner lieu à un versement de 72 euros
Dans le régime général, le taux habituel applicable aux actes prothétiques concernés est de 60 %. Avec une référence de 120 euros, le calcul donne donc 120 × 60 %, soit 72 euros versés par le régime obligatoire, indépendamment d’honoraires facturés à 500, 650 ou 800 euros.
Cette règle explique une surprise fréquente : le montant public paraît faible par rapport au prix de la restauration. Il ne s’agit pas d’une erreur de calcul, mais de la conséquence du décalage entre le tarif conventionnel et la dépense réellement engagée.
Pour Camille, dont la proposition atteint 650 euros, les 72 euros ne constituent ainsi que le premier étage du financement. Il faut ensuite examiner la part complémentaire pour savoir si le solde personnel sera de quelques dizaines ou de plusieurs centaines d’euros.
Ticket modérateur et dépassement : deux sommes à distinguer
Le ticket modérateur correspond à la fraction du tarif conventionnel qui n’est pas prise en charge par le régime obligatoire. Dans cet exemple, il représente 40 % de 120 euros, soit 48 euros.
La différence entre les honoraires et ce tarif constitue une autre partie de la dépense. Pour une facture de 650 euros, elle atteint 530 euros : elle ne doit pas être confondue avec les 48 euros précédents, même si les deux peuvent participer au montant restant à financer.
Cette séparation aide à lire les garanties. Un contrat qui couvre uniquement le ticket modérateur complète les 72 euros jusqu’à 120 euros, mais ne règle pas pour autant les 530 euros situés au-dessus de cette référence.
Les situations particulières qui modifient la prise en charge
Certains assurés bénéficient de règles différentes selon leur régime ou leurs droits. Le régime local d’Alsace-Moselle, la Complémentaire santé solidaire ou certaines situations d’exonération nécessitent une lecture spécifique, plutôt que l’application automatique de l’exemple standard.
Une affection de longue durée ne rend pas non plus tous les traitements dentaires intégralement remboursables. L’exonération éventuelle dépend notamment du lien des soins avec l’affection reconnue et porte sur le tarif de référence, pas automatiquement sur l’intégralité des honoraires.
Autre point utile : la participation forfaitaire de 2 euros applicable à certaines consultations et à certains actes médicaux ne s’applique pas aux actes réalisés par un chirurgien-dentiste. Il ne faut donc pas la soustraire mécaniquement du calcul présenté ici.
Enfin, une restauration posée sur implant doit être distinguée d’une couronne portée par une dent naturelle. L’implant, le pilier et la prothèse peuvent suivre des règles différentes ; une ligne remboursable ne rend pas automatiquement toutes les autres éligibles.
Camille vérifie donc le code de l’acte, son tarif de référence et les droits correspondant à sa situation. Le prix du traitement renseigne sur la dépense, tandis que le tarif conventionnel détermine le point de départ des prestations.
Mutuelle dentaire : calculer les garanties à 100 %, 200 % ou 300 %
Une complémentaire santé peut réduire fortement la somme restant à payer, mais ses pourcentages doivent être correctement interprétés. Dans la présentation habituelle des contrats, une garantie exprimée en pourcentage du tarif conventionnel inclut la part déjà versée par le régime obligatoire.
Une couverture à 200 % signifie alors que le total des prestations peut atteindre deux fois cette référence. Elle ne signifie ni remboursement de 200 % de la facture, ni versement supplémentaire de 240 euros venant automatiquement s’ajouter aux 72 euros publics.
Exemple chiffré pour une couronne facturée 650 euros
Reprenons la situation de Camille avec une référence de 120 euros et une participation publique de 72 euros. À 200 %, le plafond cumulé atteint 240 euros ; la part complémentaire peut donc atteindre 168 euros, sous réserve des autres dispositions du contrat.
Le tableau ci-dessous illustre plusieurs niveaux de garanties. Les calculs supposent un acte éligible, une présentation incluant le régime obligatoire, l’absence de plafond annuel déjà consommé et aucune restriction particulière applicable au dossier.
| Garantie exprimée en pourcentage du tarif de référence | Part du régime obligatoire | Part complémentaire théorique | Total remboursé | Solde sur 650 euros |
|---|---|---|---|---|
| 100 % | 72 euros | 48 euros | 120 euros | 530 euros |
| 200 % | 72 euros | 168 euros | 240 euros | 410 euros |
| 300 % | 72 euros | 288 euros | 360 euros | 290 euros |
| 400 % | 72 euros | 408 euros | 480 euros | 170 euros |
Cette comparaison montre qu’une garantie apparemment élevée ne supprime pas nécessairement le reste à charge. Même à 400 %, une partie des honoraires demeure ici à financer, car le multiplicateur s’applique à une référence bien inférieure au prix demandé.
Forfaits en euros et plafonds annuels : lire au-delà du pourcentage
Une mutuelle dentaire peut prévoir un forfait en euros, un pourcentage ou une combinaison des deux. Il faut alors vérifier si le forfait s’ajoute à la prestation principale, s’il la remplace ou s’il concerne uniquement certains actes.
Imaginons que Camille lise « renfort prothétique : 150 euros ». Cette mention ne suffit pas à additionner librement 150 euros à tous les montants du tableau : les conditions doivent préciser les actes concernés, la fréquence d’utilisation et les règles de cumul.
Le plafond annuel est tout aussi déterminant. Si plusieurs restaurations ont déjà été remboursées, une garantie théorique à 300 % peut produire un versement inférieur parce qu’une partie de l’enveloppe disponible a été consommée.
Il faut également examiner le délai de carence et les éventuelles limitations prévues au début de l’adhésion. Changer de couverture juste avant les soins ne garantit donc pas l’application immédiate du niveau affiché dans une brochure commerciale.
Comparer le gain réel avec le coût de la cotisation
Camille envisage un renfort qui augmenterait ses prestations de 120 euros pour le traitement prévu. Si ce renfort coûte 18 euros supplémentaires chaque mois pendant un an, la dépense additionnelle atteint 216 euros : l’opération ne se juge donc pas sur cette seule restauration.
Les besoins optiques, auditifs ou hospitaliers du foyer peuvent néanmoins modifier l’intérêt global du contrat. Une comparaison sérieuse additionne les gains plausibles sur l’ensemble des postes, puis les rapproche du surcoût annuel et des contraintes d’adhésion.
Enfin, le cumul des organismes ne permet pas de recevoir davantage que la dépense engagée. La bonne garantie n’est pas celle dont le pourcentage impressionne, mais celle dont le montant effectivement mobilisable correspond à votre traitement.
Devis dentaire : sécuriser le montant avant de commencer les soins
Le devis dentaire est la pièce centrale pour transformer une estimation générale en simulation personnalisée. Il permet au patient de comprendre la proposition et donne à son organisme complémentaire les informations nécessaires pour calculer une participation prévisionnelle.
Un montant annoncé oralement ne suffit pas à établir un budget fiable. La nature du traitement, les codes utilisés, le matériau et les autres actes envisagés doivent être distingués afin de ne pas confondre le coût de la seule restauration avec celui de l’ensemble du parcours.
Les informations à contrôler sur la proposition du praticien
Camille prend le temps de relire le document avant de donner son accord. Son objectif n’est pas de vérifier elle-même l’indication médicale, mais de repérer les éléments qui conditionnent la couverture et d’obtenir les explications manquantes.
- La dent concernée et le code de l’acte, pour identifier précisément le traitement.
- Le matériau et le panier tarifaire, afin de comprendre les règles applicables.
- Les honoraires et le tarif de référence, qui servent à des calculs différents.
- Les alternatives thérapeutiques disponibles, avec leur classement et leur prix.
- Les actes associés et les prestations provisoires, pour reconstituer le budget complet.
- Les modalités de paiement et de tiers payant, afin d’anticiper l’avance de trésorerie.
Cette lecture peut révéler qu’un prix présenté comme celui de « la couronne » ne comprend pas nécessairement tous les soins nécessaires. Une reconstitution préalable de la dent, un traitement endodontique ou une étape provisoire peuvent faire l’objet de lignes distinctes selon la situation.
Il faut demander ce qui est inclus plutôt que supposer que chaque élément sera facturé séparément. Certains actes suivent des règles d’association ou de prise en charge particulières : seul le détail du plan de soins permet d’éviter les doubles comptes.
Obtenir une réponse écrite de son organisme complémentaire
Camille transmet ensuite le document à son assureur et demande une simulation acte par acte. Une réponse utile distingue la part publique estimée, la prestation complémentaire, l’éventuel plafond consommé et le solde prévisionnel.
Une formule comme « prise en charge selon vos garanties » n’apporte pas la même sécurité qu’un chiffrage détaillé. Il est préférable de demander explicitement : combien sera versé pour cette proposition précise, à quelles conditions et jusqu’à quelle date la réponse reste-t-elle applicable ?
La simulation dépend notamment du maintien des droits, de la réalisation effective des actes décrits et de l’enveloppe encore disponible au moment de la facturation. Si le praticien modifie le matériau ou le traitement, il faut transmettre une version actualisée.
Comparer deux cabinets sans opposer uniquement leurs prix
Une seconde proposition peut être utile lorsque le montant est élevé ou que les explications restent insuffisantes. Toutefois, comparer 550 et 650 euros n’a de sens que si les prestations sont comparables : nature de la restauration, actes inclus, suivi et contraintes cliniques doivent être examinés.
Un réseau de soins peut également proposer des tarifs négociés ou des services de tiers payant. Son intérêt doit être évalué à partir du coût final et des conditions réelles, sans supposer que l’appartenance au réseau garantit automatiquement l’absence de solde.
Camille conserve enfin le document accepté et la réponse de son organisme. Le budget le plus fiable repose sur une proposition clinique détaillée et une estimation écrite correspondant exactement aux actes prévus.
Réduire le reste à charge et obtenir le remboursement après la pose
Une fois les calculs compris, plusieurs leviers permettent d’agir sans sacrifier la qualité du traitement. Le premier consiste à rediscuter des options adaptées avec le praticien ; le second, à vérifier les droits déjà disponibles avant de rechercher un financement supplémentaire.
Camille ne demande donc pas simplement « une couronne moins chère ». Elle précise son budget et demande quelles solutions répondent aux mêmes besoins fonctionnels, avec quels compromis esthétiques et quelles conséquences financières.
Mobiliser les alternatives et les aides sans retarder un soin nécessaire
Lorsqu’une solution du panier sans reste à payer est adaptée et que les conditions de couverture sont remplies, elle peut éviter une dépense importante. Le bénéfice du dispositif suppose notamment une complémentaire responsable ou une couverture ouvrant les droits correspondants ; la seule existence d’une alternative ne suffit pas à garantir la gratuité pour tous.
Si une difficulté financière persiste, le service d’action sanitaire et sociale de la caisse peut être sollicité pour étudier une éventuelle aide individuelle. Ces aides dépendent de la situation du demandeur et des règles locales : elles ne constituent pas un droit automatique attaché à chaque facture.
Certains organismes complémentaires disposent également de fonds sociaux. Un dossier peut nécessiter le plan de traitement, les ressources du foyer et le montant des prestations déjà prévues ; mieux vaut se renseigner avant d’engager une dépense lorsque la procédure le demande.
Un paiement échelonné peut faciliter la trésorerie, mais il ne réduit pas le coût total. Si un financement avec frais est proposé, il faut distinguer le prix des soins du coût du crédit et vérifier les conditions avant de s’engager.
Enfin, programmer un acte uniquement pour bénéficier du renouvellement d’un plafond doit rester compatible avec l’état de la dent. Une attente inadaptée peut aggraver la situation clinique et entraîner un traitement plus complexe : le calendrier se décide d’abord avec le professionnel.
Tiers payant, télétransmission et facture acquittée
Après la réalisation des soins, le praticien transmet les informations nécessaires au régime obligatoire, généralement au moyen de la carte Vitale. Lorsque la liaison avec l’organisme complémentaire est active, le décompte peut lui être adressé automatiquement.
Selon le contrat ou la nature des actes, une facture détaillée et acquittée peut toutefois être demandée. Camille conserve donc les justificatifs et vérifie si une démarche supplémentaire est nécessaire dans son espace adhérent.
Le tiers payant évite d’avancer tout ou partie des sommes couvertes, mais ne change pas le niveau des garanties. Ne pas avancer une somme et être intégralement remboursé sont deux situations différentes.
Que vérifier si le versement est inférieur à l’estimation ?
La première étape consiste à rapprocher le décompte de la simulation et de la facture. Un acte modifié, un plafond épuisé, un document manquant ou une différence entre le tarif prévu et celui facturé peuvent expliquer l’écart.
Camille demande une explication écrite précisant la règle appliquée et le calcul retenu. Si une erreur apparaît, elle adresse une réclamation documentée, puis utilise les voies de recours indiquées par l’organisme si le désaccord persiste.
Le praticien peut également vérifier les informations de facturation lorsqu’une anomalie de transmission ou de codage est signalée. Le suivi du dossier jusqu’au dernier versement compte autant que la simulation obtenue avant les soins.
Une couronne hors 100 % santé est-elle remboursée par l’assurance maladie ?
Oui, si l’acte est remboursable et que les conditions sont remplies. Pour de nombreuses couronnes dentoportées ayant un tarif de référence de 120 euros, la prise en charge habituelle du régime général est de 72 euros, soit 60 %. Le code de l’acte et les droits personnels doivent être vérifiés.
Une garantie à 200 % rembourse-t-elle deux fois le prix de la couronne ?
Non. Dans la présentation habituelle incluant le régime obligatoire, elle porte le total des prestations à deux fois le tarif de référence. Avec une référence de 120 euros, cela représente jusqu’à 240 euros au total, sous réserve des plafonds et conditions contractuelles.
Peut-on demander une alternative sans reste à payer ?
Oui. Lorsqu’une alternative thérapeutique relevant du panier 100 % santé existe, elle doit être indiquée sur le devis ; à défaut, une option à tarifs maîtrisés doit être présentée lorsqu’elle est possible. L’absence de solde dépend aussi des conditions de couverture du patient.
Faut-il envoyer le devis à la mutuelle avant les soins ?
C’est vivement recommandé pour obtenir une estimation personnalisée. Demandez un chiffrage précisant le versement attendu, les plafonds encore disponibles, les éventuelles exclusions et les conditions de validité de la réponse.
Le tiers payant supprime-t-il le reste à charge ?
Non. Il dispense seulement d’avancer les sommes directement réglées au professionnel par les organismes concernés. La partie non couverte par les garanties reste à payer, même lorsque le tiers payant est proposé.