Assurer les outils laissés la nuit dans un véhicule utilitaire : identifier la bonne garantie
L’assurance du véhicule ne couvre pas automatiquement les outils transportés. Pour un artisan qui conserve ses machines dans son fourgon après sa journée, la question décisive n’est donc pas seulement de savoir si le véhicule est assuré contre le vol, mais si son contenu professionnel bénéficie d’une protection pendant le stationnement nocturne.
Prenons le cas fictif de Nadia, électricienne indépendante : chaque soir, elle rentre avec ses appareils de mesure, ses perceuses et plusieurs batteries. Son contrat automobile protège son utilitaire, mais seule une lecture des garanties permet de déterminer si ces équipements seraient indemnisés après une effraction devant son domicile.
Vérifier la couverture du contenu professionnel, pas seulement celle du fourgon
Une assurance automobile, même présentée comme « tous risques », reste soumise à son périmètre contractuel. Les biens transportés peuvent être exclus, couverts par une option particulière ou assurés séparément dans une assurance professionnelle.
La protection recherchée peut porter différents noms : garantie du matériel transporté, assurance des biens professionnels en déplacement ou extension couvrant l’outillage dans les véhicules. L’intitulé commercial ne suffit pas : il faut examiner les conditions générales, les conditions particulières et les éventuels avenants.
Une multirisque professionnelle peut, par exemple, protéger les équipements dans l’atelier sans les suivre pendant les déplacements. À l’inverse, une garantie couvrant certains dommages pendant le transport peut comporter des restrictions lorsque le fourgon reste immobilisé plusieurs heures.
Faire confirmer expressément la couverture pendant la nuit
Le point sensible se trouve souvent dans les clauses relatives au véhicule laissé sans surveillance. Certains contrats imposent un garage fermé, limitent les horaires de couverture ou excluent les biens conservés dans un utilitaire stationné sur la voie publique pendant une plage nocturne déterminée.
Nadia doit donc décrire sa situation réelle : véhicule garé dans la rue, devant sa maison, matériel laissé à bord jusqu’au lendemain. Dire simplement « je transporte mes outils » ne permet pas à l’assureur d’apprécier cette exposition particulière.
La bonne question est précise : « Mes équipements sont-ils couverts contre le vol lorsqu’ils restent toute la nuit dans ce véhicule, à cette adresse et dans ces conditions de stationnement ? » La réponse doit être cohérente avec les documents contractuels ; si nécessaire, une adaptation formalisée du contrat est préférable à une assurance orale.
Distinguer les différents scénarios de vol d’outillage
Le vol d’outillage peut survenir après l’effraction du compartiment de chargement, mais aussi après le vol du fourgon entier. Ces situations ne doivent pas être supposées équivalentes : il faut vérifier que chacune entre bien dans la définition des événements garantis.
D’autres circonstances méritent une question explicite : absence de traces d’effraction visibles, utilisation de clés dérobées, véhicule confié à un salarié ou stationnement sur un chantier. Les modalités de preuve et les exclusions varient selon les contrats.
La nature des objets compte également. Les instruments de mesure, ordinateurs de diagnostic, consommables et marchandises destinées aux clients peuvent relever de catégories distinctes, avec des plafonds ou des exclusions différents.
Pour Nadia, l’enjeu consiste à obtenir une protection correspondant à son quotidien, plutôt qu’à une situation idéale où tout serait déchargé chaque soir. La première sécurité est une garantie écrite qui décrit fidèlement l’usage nocturne du véhicule.
Évaluer les outils professionnels et préparer un inventaire du matériel assurable
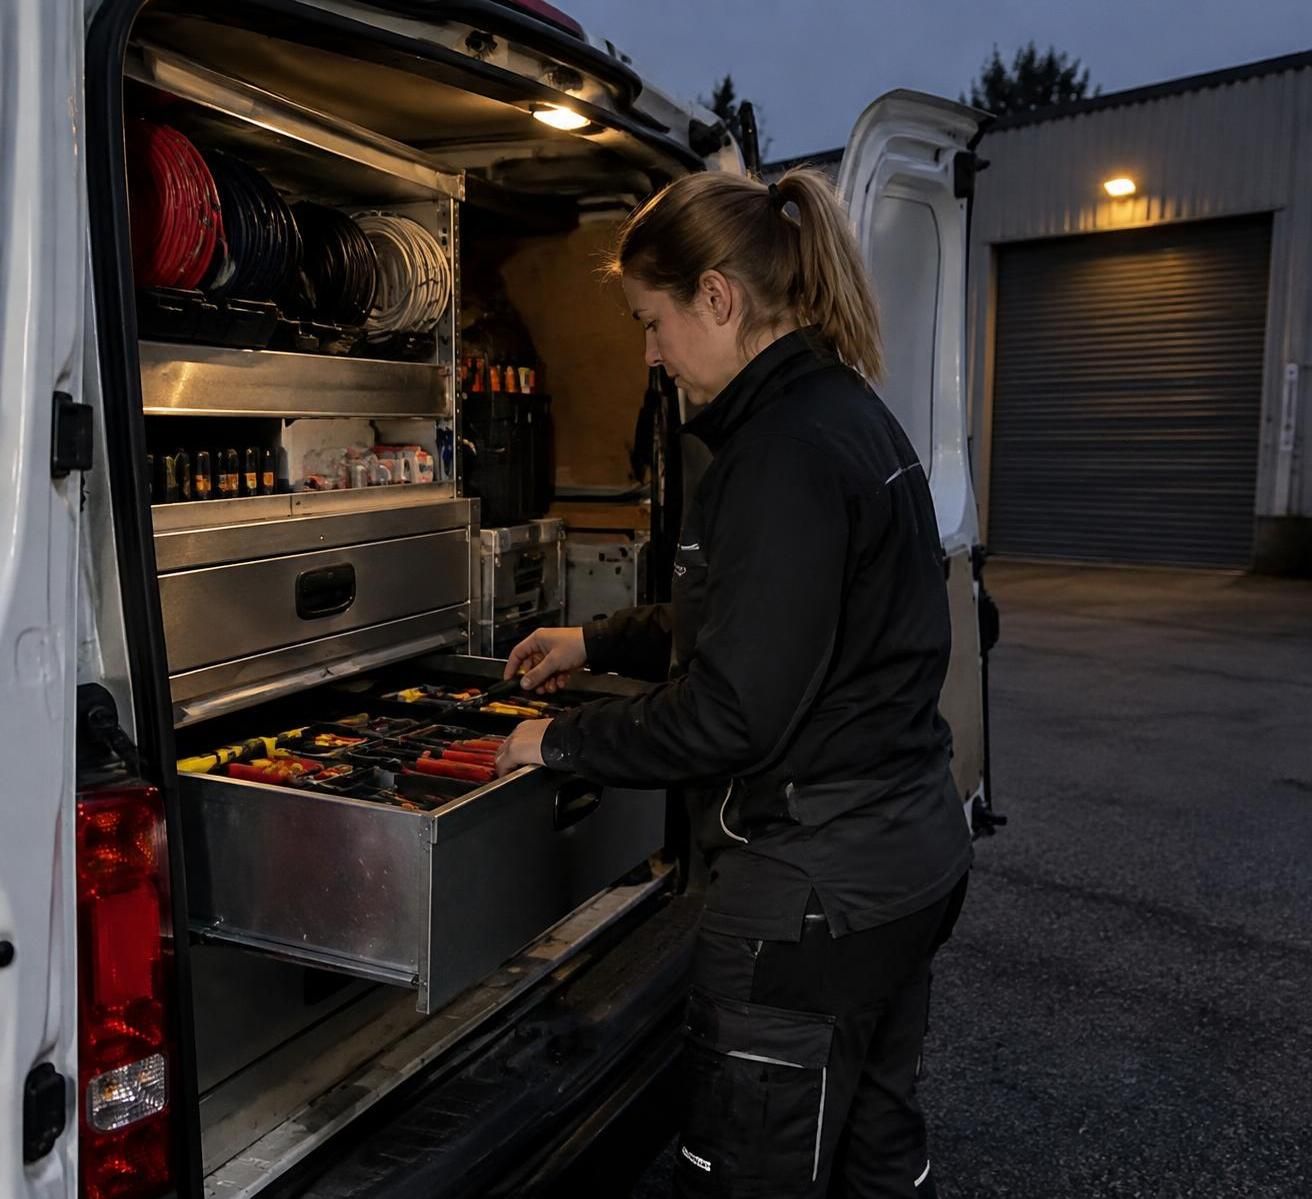
Une fois la couverture nocturne identifiée, il faut déterminer ce qui doit être assuré et pour quelle valeur. Une estimation faite de mémoire conduit facilement à oublier les accessoires, alors que leur remplacement représente parfois une part importante de la dépense.
Dans le fourgon de Nadia, la perceuse la plus récente attire l’attention, mais ce sont aussi les batteries, les chargeurs, les appareils de contrôle et les petites mallettes spécialisées qui permettent de travailler. Le capital assuré doit refléter un ensemble opérationnel, pas seulement quelques machines coûteuses.
Construire un inventaire du matériel utilisable après un sinistre
Un inventaire du matériel efficace associe chaque équipement à des éléments permettant de l’identifier et d’en justifier la valeur. Un simple dossier numérique bien organisé peut suffire, à condition d’être mis à jour et conservé ailleurs que dans le véhicule.
Pour chaque objet important, Nadia rassemble les informations suivantes. Cette méthode réduit les recherches après un cambriolage et facilite aussi la discussion initiale avec l’assureur.
- Désignation précise : type d’appareil, marque, modèle et numéro de série lorsqu’il existe.
- Justificatif d’acquisition : facture, duplicata du fournisseur ou document d’achat d’occasion.
- Éléments visuels : photographie générale et détail des références ou du marquage.
- Valeur et ancienneté : prix payé, date d’achat et coût actuel d’un remplacement équivalent.
- Situation juridique : équipement possédé, loué, prêté ou confié par un client.
Les photographies seules ne démontrent pas toujours le prix ou la propriété d’un bien. Elles complètent utilement les factures, les écritures comptables et les autres justificatifs admis dans le cadre du dossier.
Comprendre la différence entre valeur d’achat et indemnisation
Un outil payé 900 euros plusieurs années auparavant ne donnera pas nécessairement lieu à un remboursement de 900 euros. Selon la formule souscrite, l’indemnité peut tenir compte de la vétusté ou obéir à une garantie de remplacement à neuf assortie de conditions.
Il faut notamment vérifier les limites d’ancienneté, les éventuelles obligations de remplacement et les modalités de versement d’un complément d’indemnité. L’expression « valeur à neuf » ne dispense donc jamais de lire la définition contractuelle.
Le traitement de la TVA mérite aussi une vérification : pour une entreprise qui la récupère, l’évaluation du préjudice ne suit pas nécessairement celle d’un professionnel qui ne peut pas la déduire. Nadia transmet sa situation fiscale afin d’éviter de comparer des montants calculés sur des bases différentes.
Ajuster le plafond aux journées les plus chargées
Le contenu d’un utilitaire varie selon les chantiers. Un équipement loué pour une intervention particulière peut faire grimper temporairement la valeur embarquée, sans que le plafond habituel ait été adapté.
Nadia transporte généralement 7 000 euros de biens, mais emporte parfois un appareil de diagnostic supplémentaire. Elle doit alors vérifier si les biens loués sont couverts, si leur valeur entre dans le capital déclaré et si une extension temporaire est nécessaire.
Une déclaration insuffisante peut limiter l’indemnisation ; ses conséquences exactes dépendent du contrat et des règles applicables. À l’inverse, augmenter inutilement un capital ne garantit pas un remboursement supérieur au préjudice effectivement subi.
Une révision après chaque achat important, puis à échéance régulière, permet de maintenir une cohérence entre le contenu réel et la couverture. Un inventaire à jour transforme une estimation approximative en risque clairement assurable.
Sécurisation des outils : respecter les conditions de protection du véhicule utilitaire
Une garantie adaptée ne remplace pas la prévention, et certaines protections constituent une condition de couverture. La sécurisation des outils doit donc répondre à deux objectifs : ralentir une tentative de vol et satisfaire exactement les exigences prévues au contrat.
Pour Nadia, installer plusieurs accessoires au hasard serait moins utile que de commencer par une lecture des clauses de protection. Un dispositif efficace en pratique ne correspond pas forcément au niveau, au modèle ou aux modalités d’installation demandés par l’assureur.
Associer verrouillage renforcé et protection intérieure
Le verrouillage renforcé des portes peut compliquer l’accès au chargement. Selon la configuration du fourgon, des serrures complémentaires, des protections de points sensibles ou une séparation résistante entre cabine et espace arrière peuvent former des obstacles successifs.
À l’intérieur, un coffre-fort mobile peut protéger les appareils les plus chers, mais son intérêt dépend notamment de sa conception et de sa fixation. Un contenant simplement posé dans le chargement risque d’être emporté avec ce qu’il contient.
Nadia fait donc préciser les caractéristiques attendues : système accepté, ancrage, pose professionnelle éventuelle et justificatifs à conserver. Elle évite de considérer qu’une appellation commerciale, à elle seule, prouve la conformité aux exigences de sa police.
Il faut également distinguer la protection des biens et celle des occupants. Les aménagements ne doivent pas compromettre la sécurité routière, masquer des équipements obligatoires ou rendre le chargement dangereux en circulation.
Installer une alarme antivol sans lui attribuer une protection absolue
Une alarme antivol peut détecter certaines ouvertures ou intrusions et réduire le temps dont disposent les auteurs. Son efficacité dépend toutefois du fonctionnement réel du système, de son activation et de la possibilité qu’une alerte soit remarquée ou reçue.
Un traceur répond à une autre logique : il peut aider à localiser un véhicule après sa disparition, sans empêcher nécessairement le vol de son contenu. Il faut donc éviter de remplacer une protection exigée par un équipement qui remplit une fonction différente.
Pour les dispositifs connectés, Nadia vérifie l’alimentation, les éventuels abonnements et la procédure d’alerte. Une installation laissée inactive n’apporte ni la protection attendue ni la certitude de satisfaire une obligation contractuelle.
Choisir un stationnement sécurisé et limiter la visibilité du chargement
Le stationnement sécurisé ne possède pas une définition universelle valable pour tous les contrats. Une cour privée ouverte, un parking collectif et un garage individuel fermé peuvent être traités différemment ; les mots employés dans la police doivent être compris précisément.
Lorsque plusieurs emplacements sont possibles, un lieu éclairé, contrôlé et moins exposé peut réduire certaines opportunités. Une caméra de surveillance apporte éventuellement des éléments utiles, mais ne remplace ni une fermeture imposée ni les règles applicables à la captation des images.
Nadia retire de la cabine les mallettes visibles et décharge les instruments les plus sensibles lorsqu’elle le peut. Elle ne laisse pas non plus les clés ou les documents contenant des informations utiles à l’accès dans un endroit facilement accessible.
Ces habitudes gagnent à devenir une procédure quotidienne, particulièrement si plusieurs personnes utilisent le fourgon. La protection la plus solide combine des équipements conformes et des gestes réellement appliqués chaque soir.
Comparer les assurances des outils en véhicule : plafonds, franchises et exclusions nocturnes
Deux devis peuvent afficher une cotisation proche tout en offrant des protections très différentes. Pour comparer correctement, il faut demander aux assureurs de chiffrer la même situation : mêmes biens, même valeur maximale, mêmes conducteurs et mêmes conditions de stationnement après la journée.
Nadia présente donc une description unique de son activité, accompagnée de son inventaire et des protections installées. Une comparaison utile porte d’abord sur les situations effectivement garanties, puis sur le prix.
Lire les plafonds d’indemnisation à plusieurs niveaux
Le montant mis en avant dans une proposition n’est pas toujours disponible intégralement pour chaque événement. Un contrat peut comporter un plafond par sinistre, une limite annuelle ou un sous-plafond spécifique aux biens conservés dans un véhicule.
Certains appareils peuvent aussi être soumis à des limites particulières. Nadia vérifie donc le traitement de ses instruments électroniques, plutôt que de supposer qu’ils bénéficient automatiquement du capital général annoncé pour son activité.
| Point à comparer | Vérification à demander | Conséquence pratique |
|---|---|---|
| Couverture nocturne | Horaires, lieux autorisés et durée d’immobilisation | Déterminer si le stationnement habituel est garanti |
| Capital couvert | Limite par événement, par véhicule et par année | Mesurer le remboursement maximal possible |
| Franchise | Montant fixe, pourcentage et minimum éventuel | Évaluer la part du dommage restant à payer |
| Mode d’évaluation | Vétusté, remplacement à neuf et justificatifs requis | Anticiper le budget nécessaire pour se rééquiper |
| Protections imposées | Fermetures, alarme, rangement et lieu de garage | Vérifier que les obligations peuvent être respectées |
| Continuité d’activité | Location de remplacement et pertes financières garanties | Limiter les conséquences de l’arrêt de travail |
Calculer le reste à charge plutôt que regarder seulement la cotisation
Dans un exemple purement illustratif, supposons un préjudice retenu de 8 000 euros, une limite applicable de 6 000 euros et une franchise de 500 euros. Si le contrat prévoit la déduction de cette franchise après application du plafond, l’indemnité serait de 5 500 euros.
Cet exemple montre pourquoi l’ordre de calcul doit être vérifié : la valeur dérobée, la valeur reconnue et la somme versée ne sont pas nécessairement identiques. Les modalités exactes découlent des clauses applicables, notamment lorsqu’une vétusté ou plusieurs limites interviennent.
Une cotisation moins élevée peut rester pertinente si l’entreprise dispose d’une trésorerie suffisante pour absorber une franchise importante. Elle devient moins attractive lorsque le moindre incident empêche de remplacer immédiatement l’équipement indispensable.
Prévoir les dépenses nécessaires pour reprendre les chantiers
Le remplacement des machines ne couvre pas tous les effets économiques d’un cambriolage. Nadia peut devoir louer du matériel, réorganiser ses interventions ou décaler un chantier, avec des frais qui ne relèvent pas automatiquement de la garantie des biens.
Elle demande si une extension couvre certains frais supplémentaires ou une perte d’exploitation consécutive à l’événement concerné. Les conditions de déclenchement, les délais de carence, les justificatifs et les plafonds doivent être examinés séparément.
Enfin, elle signale toute évolution importante : nouveau véhicule, changement d’adresse de garage ou hausse durable de la valeur transportée. Le meilleur contrat est celui dont les limites restent supportables et les obligations compatibles avec l’activité réelle.
Vol des outils pendant la nuit : déclarer le sinistre et préparer l’indemnisation
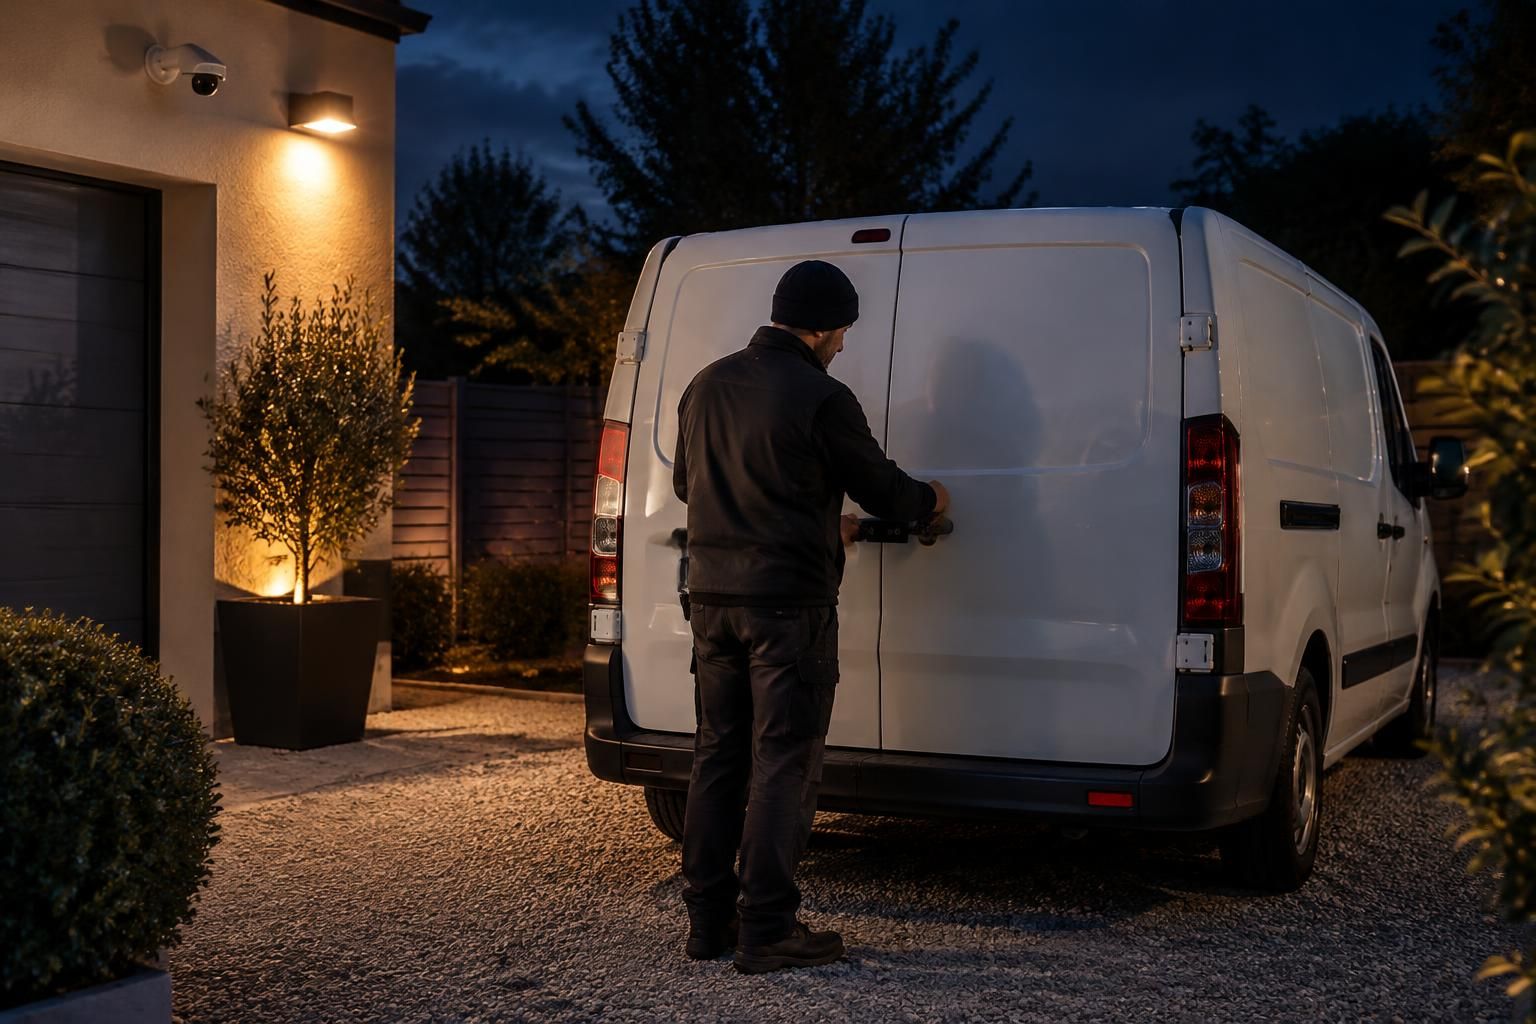
Au matin, Nadia découvre la porte arrière endommagée et plusieurs emplacements vides dans son fourgon. La priorité consiste à se mettre en sécurité, à signaler les faits aux autorités et à préserver les éléments utiles, sans prendre de risque pour rechercher les auteurs.
Un dossier bien préparé avant l’incident facilite les démarches, mais il reste nécessaire de suivre les instructions de l’assureur après les faits. La rapidité de déclaration et la qualité des preuves sont deux leviers distincts : aucun ne remplace l’autre.
Documenter les faits et respecter le délai de déclaration
Nadia photographie les dégâts visibles, l’emplacement du véhicule et l’état du compartiment arrière, lorsque cela peut être fait sans danger. Elle note l’heure de découverte, la dernière utilisation connue et les circonstances constatées, en distinguant les faits des suppositions.
En France, pour une assurance de dommages, le délai contractuel de déclaration d’un vol ne peut pas être inférieur à deux jours ouvrés à compter de la connaissance du sinistre. Il reste prudent de prévenir immédiatement l’assureur et de vérifier la procédure prévue, sans attendre d’avoir réuni toutes les factures.
Le dépôt de plainte et la déclaration à la compagnie sont deux démarches différentes. L’une ne remplace pas automatiquement l’autre ; les références de la plainte et les pièces demandées doivent être transmises selon les modalités indiquées.
Si une réparation urgente est nécessaire pour éviter une aggravation, Nadia contacte son interlocuteur et conserve les justificatifs. Avant toute remise en état non urgente, elle demande si une expertise ou des photographies complémentaires sont requises.
Constituer un dossier cohérent et chiffré
L’inventaire préparé auparavant devient la base du relevé des biens disparus. Nadia y distingue les objets effectivement manquants, ceux qui sont endommagés et ceux qui se trouvaient ailleurs au moment du cambriolage.
Elle joint les preuves disponibles : factures, numéros de série, photographies, documents de location et justificatifs des protections installées. Les éventuelles images de vidéosurveillance sont à préserver rapidement par les voies appropriées, car leur durée de conservation peut être limitée.
Il est important de ne pas gonfler l’évaluation ni d’ajouter des biens dont la présence n’est pas établie. Une déclaration précise permet au gestionnaire ou à l’expert d’examiner le préjudice sans multiplier les demandes de clarification.
Organiser la reprise et examiner la proposition d’indemnisation
Pour honorer ses rendez-vous urgents, Nadia identifie le matériel strictement nécessaire et demande des devis de location ou de remplacement. Elle vérifie l’accord éventuellement requis avant d’engager des frais qu’elle souhaite faire prendre en charge.
Lorsqu’une proposition arrive, elle contrôle la liste des biens retenus, les valeurs appliquées, la vétusté, les plafonds et la franchise. En cas de désaccord, elle demande un calcul détaillé et transmet les justificatifs complémentaires, puis utilise au besoin la procédure de réclamation et les recours accessibles à sa situation.
Si des équipements sont retrouvés après le versement d’une indemnité, elle en informe l’assureur pour appliquer les dispositions prévues. La gestion du sinistre se poursuit jusqu’au règlement complet du dossier, y compris lorsque les biens réapparaissent.
L’assurance tous risques de mon utilitaire couvre-t-elle mes outils ?
Pas automatiquement. Il faut une garantie couvrant explicitement le contenu professionnel, puis vérifier qu’elle s’applique lorsque le véhicule reste stationné pendant la nuit.
Puis-je être assuré si mon fourgon dort dans la rue ?
Certains contrats le permettent, tandis que d’autres imposent un garage fermé ou excluent certaines plages horaires. Faites décrire votre stationnement habituel dans les documents contractuels et respecter les protections exigées.
Un coffre fixé dans le véhicule suffit-il pour être indemnisé ?
Non. Il peut constituer une mesure de protection utile ou obligatoire, mais la garantie doit aussi couvrir les biens, les circonstances du vol et le stationnement concerné. Ses caractéristiques doivent correspondre aux exigences du contrat.
Comment justifier un outil acheté d’occasion sans facture classique ?
Rassemblez le document de cession, la preuve de paiement, les échanges avec le vendeur, les photographies et le numéro de série. Demandez à l’assureur quels justificatifs il accepte ; leur examen dépend du dossier.
Le matériel loué est-il couvert avec mes propres équipements ?
Ce n’est pas systématique. Vérifiez la couverture des biens loués ou confiés, leur inclusion dans le capital assuré et les obligations prévues par le loueur afin d’éviter une absence de garantie ou un chevauchement mal compris.