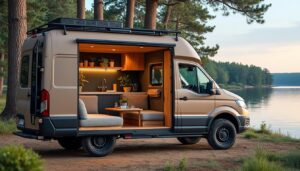
Au fur et à mesure que les modes de voyage évoluent, le van aménagé s’impose comme un choix privilégié pour ceux qui rêvent d’aventure, de liberté et d’itinérance. Que ce soit pour explorer les paysages emblématiques en couple, partir en famille ou entre amis, le fourgon aménagé combine la praticité d’un véhicule utilitaire avec le confort d’une vraie maison mobile. Cependant, cette nouvelle manière de voyager implique aussi de bien réfléchir à la couverture d’assurance adaptée, spécialement conçue pour protéger un véhicule qui est à la fois un moyen de transport et un logement. En 2025, avec une demande en croissance pour les vans aménagés, la question de l’assurance devient toujours plus stratégique, couvrant non seulement les aléas de la route mais également les risques liés aux équipements intérieurs. La connaissance précise du type d’aménagement et des garanties proposées par les principaux acteurs comme MAIF, AXA ou Groupama vous donnera un véritable avantage pour choisir sereinement la police la mieux adaptée à vos usages et à votre budget.
Comprendre la distinction entre van aménagé homologué et non homologué pour une assurance adaptée
Un premier réflexe crucial pour assurer un véhicule utilitaire transformé en van aménagé est de différencier les types d’homologation qui influencent directement la nature du contrat d’assurance à souscrire. Un van aménagé est un fourgon utilitaire transformé pour devenir un habitat mobile. Il nécessite des travaux d’aménagements tels que l’isolation, l’installation d’équipements électriques, de plomberie voire de gaz, ainsi qu’une décoration pour offrir un cadre de vie confortable.
La classification se divise en deux grandes catégories :
- Vans aménagés non homologués (CTTE ou VU) : Ces véhicules conservent leur statut de véhicule utilitaire ou camionnette car les aménagements sont démontables et légers. Par exemple, un kit d’ameublement simple fixé sans modification lourde, sans installation de gaz, peut être retiré en quelques heures. La carte grise reste classique, indiquant un véhicule utilitaire. L’assurance se limite alors à une couverture auto basique, et les équipements intérieurs ne sont pas automatiquement assurés. Il est cependant possible de souscrire à des garanties supplémentaires pour protéger les biens et aménagements installés temporairement.
- Vans aménagés homologués VASP (Véhicule Automoteur Spécialement Aménagé pour le transport de personnes ou de marchandises) : Ces fourgons ont subi des transformations plus lourdes, proches de celles d’un camping-car. L’homologation VASP, attribuée après contrôle par la DREAL, modifie la carte grise et officialise le statut de camping-car. Cette classification est obligatoire si le véhicule comprend une installation fixe de gaz ou des aménagements lourds. En termes d’assurance, vous devez alors choisir une formule type camping-car. Cette dernière couvre les aménagements et équipements intérieurs en cas d’accident, vol ou incendie.
Cette distinction est essentielle car les assurances telles que celles proposées par MAAF, Allianz ou la Matmut ne couvrent pas de la même manière un van utilitaire que celui homologué VASP. En effet, l’étendue des garanties, les franchises et le coût varient énormément en fonction de cette classification.
| Type de van aménagé | Homologation | Carte grise | Couverture assurance | Équipements intérieurs couverts |
|---|---|---|---|---|
| Non homologué | Absente | CTTE ou VU | Assurance auto classique (tiers, intermédiaire, tous risques) | Non, sauf option spécifique |
| Homologué VASP | Obligatoire | Camping-car | Assurance camping-car adaptée | Oui, équipement et aménagements inclus |
Cet aspect d’homologation a aussi une incidence sur la fréquence des contrôles techniques et sur les responsabilités en cas d’accident. Les voyageurs avisés doivent donc intégrer ce point avant d’explorer les différentes offres et garanties assurantielles proposées par des assureurs tels que GMF, MACIF ou Direct Assurance.
Quels critères considérer pour choisir la meilleure assurance van et fourgon aménagé
La sécurisation financière d’un van aménagé passe par une assurance qui s’adapte précisément aux besoins et usages du propriétaire. Il est indispensable de considérer plusieurs critères lors de la souscription :
- Type de couverture : La garantie responsabilité civile, obligatoire, protège contre les dommages causés à autrui. C’est la base minimale. Au-delà, vous pouvez opter pour une formule intermédiaire apportant une protection contre le vol, le vandalisme, le bris de glace ou l’incendie. Enfin, l’assurance tous risques couvrira une palette très large de sinistres dont les dommages au véhicule et son aménagement, essentiel pour un van neuf ou de grande valeur.
- Valeur du véhicule et des équipements : Certains assureurs évaluent de façon plus précise les biens embarqués, comme une installation de panneaux solaires, système électrique ou mobilier sur mesure. Des assureurs tels que L’olivier Assurance offrent des garanties personnalisées adaptées à ces aménagements.
- Usage et fréquence : L’utilisation occasionnelle, saisonnière ou régulière impacte la prime d’assurance et les garanties nécessaires. Par exemple, pour un voyageur qui utilise son fourgon tous les jours et habite à l’année dans son van, les garanties doivent être plus larges que pour un utilisateur saisonnier.
- Zone géographique de circulation : Certaines assurances excluent des zones hors Europe ou limitent la durée de couverture à 3 mois, impactant les voyageurs longue durée. AXA et Groupama sont parmi les assureurs proposant des solutions étendues sur le territoire européen.
- Franchise et plafonds : Choisir une assurance van doit tenir compte du montant des franchises applicables afin d’éviter des coûts trop importants en cas de sinistre. Certaines compagnies comme MAIF ou GMF permettent de moduler ces franchises selon les besoins.
Pour vous aider dans votre choix, voici un tableau comparatif simplifié des principales formules d’assurance proposées pour un van aménagé, leurs garanties et les situations où elles sont les plus adaptées :
| Formule d’assurance | Garanties principales | Profil utilisateur conseillé | Exemples de compagnies |
|---|---|---|---|
| Responsabilité civile au tiers | Dommages causes aux tiers | Vans non aménagés ou usage très occasionnel | Direct Assurance, Matmut |
| Formule intermédiaire | Vol, incendie, vandalisme, bris de glace | Usage modéré, vans avec aménagement léger non homologué | MAAF, MACIF |
| Tous risques | Protection complète incluant dommages au véhicule, équipements intérieurs | Vans homologués VASP, usage intensif ou véhicule neuf | MAIF, Allianz, GMF |
Ne négligez jamais la mise en concurrence des offres. Un même niveau de garanties peut coûter du simple au triple selon votre assureur. Préparez un cahier des charges et listez vos aménagements spécifiques afin de parler en connaissance de cause lors des devis.
Adapter votre assurance van aménagé à votre profil de voyageur pour une protection optimale
Au-delà des caractéristiques techniques du véhicule, votre profil et vos habitudes jouent un rôle clé dans le choix de l’assurance. Voici des catégories usuelles à considérer :
- Les voyageurs longue durée en Europe : Ils utilisent leur van plusieurs mois d’affilée à travers plusieurs pays du continent. Ils devront s’assurer que leur contrat couvre les séjours prolongés hors de France, avec des garanties adaptées et l’assurance d’une assistance fiable en cas de panne ou accident à l’étranger.
- Les voyageurs occasionnels : Ceux qui prennent leur fourgon quelques weekends ou quelques semaines par an. La couverture peut alors être plus souple, avec des options saisonnières permettant de réduire le coût en dehors de la période d’utilisation.
- Les vanlifers à l’année : Habitant dans leur van, ces utilisateurs nécessitent une domiciliation précise, souvent chez des proches, pour pouvoir obtenir une assurance valable. Sans domiciliation, certains assureurs refusent de couvrir le véhicule. La FFCC, Fédération des campeurs, caravaniers et camping-caristes, propose des solutions et avantages intéressants pour ce profil.
À titre d’exemple, une utilisatrice régulière d’un van homologué VASP ayant souscrit une assurance tous risques à la MAIF a pu bénéficier d’une assistance sur mesure durant un séjour de longue durée en Scandinavie, un avantage difficilement égalable avec une formule plus basique. Ce type de témoignage illustre l’importance d’un contrat adapté au mode de vie du vanlifer.
Le tableau ci-dessous détaille comment votre profil peut influencer le choix de garanties, avec des exemples de bonnes pratiques d’assurance pour chaque catégorie de voyageurs :
| Profil de voyageur | Garanties recommandées | Exemples d’assureurs adaptés | Points d’attention |
|---|---|---|---|
| Voyageurs longue durée | Assistance Europe étendue, tous risques, garanties équipements intérieurs | AXA, GMF | Durée de couverture limitée hors Europe, formalités de déclaration importantes |
| Utilisateurs occasionnels | Formule intermédiaire et options saisonnières | MAAF, Matmut | Bien déclarer les usages pour éviter litiges |
| Vanlifers à l’année | Tous risques avec domiciliation, assistance 24/7, garanties habitation possibles | MACIF, L’olivier Assurance | Domiciliation officielle nécessaire, vérification des exclusions en camping sauvage |
Un autre aspect à ne pas négliger est la déclaration précise des équipements embarqués. Certains assureurs comme Direct Assurance ou Allianz accordent des forfaits et des protections spéciales pour le matériel technologique ou les biens de valeur stockés dans le véhicule.
Conseils pratiques pour une protection complète et adaptée de votre fourgon aménagé
Au-delà du choix de la formule, certaines pratiques permettent d’optimiser votre assurance tout en maitrisant le budget :
- Vérifiez la couverture à l’étranger : Les garanties excluent parfois certains territoires hors Europe. Si vous souhaitez élargir votre périmètre de voyage, demandez précisément à votre assureur les zones couvertes.
- Optez pour des garanties modulables : Vous pouvez ajuster vos protections selon les périodes d’utilisation. En hiver ou lors des mois sans utilisation, une garantie responsabilité civile seule peut suffire, réduisant ainsi le coût.
- Devenez membre de la FFCC : L’adhésion à la Fédération donne accès à des avantages exclusifs comme des réductions sur les assurances, une assistance dédiée ou encore des garanties automatique en cas de vol ou dégât.
- Étudiez les franchises : Choisissez des franchises adaptées à votre profil d’utilisateur pour éviter des dépenses trop élevées en cas de sinistre.
- Communiquez clairement : Indiquez toutes les particularités de votre véhicule et de votre usage lors de la souscription. Une déclaration complète évitera les mauvaises surprises.
Par exemple, un souscripteur à L’olivier Assurance ayant opté pour une garantie contre le vol et le vandalisme a pu être indemnisé rapidement après un incendie partiel provoqué par un court-circuit, illustrant l’importance d’une couverture étendue à tous les aléas spécifiques au van aménagé.
Enfin, n’hésitez pas à consulter des ressources complémentaires telles que protéger ses biens personnels, ou encore des articles sur la protection contre les catastrophes naturelles. Vous pouvez aussi vous informer sur les assurances adaptées aux biens commerciaux, une source d’inspiration pour la protection des matériels embarqués : assurance des biens commerciaux.
Comment démarrer vos démarches pour assurer un fourgon aménagé dans les meilleures conditions
Le parcours pour souscrire une assurance adaptée débute souvent par une évaluation claire de vos besoins et du profil de votre van. Avant de vous lancer dans les recherches, voici quelques étapes clés :
- Consultez votre assureur actuel : Si vous avez déjà un contrat auto, commencez par vérifier si l’assurance auto peut être étendue ou modifiée pour prendre en compte les aménagements de votre fourgon.
- Évitez les comparateurs en ligne : Leur base de données n’est souvent pas assez précise pour ces véhicules atypiques. Afin d’obtenir des conseils personnalisés, privilégiez les échanges directs avec les conseillers spécialisés dans les assurances camping-car ou fourgon aménagé.
- Préparez une liste complète des questions : Interrogez chaque assureur sur la prise en charge des aménagements, la couverture à l’étranger, les garanties vol, incendie et vandalisme, ainsi que sur la gestion des franchises.
- Choisissez un assureur expérimenté : Des compagnies telles que MAIF, GMF ou MAAF ont une longue expérience des véhicules aménagés et proposent souvent des packs dédiés.
- Analysez attentivement les contrats avant signature : Vérifiez les exclusions, les montants de remboursement et les conditions de résiliation.
Une question fréquente concerne la domiciliation. Pour les vanlifers habitant à l’année dans leur véhicule, il est nécessaire de disposer d’une adresse fixe, souvent chez des proches ou un organisme officiel, indispensable à la souscription d’une assurance valable. L’absence de domiciliation peut entraîner un refus catégorique des assureurs à garantir le véhicule.
En bref, soyez méthodique et patient. Prenez le temps de comparer les offres et de comprendre toutes les subtilités des contrats. Une bonne assurance vous apportera la sérénité indispensable pour profiter pleinement de vos aventures sur la route.
Questions courantes sur l’assurance pour les vans aménagés
- Est-il possible d’assurer un fourgon aménagé non homologué ?
Oui, mais la couverture reste généralement limitée à une assurance auto classique. Il est conseillé de souscrire des garanties supplémentaires pour couvrir l’intérieur et les équipements. - Faut-il obligatoirement faire homologuer un aménagement lourd ?
Oui, pour les aménagements fixes comportant installation de gaz ou modifications structurelles, l’homologation VASP est obligatoire pour obtenir une couverture adaptée. - Comment protéger ses équipements personnels dans le van ?
Il faut vérifier que la police d’assurance inclut ou accepte la souscription d’options protégeant le matériel à l’intérieur du véhicule, selon la valeur déclarée. - Est-ce que l’assurance couvre les déplacements hors Europe ?
Cela dépend du contrat, certains limitent ou excluent les garanties hors espace Schengen. AXA et Groupama proposent parfois des extensions pour voyages prolongés. - Peut-on moduler son assurance selon les saisons ?
Oui, il est possible de réduire les garanties en période de non-utilisation pour diminuer les primes, à condition de respecter les clauses du contrat.