Adopter un chien dont le passé médical reste incomplet ne ferme pas la porte à une assurance santé animale. La difficulté consiste à distinguer ce qui n’a jamais été documenté de ce qui était déjà connu avant la souscription : un dossier absent, une ancienne prescription et un symptôme observé n’ont pas les mêmes conséquences contractuelles.
Pour trouver une protection utile, il faut reconstituer les informations disponibles, répondre précisément aux questions posées et obtenir des explications écrites sur les exclusions. Prenons le cas fictif de Camille, qui accueille Oslo, un chien de refuge d’environ cinq ans : son parcours montre comment avancer sans inventer un historique rassurant, ni accepter une couverture dont les limites resteraient floues.
Assurance chien adopté : reconstituer le dossier médical sans inventer son passé
Quels documents demander au refuge avant de choisir une assurance ?
La première démarche commence auprès de l’association ou de l’établissement ayant organisé l’adoption. Même lorsque les circonstances de l’abandon restent inconnues, la structure peut détenir des renseignements utiles : date d’arrivée, observations des soigneurs, soins réalisés pendant le séjour et coordonnées du cabinet vétérinaire intervenant.
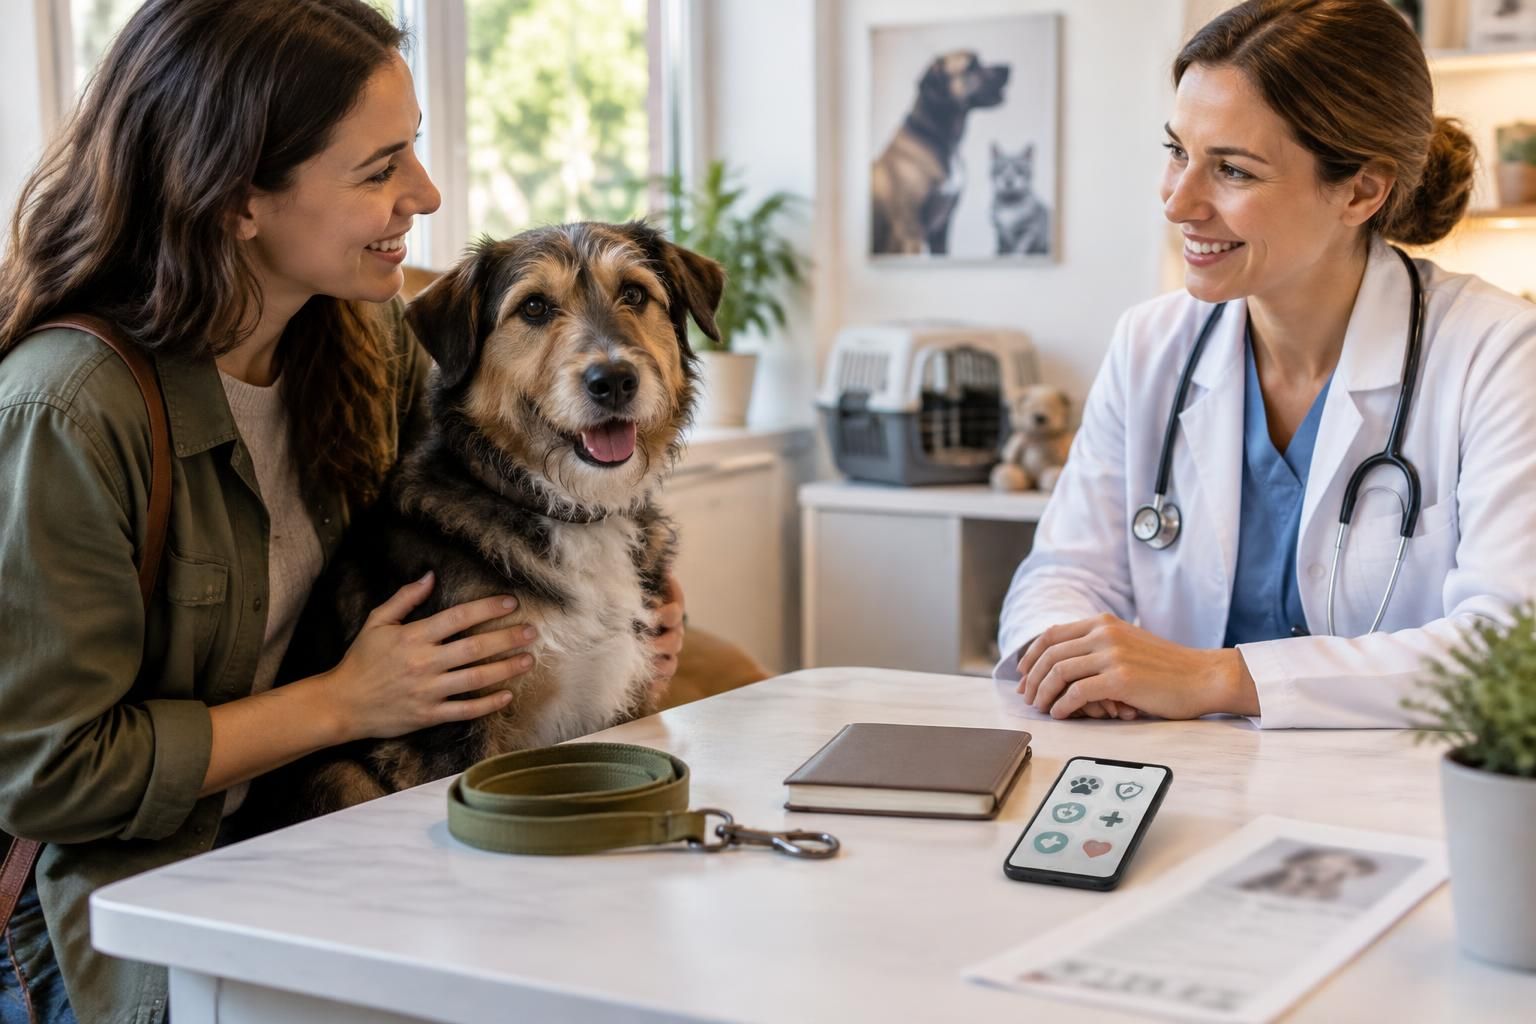
Camille reçoit ainsi le document d’adoption d’Oslo, son numéro d’identification et une copie des vaccinations effectuées au refuge. Ces pièces ne constituent pas un historique exhaustif, mais elles permettent de fixer des repères datés et de présenter une situation cohérente lors d’une demande de devis.
Il faut aussi demander les comptes rendus disponibles, et pas seulement le carnet de santé. Une facture mentionnant un traitement auriculaire, par exemple, peut conduire à rechercher le motif exact de la consultation : irritation passagère, corps étranger ou affection récurrente ne décrivent pas la même situation.
- Documents d’adoption et d’identification : ils précisent l’identité de l’animal et les dates essentielles.
- Carnet de santé ou passeport : ils recensent notamment certains vaccins et actes vétérinaires.
- Comptes rendus, résultats et ordonnances : ils détaillent les problèmes effectivement observés.
- Informations écrites du refuge : elles permettent de conserver les éléments transmis et leurs limites.
- Coordonnées des praticiens précédents : elles peuvent faciliter une demande de documents, selon les règles applicables à leur communication.
À quoi sert le premier bilan vétérinaire du chien adopté ?
Une consultation après l’arrivée permet d’évaluer l’état actuel du compagnon et d’organiser son suivi. Le praticien examine notamment les oreilles, la bouche, la peau, la locomotion et l’état corporel, puis propose les investigations justifiées par ses constatations.
Ce rendez-vous n’est pas un certificat garantissant l’absence de toute maladie ancienne. Un examen normal décrit une situation à une date donnée ; il ne permet pas d’effacer un épisode antérieur ni d’exclure toutes les affections encore silencieuses.
À l’inverse, il n’est pas nécessaire d’accumuler des analyses sans indication clinique pour tenter de rendre le dossier « assurable ». Si une compagnie exige un certificat ou des examens particuliers, mieux vaut connaître précisément sa demande, les frais associés et la personne qui doit les supporter.
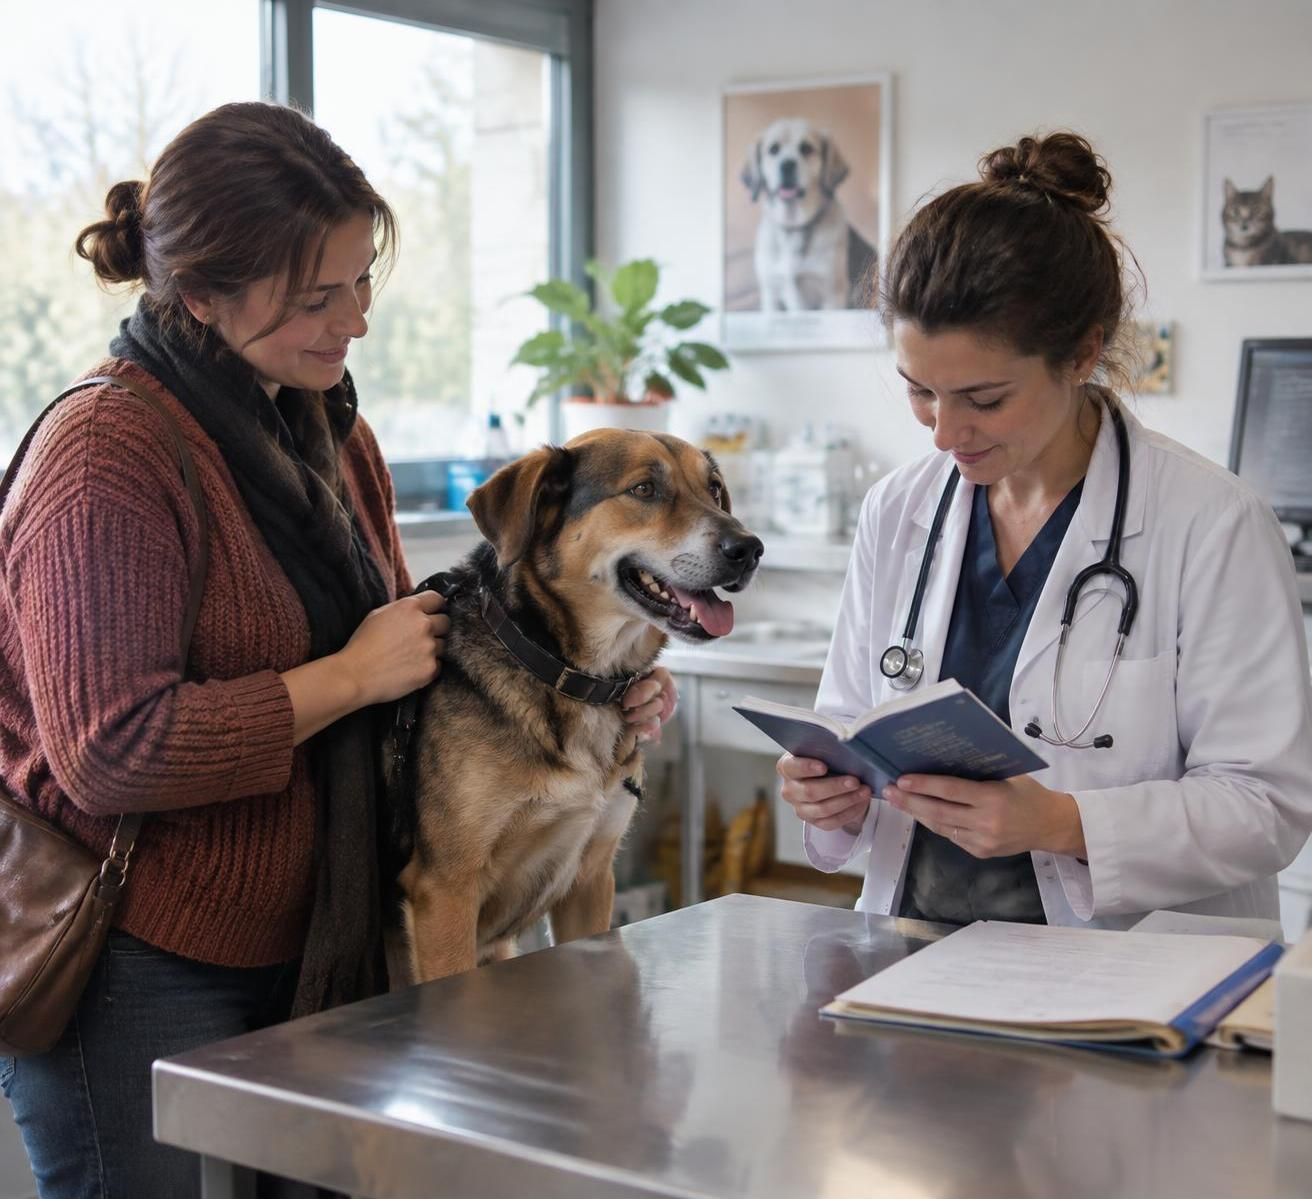
Oslo présente une légère rougeur à une oreille lors de sa première visite. Camille demande que les constatations, le diagnostic retenu et le traitement figurent clairement dans le compte rendu, sans chercher à transformer cette observation en preuve d’une affection chronique ou, au contraire, à la faire disparaître.
Comment présenter des antécédents médicaux inconnus avec précision ?
La bonne méthode consiste à séparer trois catégories : les faits documentés, les observations personnelles depuis l’adoption et les informations indisponibles. Écrire « aucun document antérieur à l’entrée au refuge » est plus exact que déclarer « aucun problème de santé dans sa vie ».
Si l’âge a été estimé, cette précision mérite également d’être conservée. L’assureur pourra expliquer quel justificatif il accepte et quelle date de naissance il retient pour appliquer ses critères d’admission ou ses tarifs.
Camille crée finalement un dossier numérique avec les pièces originales et une chronologie simple. Cette organisation facilitera aussi les futures demandes de remboursement : l’objectif n’est pas de combler les blancs, mais de rendre les faits vérifiables, avant d’examiner leur portée contractuelle.
Antécédents médicaux inconnus et maladies préexistantes : comprendre les exclusions
Un passé médical absent ne signifie pas une maladie déjà connue
Les antécédents médicaux inconnus désignent d’abord un manque d’informations. Ils ne prouvent ni une parfaite santé passée ni l’existence d’une affection déterminée : cette distinction compte lorsqu’une compagnie examine une demande d’adhésion ou une facture ultérieure.
Les maladies préexistantes correspondent, selon la définition du contrat, à des troubles antérieurs à une date de référence. Cette date peut être liée à la souscription, à la prise d’effet ou aux périodes d’attente, et les critères retenus peuvent inclure des symptômes, un diagnostic ou un traitement.
Il serait donc trompeur de croire qu’une affection devient automatiquement remboursable parce que son nom a été posé après l’adhésion. À l’inverse, un diagnostic tardif ne démontre pas, à lui seul, que son propriétaire connaissait déjà le problème lors de ses déclarations.
Pour Oslo, une ancienne boiterie mentionnée dans un compte rendu appelle une question précise : quelles conséquences aurait-elle sur une future prise en charge orthopédique ? La réponse utile n’est pas une formule générale, mais l’explication des clauses applicables à cet historique particulier.
Lire la portée exacte des restrictions de remboursement
Une exclusion peut viser une affection identifiée, ses complications, certaines récidives ou une catégorie plus large de soins. Deux contrats affichant le même taux de remboursement peuvent donc offrir des protections très différentes à un animal ayant déjà reçu un traitement.
Il faut notamment rechercher les définitions de « maladie », « accident », « antériorité » et « affection chronique ». Les restrictions concernant les troubles héréditaires, congénitaux ou certaines interventions doivent aussi être examinées, sans présumer qu’elles existent dans toutes les formules.
| Situation rencontrée | Question à adresser à l’assureur | Point à faire préciser par écrit |
|---|---|---|
| Aucun dossier avant le refuge | Acceptez-vous cette absence d’historique ? | Pièces nécessaires et éventuelles restrictions particulières |
| Symptôme ancien sans diagnostic | Cette observation entraîne-t-elle une exclusion ? | Actes concernés et lien médical retenu |
| Affection traitée avant l’adhésion | Les récidives ou complications sont-elles couvertes ? | Étendue et durée de l’exclusion éventuelle |
| Diagnostic établi pendant l’attente | Quelles conséquences après cette période ? | Application de la clause aux soins futurs |
Ne pas confondre acceptation du dossier et couverture de tous les soins
Une compagnie peut accepter l’animal tout en excluant un problème particulier. L’émission d’un contrat ne signifie donc pas que toutes les dépenses seront remboursées, surtout si une restriction figure dans les conditions particulières ou dans une annexe.
Camille demande ainsi si l’épisode auriculaire d’Oslo entraînerait uniquement une exclusion limitée à l’affection constatée ou une restriction plus étendue. Elle sollicite aussi la procédure prévue lorsqu’un vétérinaire estime qu’un nouveau problème n’a aucun rapport avec cet épisode.
Lorsqu’un interlocuteur indique oralement que « cela devrait passer », mieux vaut demander une confirmation documentée, rattachée au dossier. Une réponse commerciale vague ne remplace pas les garanties contractuelles, et un simple courriel explicatif ne modifie pas nécessairement une exclusion écrite.
Si plusieurs documents paraissent contradictoires, il faut faire clarifier leur articulation avant de signer. Une modification promise doit être formalisée dans le document contractuel approprié, plutôt que laissée à l’interprétation lors du premier sinistre.
La question centrale n’est pas seulement de savoir si le chien peut être assuré, mais quels événements futurs seront effectivement couverts. Pour obtenir une réponse exploitable, la qualité des déclarations initiales devient déterminante.
Questionnaire de santé et délai de carence : sécuriser la souscription
Remplir le questionnaire de santé sans transformer une inconnue en certitude
Le questionnaire de santé doit être rempli à partir des renseignements réellement disponibles. Lorsqu’une question concerne toute la vie de l’animal, répondre catégoriquement par la négative peut être inadapté si le propriétaire ne connaît que les semaines écoulées depuis son adoption.
Si aucune option ne permet d’indiquer cette situation, il convient d’interroger la compagnie avant de valider. Un message peut préciser la date d’adoption, les documents reçus et l’absence d’accès à une période antérieure, puis demander comment renseigner le formulaire.
Camille écrit par exemple : « Depuis son arrivée à mon domicile, Oslo a été soigné pour une rougeur auriculaire ; je joins le compte rendu. Je ne dispose pas de son historique avant son entrée au refuge. » Cette formulation distingue les faits connus des renseignements manquants.
Il ne faut ni dissimuler un traitement ni ajouter un diagnostic supposé. Une toux observée reste une toux tant qu’un professionnel n’a pas établi sa cause ; si le formulaire interroge les symptômes, elle doit toutefois être signalée conformément à la question posée.
Une déclaration exacte protège mieux qu’une réponse artificiellement rassurante. En droit français, une fausse déclaration peut avoir des conséquences importantes sur le contrat ou l’indemnisation, selon sa nature et les circonstances.
Repérer les différentes dates de prise en charge
Le délai de carence est une période pendant laquelle certaines garanties ne sont pas encore mobilisables. Il peut différer entre accident, maladie et certaines interventions ; aucune durée unique ne doit être considérée comme valable pour l’ensemble du marché.
La date de signature, celle de prise d’effet administrative et celle d’ouverture d’une garantie peuvent donc être distinctes. Un prélèvement déjà effectué ne prouve pas que tous les événements médicaux sont désormais couverts.
Supposons qu’Oslo développe des troubles digestifs pendant cette période. Les consultations immédiates peuvent rester à la charge de Camille, et la prise en charge des examens ou traitements ultérieurs dépendra aussi de la façon dont le contrat traite une affection apparue durant l’attente.
Attendre l’expiration du calendrier avant de présenter la facture ne change pas la date réelle d’apparition des symptômes. Surtout, il ne faut jamais retarder des soins nécessaires pour tenter de bénéficier d’un remboursement : l’état de l’animal reste prioritaire.
Conserver les preuves utiles dès l’adhésion
Avant de payer, mieux vaut télécharger les conditions d’assurance, le devis, les conditions particulières et les réponses transmises. Une copie datée du formulaire validé permet de retrouver exactement les informations déclarées si une discussion survient plusieurs mois plus tard.
Les échanges relatifs à une exclusion ou à une pièce manquante méritent le même soin. Si le contrat reste soumis à une acceptation médicale ou documentaire, il faut savoir à quel moment cette acceptation devient effective et quelles démarches restent nécessaires.
Camille prépare ensuite un calendrier avec les dates d’ouverture des différentes protections. Elle garde parallèlement une réserve pour les premiers soins, car une adhésion récente ne supprime ni les dépenses non couvertes ni l’obligation éventuelle d’avancer les frais.
Cette méthode évite une mauvaise surprise fréquente : découvrir la portée des périodes d’attente au moment d’une urgence. Une souscription sécurisée repose sur trois éléments concordants : des réponses fidèles, des documents conservés et des dates comprises. Il reste alors à vérifier si la formule choisie correspond réellement au budget du foyer.
Comparer les garanties vétérinaires et calculer le vrai reste à charge
Pourquoi le taux de remboursement ne suffit pas
Une assurance chien adopté doit être évaluée sur les dépenses qu’elle peut réellement absorber. Le pourcentage affiché attire facilement l’attention, mais le plafond annuel, la franchise, les restrictions et les actes éligibles déterminent aussi le montant finalement reçu.
Un contrat peut couvrir les consultations pour maladie tout en limitant certains examens ou en excluant des soins dentaires particuliers. Les médicaments, l’hospitalisation, la chirurgie et la rééducation doivent être vérifiés séparément lorsque ces postes comptent dans le choix du propriétaire.
Il faut également comprendre le mécanisme de franchise : annuelle, appliquée à chaque facture ou calculée selon une autre règle. Deux offres portant la même somme sur leur présentation commerciale ne produiront pas nécessairement le même résultat sur plusieurs visites rapprochées.
Voici un exemple purement illustratif : une dépense entièrement éligible de 1 000 euros, remboursée à 80 %, donnerait 800 euros avant franchise et autres limitations. Si une franchise annuelle restante de 100 euros est ensuite déduite selon les modalités prévues, le versement serait de 700 euros ; un calcul différent reste possible avec d’autres clauses.
Utiliser un comparateur d’assurance chien comme outil de présélection
Un comparateur d’assurance chien permet de repérer plusieurs niveaux de cotisation et de garanties vétérinaires. Il ne remplace pas l’étude du dossier d’Oslo, notamment si les résultats affichés reposent sur des hypothèses générales de bonne santé.
Camille sélectionne trois devis, puis adresse à chaque organisme les mêmes informations factuelles. Elle compare les réponses écrites sur l’épisode auriculaire, les périodes d’attente et les justificatifs exigés, plutôt que de choisir immédiatement la mensualité la plus basse.
Elle examine aussi l’évolution possible du tarif avec l’âge, les modalités de résiliation et les règles de renouvellement. Une formule supportable aujourd’hui doit rester compatible avec son budget, sans supposer que son prix demeurera identique pendant toute la vie du compagnon.
Les délais habituels de traitement des demandes et l’éventuelle avance de frais ont également un effet pratique. Un remboursement intéressant sur le papier ne règle pas toujours le besoin de trésorerie au moment où la clinique demande le paiement.
Distinguer soins, prévention et protection des autres animaux
Les forfaits de prévention peuvent financer certains vaccins ou actes prévus au contrat, dans une enveloppe déterminée. Ils ne doivent pas être confondus avec une couverture générale des maladies : il faut vérifier les dépenses admises et comparer leur coût à l’avantage réellement attendu.
La distinction entre risques assurés vaut aussi pour les foyers accueillant plusieurs espèces. Les questions concernant une mutuelle pour un lapin nain ou un furet domestique relèvent d’offres et de critères qui ne sont pas automatiquement transposables à un chien.
De même, protéger des poules et de petits animaux d’élevage contre le vol ou les accidents répond à d’autres besoins. Une garantie portant sur la disparition d’un animal ne doit pas être confondue avec le remboursement de ses consultations.
Pour Oslo, Camille privilégie finalement les postes susceptibles de déséquilibrer son budget plutôt qu’une accumulation de petits services. Le bon contrat est celui dont le reste à charge demeure acceptable dans plusieurs scénarios concrets, y compris lorsqu’une exclusion connue s’applique.
Refus d’assurance ou de remboursement : organiser les soins et défendre son dossier
Que faire lorsqu’un assureur refuse le chien adopté ?
Un refus ne signifie pas que toutes les compagnies prendront la même décision. Les critères d’âge, les documents demandés et les politiques d’acceptation diffèrent ; il peut être utile de présenter un dossier identique à plusieurs organismes pour comparer des réponses réellement comparables.
Lorsque le motif reste imprécis, demander une explication permet de comprendre s’il manque une pièce ou si la difficulté concerne un risque identifié. Un compte rendu complémentaire peut clarifier une situation, sans garantir pour autant qu’une nouvelle décision sera favorable.
Si une formule complète n’est pas accessible, une couverture plus limitée peut être envisagée lorsqu’elle existe. Il faut cependant lire son périmètre exact : une protection centrée sur les accidents ne remboursera pas automatiquement une opération motivée par une maladie.
Camille n’a aucun intérêt à retirer l’épisode auriculaire d’Oslo d’une nouvelle demande pour obtenir un meilleur tarif. Changer d’interlocuteur ne change pas les faits à déclarer, et une adhésion obtenue sur une présentation inexacte peut fragiliser la protection recherchée.
Préparer une réserve pour les dépenses non assurées
Même avec une bonne couverture, certaines sommes restent à financer : franchise, dépassement de plafond, prévention non incluse ou soins liés à une exclusion. Une épargne dédiée complète donc le dispositif, sans prétendre remplacer à elle seule la mutualisation d’une dépense importante.
Son montant dépend des ressources disponibles et des besoins observés avec le vétérinaire. L’objectif pratique consiste à alimenter régulièrement cette réserve, puis à l’ajuster après les premières consultations plutôt qu’à retenir une somme universelle censée convenir à tous les animaux.
En cas de difficultés, le refuge peut parfois orienter vers des dispositifs associatifs ou des structures proposant un accompagnement sous conditions. Les possibilités de paiement échelonné doivent être discutées directement avec la clinique, car elles ne sont ni automatiques ni identiques partout.
La responsabilité civile constitue un autre sujet à vérifier auprès de son assureur habitation. Elle concerne les dommages causés à des tiers dans les conditions du contrat, et ne remplace pas le financement des soins du chien lui-même.
Contester un remboursement refusé avec des éléments datés
Lorsqu’une facture est rejetée au titre d’une antériorité, la première étape consiste à demander la clause invoquée et les éléments justifiant son application. Un refus motivé permet de distinguer une exclusion contractuelle, une période d’attente, un plafond atteint ou une pièce simplement manquante.
Le vétérinaire peut ensuite fournir, si cela est médicalement fondé, un compte rendu précisant les constatations, la chronologie rapportée et les raisons permettant de différencier deux affections. Il ne doit pas être sollicité pour certifier une absence de symptômes qu’il n’a pas pu observer.
Imaginons qu’un nouveau problème d’oreille d’Oslo soit attribué à un corps étranger, sans lien établi avec l’ancien épisode. Camille peut transmettre les documents correspondants et demander un réexamen ; le résultat dépendra des faits médicaux et de la rédaction de l’exclusion.
Si le désaccord persiste, elle utilise la procédure de réclamation indiquée dans les documents contractuels. Elle peut ensuite saisir le médiateur compétent lorsque les conditions de recevabilité sont réunies, en joignant le contrat, les échanges et les pièces utiles.
Un dossier chronologique, précis et complet donne davantage de poids à une contestation qu’une simple affirmation de bonne foi. Il permet surtout de discuter du véritable point de désaccord sans perdre de vue la continuité des soins nécessaires.
Peut-on assurer un chien adopté sans carnet de santé complet ?
Oui, certains assureurs acceptent un historique incomplet. Ils peuvent demander les documents du refuge, un questionnaire ou un examen vétérinaire ; il faut signaler clairement les informations indisponibles et vérifier les restrictions prévues.
Une maladie diagnostiquée après la souscription est-elle toujours remboursée ?
Non. La prise en charge dépend notamment des symptômes antérieurs, des déclarations, du délai de carence et des exclusions. La date du diagnostic ne suffit pas à déterminer si les soins sont couverts.
Faut-il attendre la fin du délai de carence pour consulter ?
Non. Des soins nécessaires ne doivent jamais être retardés pour une raison d’assurance. Décaler une consultation ou une facture ne modifie pas la date réelle d’apparition des symptômes.
Un bilan vétérinaire normal supprime-t-il les exclusions liées au passé médical ?
Non. Il renseigne sur l’état constaté lors de l’examen, mais ne reconstitue pas toute la vie de l’animal. Une modification d’exclusion doit être acceptée par l’assureur et formalisée dans le document contractuel approprié.
Peut-on changer d’assureur après la découverte d’une maladie ?
Une nouvelle demande reste possible, mais l’affection connue doit être déclarée conformément aux questions posées. Le nouvel organisme peut l’exclure, refuser l’adhésion ou appliquer ses propres conditions ; il faut vérifier l’acceptation effective avant de mettre fin à la couverture existante.