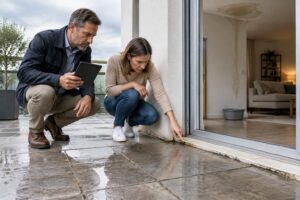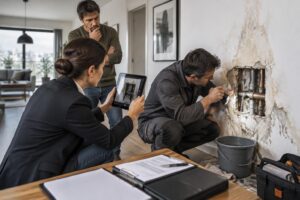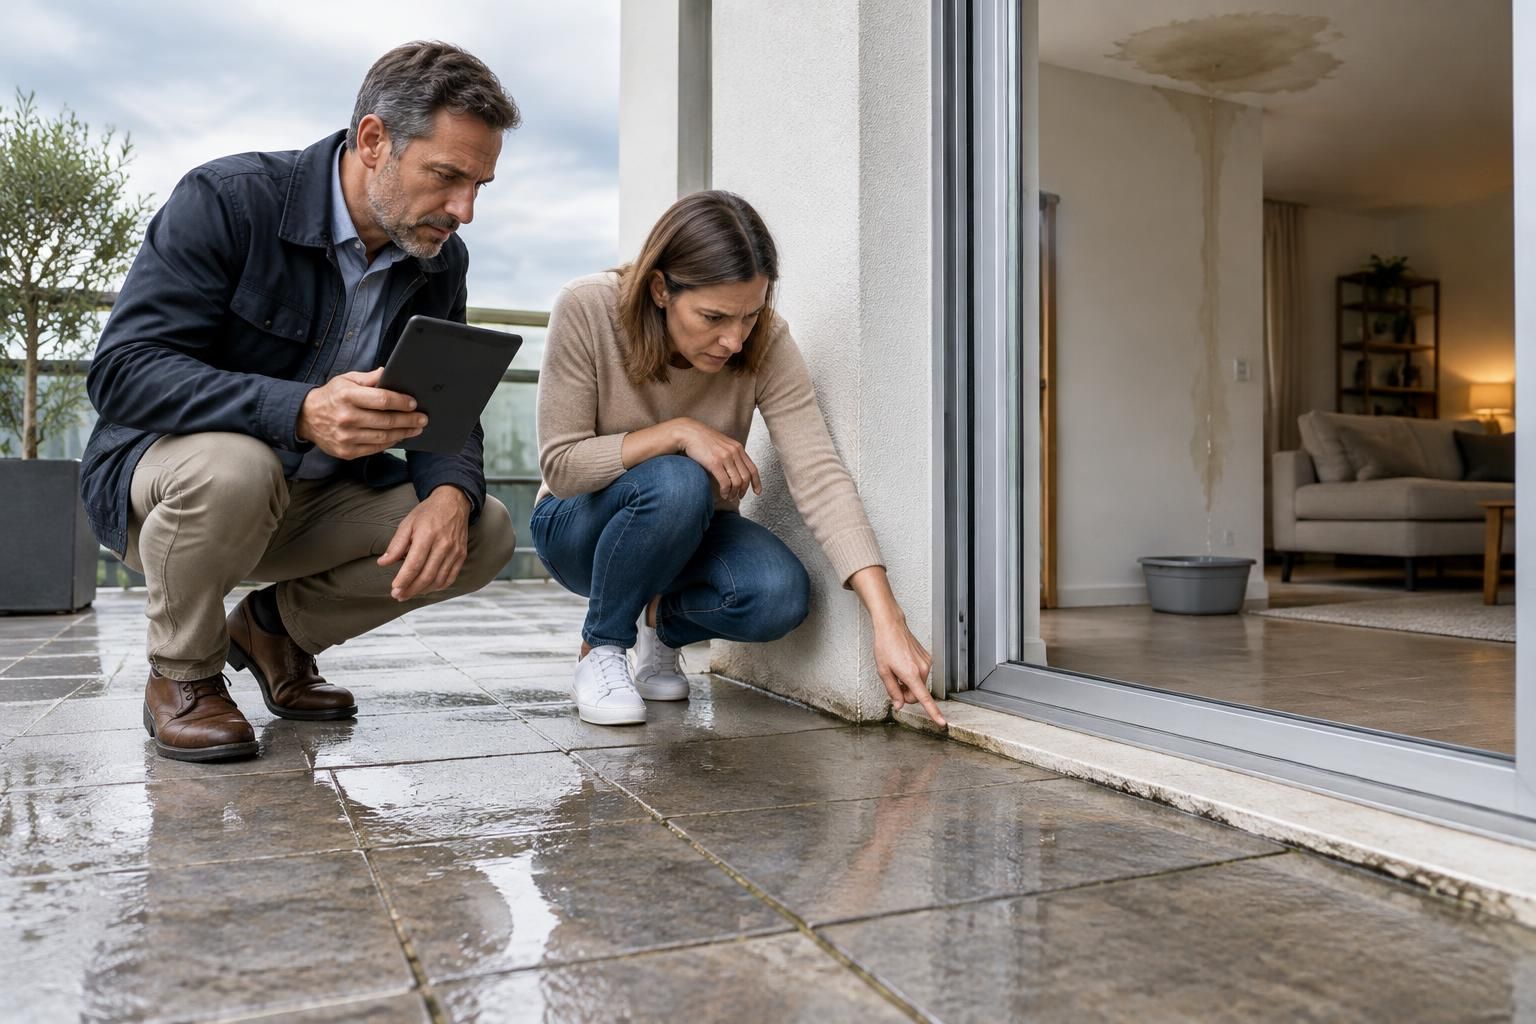
Une auréole apparaît au plafond après une forte pluie, juste sous une terrasse carrelée. Les joints semblent fissurés : faut-il appeler son assureur, le propriétaire ou le syndic ? La garantie dégâts des eaux peut indemniser les dommages provoqués par l’eau sans financer la remise en état de la terrasse qui les a causés. Tout dépend du cheminement de l’humidité, des garanties souscrites et du statut de l’ouvrage. Une infiltration par une toiture-terrasse ne reçoit pas nécessairement le même traitement qu’un passage d’eau à travers une façade ou un défaut de construction.
Pour comprendre quelle assurance habitation intervient, suivons Claire, propriétaire d’un appartement doté d’une terrasse située au-dessus du logement de son voisin. Après plusieurs épisodes pluvieux, celui-ci découvre des cloques sur sa peinture. Ce cas courant oblige à distinguer quatre questions : quels dommages sont couverts, comment identifier l’origine de la fuite, qui doit réparer et quelles démarches effectuer ? Le bon réflexe consiste à séparer l’indemnisation des conséquences de la réparation de la cause, sans considérer qu’un joint abîmé suffit à expliquer tout le sinistre.
Quelle assurance habitation couvre une infiltration d’eau par les joints de terrasse ?
La garantie dégâts des eaux couvre des événements définis au contrat
Une assurance multirisque habitation comporte généralement une garantie dégâts des eaux. Celle-ci protège contre certaines conséquences d’une fuite ou d’une infiltration : peintures détériorées, plafonds tachés, parquet gonflé ou mobilier endommagé. Elle ne couvre toutefois pas automatiquement toute entrée d’eau dans le logement, indépendamment de son origine.
Le point décisif figure dans les conditions générales et particulières. Certains contrats mentionnent expressément les infiltrations accidentelles à travers les toitures, les terrasses ou leurs dispositifs d’étanchéité ; d’autres prévoient un périmètre plus étroit. Les passages d’eau par les façades, les menuiseries ou certains joints peuvent relever d’une extension distincte.
Dans le cas de Claire, l’expression « infiltrations par toiture-terrasse » mérite donc une lecture attentive. Sa terrasse constitue-t-elle effectivement la couverture du logement inférieur ? Le contrat impose-t-il des conditions particulières ? La qualification technique de l’ouvrage compte davantage que le nom donné à cet espace dans une annonce immobilière.
Distinguer les dommages intérieurs et les réparations d’étanchéité de terrasse
Un assureur peut accepter la réfection du plafond du voisin tout en refusant de payer le remplacement du complexe d’étanchéité. Cette différence n’est pas contradictoire : les embellissements endommagés constituent les conséquences du sinistre, tandis que la membrane défaillante représente son origine. Les garanties applicables ne sont pas nécessairement les mêmes.
Supposons que le diagnostic révèle une rupture sous le carrelage. Le traitement du support, la dépose des dalles et la reconstruction de la protection contre l’eau ne sont généralement pas financés par la seule garantie couvrant les dommages intérieurs. Une assurance construction, une responsabilité professionnelle ou une extension contractuelle peut néanmoins ouvrir une autre voie.
| Poste concerné | Prise en charge envisageable | Point à vérifier |
|---|---|---|
| Peinture et plafond détériorés | Garantie dégâts des eaux | Origine couverte, franchise et vétusté |
| Mobilier touché par l’humidité | Garantie des biens mobiliers | Valeur assurée et justificatifs |
| Investigations pour localiser le passage d’eau | Garantie recherche de fuite | Accord préalable, plafond et frais de remise en état |
| Réfection des joints ou de la membrane | Pas automatiquement couverte par le contrat habitation | Extension, responsabilité ou assurance construction |
| Dommages causés au voisin | Assurance du lésé et responsabilité civile selon le dossier | Responsabilité établie et conventions applicables |
Les exclusions de garantie à vérifier avant de compter sur une indemnisation
Les exclusions de garantie portent fréquemment sur certaines infiltrations lentes, les défauts d’entretien ou des ouvrages déterminés. Leur formulation varie fortement : une clause visant les façades n’a pas nécessairement la même portée qu’une disposition concernant les couvertures. L’événement doit être rapproché du texte exact, pas d’une simple formule commerciale.
Une fissure ancienne ne permet pas, à elle seule, de déduire que tout remboursement est impossible. En droit des assurances, une exclusion doit notamment être formelle et limitée ; son application suppose que les circonstances correspondent à son champ. En cas de refus, Claire peut demander la clause précise et les constatations techniques retenues.
Il faut aussi distinguer une exclusion d’une absence de garantie : si le contrat ne couvre que certaines origines, une cause différente peut simplement rester hors de son périmètre. Cette distinction aide à comprendre la réponse reçue et à préparer une éventuelle contestation documentée.
L’assurance pertinente est donc celle dont les garanties couvrent l’origine constatée et les dommages déclarés, non celle qui promet seulement une protection contre les fuites. Encore faut-il identifier correctement le passage de l’eau avant de choisir les travaux.
Comment déterminer si l’infiltration vient des joints ou de l’étanchéité de terrasse ?
Des joints de terrasse fissurés ne prouvent pas l’origine du dégât des eaux
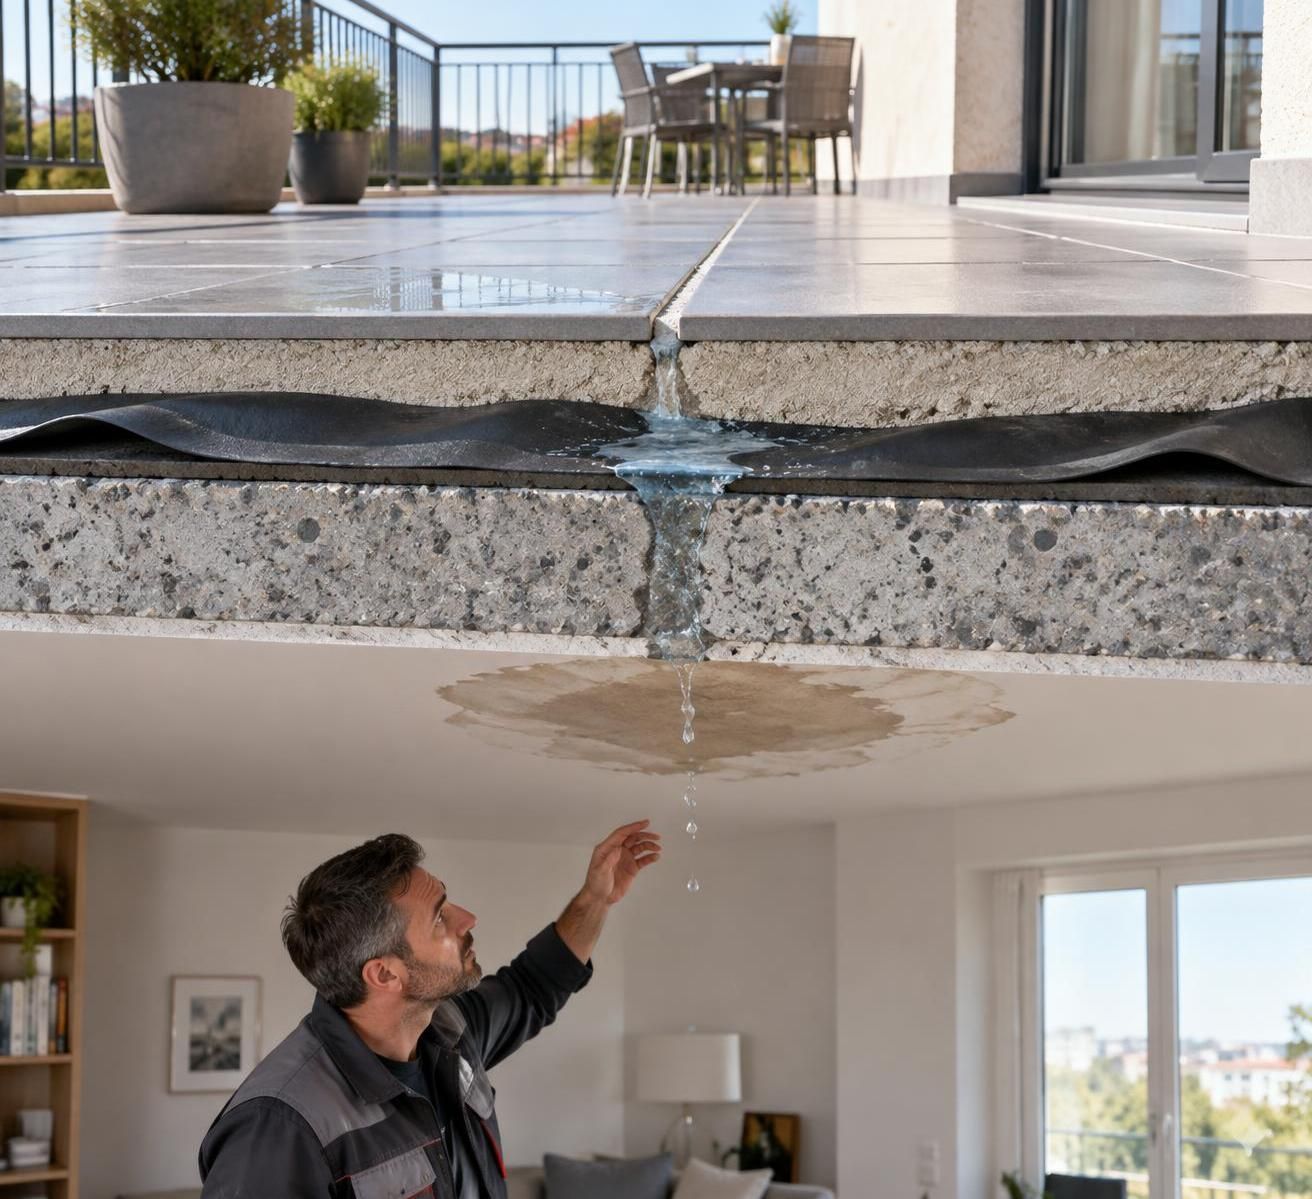
Sur une surface carrelée extérieure, les joints participent à la finition et au comportement du revêtement, mais ils ne remplacent généralement pas le dispositif assurant l’étanchéité de l’ensemble. Leur fissuration peut faciliter le passage d’humidité sous les carreaux sans expliquer, à elle seule, pourquoi celle-ci atteint le logement inférieur.
L’eau peut pénétrer à un endroit, circuler dans les couches de construction et ressortir plusieurs mètres plus loin. Une tache située sous un angle ne désigne donc pas nécessairement le défaut présent à sa verticale. Chez Claire, le voisin montre le centre du plafond, alors que le point d’entrée pourrait se situer près d’un seuil.
Les relevés contre les murs, les évacuations pluviales, les traversées de garde-corps et les raccordements constituent autant de zones à examiner. Une naissance d’évacuation obstruée peut provoquer une accumulation inhabituelle ; une membrane perforée peut laisser passer l’eau même lorsque les joints visibles paraissent récents.
Organiser une recherche de fuite adaptée à la terrasse
La recherche de fuite doit permettre de localiser l’origine et de décrire le mécanisme observé. Selon la configuration, un professionnel utilise une inspection visuelle, des mesures d’humidité, un traceur ou des essais ciblés. Chaque méthode a ses limites : une caméra thermique, par exemple, ne fournit pas systématiquement une preuve suffisante du point d’entrée.
Les essais par mise en eau nécessitent des précautions particulières. Réalisés sans contrôle, ils peuvent aggraver les dommages, solliciter excessivement l’ouvrage ou toucher d’autres logements. Il vaut mieux confier ces opérations à un intervenant compétent plutôt que d’arroser longuement toute la surface pour « voir où cela coule ».
Avant de commander une intervention coûteuse, Claire contacte l’assureur et, si nécessaire, le syndic. La prise en charge des investigations dépend du contrat, de leur objet et parfois d’un accord préalable. Les frais d’ouverture et de remise en état après sondage doivent également être clarifiés : ils ne sont pas toujours inclus dans le même plafond.
Obtenir un rapport exploitable pour l’assurance habitation
Un compte rendu utile décrit les zones inspectées, les conditions météorologiques, les essais réalisés et leurs résultats. Il distingue les observations certaines des hypothèses restant à vérifier. Une mention comme « joints à refaire » est souvent insuffisante pour justifier un chantier important ou établir les responsabilités de chacun.
Le document devrait préciser si le désordre concerne le revêtement, le système d’étanchéité, un raccord périphérique ou une canalisation. Des photographies datées et un schéma du cheminement supposé facilitent la discussion. Le devis peut ensuite séparer les mesures conservatoires, les réparations nécessaires et les éventuelles améliorations proposées.
Dans notre exemple, le spécialiste repère une dégradation d’un relevé derrière une plinthe. Refaire uniquement les joints au sol aurait masqué une partie des symptômes sans supprimer l’entrée d’eau. Le diagnostic évite ainsi une première dépense inefficace, puis un nouveau sinistre au prochain épisode pluvieux.
Il est également utile de conserver les pièces déposées lorsque cela reste possible et pertinent, surtout si l’origine est discutée. L’objectif n’est pas de retarder une intervention urgente, mais de préserver des éléments vérifiables avant que les travaux ne fassent disparaître les traces du défaut.
Réparer la zone visible sans comprendre le cheminement de l’humidité expose à payer deux fois. Une fois la cause établie, la question centrale devient celle de la personne chargée de remettre l’ouvrage en état.
Infiltration de terrasse : responsabilité du propriétaire, du locataire ou de la copropriété ?
La responsabilité du propriétaire dépend de l’origine et du statut de l’ouvrage
La responsabilité du propriétaire ne se déduit pas uniquement de l’endroit où apparaît la tache. Il faut déterminer à qui appartient l’élément défaillant, qui doit l’entretenir et quel fait a provoqué le dommage. Le propriétaire du logement inférieur n’a pas nécessairement à supporter la réparation de l’ouvrage situé au-dessus.
En location, le bailleur doit notamment assurer les réparations qui ne relèvent pas de l’entretien locatif et maintenir le logement dans les conditions légalement requises. Une défaillance structurelle du dispositif de protection contre l’eau relève généralement de son intervention, sous réserve du statut de l’immeuble et d’une éventuelle faute d’un tiers.
Le locataire reste tenu à l’entretien courant et aux réparations locatives applicables. Dégager une évacuation accessible ou signaler rapidement un désordre ne se confond pas avec reconstruire un complexe d’étanchéité. Sa responsabilité peut toutefois être recherchée si un usage fautif ou un défaut d’entretien relevant de ses obligations a contribué aux dommages.
Terrasse privative ou partie commune à jouissance exclusive : vérifier le règlement
En copropriété, une terrasse réservée à un seul occupant n’est pas forcément entièrement privative. Le règlement peut distinguer le revêtement de surface, la dalle porteuse et le système empêchant les pénétrations d’eau. Certains éléments restent communs alors même que personne d’autre ne peut accéder librement à l’espace extérieur.
Un droit de jouissance exclusive ne suffit donc pas à attribuer toutes les réparations à son bénéficiaire. Le syndic doit examiner les titres, les clauses de répartition et la nature exacte de l’intervention. L’entretien courant peut incomber à l’utilisateur tandis que la réfection d’un élément commun relève du syndicat des copropriétaires.
Pour Claire, cette vérification change le dossier : sa terrasse est à usage exclusif, mais la membrane appartient aux parties communes selon le règlement. Elle transmet le rapport au syndic, qui doit organiser les suites adaptées. L’assurance de l’immeuble peut être concernée, sans que cela signifie qu’elle financera automatiquement la rénovation du support défectueux.
Assurances des occupants et assurance de l’immeuble : des rôles complémentaires
Le voisin lésé doit déclarer les dommages à son propre assureur, même s’il estime que l’origine se situe ailleurs. Claire prévient également sa compagnie et le gestionnaire de l’immeuble. Selon la situation et les conventions entre assureurs, l’un des intervenants peut piloter certaines opérations, sans modifier pour autant la propriété des éléments ni les obligations de réparation.
Un propriétaire bailleur peut mobiliser son contrat propriétaire non occupant lorsque les garanties souscrites correspondent au dossier. Cette couverture ne remplace toutefois ni la protection du locataire pour ses biens personnels ni celle de la copropriété pour les parties communes. Chaque contrat répond à un intérêt assuré particulier.
Si la terrasse a été récemment réalisée ou rénovée, la responsabilité d’une entreprise doit aussi être étudiée. La garantie décennale peut intervenir pendant dix ans à compter de la réception lorsque les conditions légales sont réunies, notamment si le désordre compromet la solidité ou rend l’ouvrage impropre à sa destination.
Une simple imperfection esthétique ne suffit pas à mobiliser ce régime. En présence d’une assurance dommages-ouvrage applicable, une déclaration auprès de cet assureur peut permettre d’engager la procédure de préfinancement prévue pour les désordres de nature décennale, sans attendre la résolution de toutes les discussions sur les responsabilités.
Claire recherche donc les factures, le procès-verbal de réception et les attestations des entreprises, plutôt que de s’en tenir au nom du dernier artisan intervenu. Identifier le bon responsable suppose de croiser le diagnostic, les documents de propriété et l’historique des travaux.
Comment déclarer un dégât des eaux causé par une terrasse ?
Protéger les lieux et effectuer rapidement la déclaration de sinistre
Dès la découverte, la priorité consiste à limiter l’aggravation : déplacer les meubles, protéger les biens exposés et éviter l’accès à une zone dangereuse. Si l’humidité atteint une installation électrique, il faut prendre les précautions adaptées et faire intervenir un professionnel. Monter sur une terrasse glissante ou fragilisée pour improviser une réparation peut créer un risque supplémentaire.
La déclaration de sinistre doit être adressée dans le délai prévu au contrat, lequel ne peut être inférieur à cinq jours ouvrés pour ce type d’événement. Ce délai court à partir de la connaissance du sinistre, et non nécessairement de la première pluie ayant contribué au désordre.
Il ne faut pas attendre de disposer d’un diagnostic définitif. Claire peut signaler une entrée d’eau présumée par la terrasse, décrire les dommages et transmettre les pièces complémentaires ensuite. En cas de déclaration tardive, une déchéance n’est pas automatique : elle obéit à des conditions légales et contractuelles, notamment concernant le préjudice subi par l’assureur.
Préparer les preuves et le constat amiable dégât des eaux
Le constat amiable facilite l’échange d’informations lorsque plusieurs personnes sont concernées. Il ne constitue pas une expertise technique et ne doit pas conduire à reconnaître une responsabilité incertaine. On peut y décrire les faits observés, préciser qu’une investigation est en cours et identifier les assureurs des parties.
Pour éviter les demandes successives et les malentendus, Claire constitue un dossier organisé. Elle distingue les photographies prises lors de la découverte, les échanges avec son voisin et les documents techniques reçus après l’intervention. Cette chronologie permet de comprendre l’évolution des traces et les mesures déjà prises.
- Photographies datées des plafonds, murs, biens touchés et zones extérieures suspectes.
- Chronologie des faits : découverte, épisodes pluvieux, récidives et premières mesures de protection.
- Coordonnées des intervenants : occupants concernés, propriétaire, syndic et entreprises.
- Rapports et justificatifs : diagnostic, devis détaillés, factures et documents des travaux antérieurs.
- Évaluation des pertes : liste des biens abîmés, preuves d’achat disponibles et photographies antérieures utiles.
L’absence d’une facture ne signifie pas nécessairement qu’aucune preuve n’est possible. Des relevés, photographies ou attestations peuvent contribuer à documenter l’existence et la valeur d’un bien. L’indemnisation demeure toutefois soumise aux modalités d’évaluation prévues au contrat, notamment aux plafonds et aux règles de vétusté.
Faire les travaux urgents sans compromettre l’expertise
Il faut distinguer la protection immédiate et la remise en état définitive. Une intervention conservatoire peut être indispensable pour empêcher une aggravation ; repeindre immédiatement toutes les surfaces, en revanche, risque de faire disparaître des indices et de produire un résultat fragile si les supports restent humides.
Avant les travaux définitifs, demandez les consignes écrites de l’assureur et vérifiez si une expertise est prévue. En situation d’urgence, documentez l’état initial, conservez les factures et expliquez pourquoi l’intervention ne pouvait attendre. La sécurité et la limitation des dommages restent prioritaires.
Dans le logement du voisin, le séchage peut prendre davantage de temps que la réparation extérieure. L’absence de nouvelle goutte ne signifie pas que les matériaux sont prêts à recevoir une peinture. Un contrôle adapté évite le retour des cloques, le décollement des revêtements ou le maintien d’humidité dans les parois.
Un dossier efficace associe rapidité de signalement, preuves lisibles et travaux correctement séquencés. Il facilite ensuite la discussion sur le montant proposé, les postes exclus et la protection à conserver pour l’avenir.
Comment obtenir une indemnisation adaptée et mieux assurer sa terrasse ?
Vérifier l’offre d’indemnisation après une infiltration d’eau
À réception de la proposition, il convient de comparer les postes retenus avec les dommages effectivement constatés. Les surfaces à traiter, les matériaux, les frais de protection et les conditions d’accès peuvent influencer le coût. Une différence avec le devis d’un artisan mérite une explication poste par poste, plutôt qu’une contestation globale du montant.
La franchise correspond à la part restant à la charge de l’assuré selon les modalités du contrat. La vétusté peut également réduire le premier règlement, avec parfois un complément versé sur justificatifs de remplacement ou de travaux. Une garantie dite en valeur à neuf reste assortie de conditions qu’il faut lire précisément.
Claire vérifie ainsi si le chiffrage du plafond tient compte de la préparation du support après séchage. Elle demande aussi si certains frais annexes sont garantis : déplacement du mobilier, hébergement temporaire ou perte de loyers selon son statut. Ces dépenses ne sont pas toutes incluses dans une protection standard.
Contester un refus de garantie avec des éléments ciblés
Lorsqu’un refus paraît incohérent, la première démarche consiste à demander sa motivation écrite. L’assureur doit préciser le fondement de sa position : événement hors du champ souscrit, exclusion invoquée ou désaccord sur l’origine. Cette clarification permet d’identifier la pièce susceptible de faire évoluer le dossier.
Si la compagnie retient un défaut d’entretien alors que le rapport décrit une rupture cachée de membrane, Claire transmet cette différence au gestionnaire. À l’inverse, une expertise montrant une accumulation prolongée de débris impose de discuter les faits réels, pas seulement l’intitulé de la couverture. La qualité de l’argumentation repose sur la correspondance entre les constatations et les clauses.
Un désaccord technique important peut justifier l’avis d’un expert indépendant. Ses honoraires ne sont pas automatiquement remboursés : il faut vérifier l’existence d’une garantie spécifique ou d’une protection juridique adaptée. Une contre-expertise est surtout utile lorsqu’elle répond à une question précise, comme l’origine du passage d’eau ou l’étendue nécessaire des réparations.
Après une réclamation écrite auprès du service compétent, une médiation peut être envisagée dans les conditions applicables si le litige persiste. Il faut également surveiller les délais de prescription : les échanges ordinaires ne les interrompent pas nécessairement. Pour un enjeu élevé, un conseil juridique permet de sécuriser les démarches et les échéances.
Comparer les contrats d’assurance habitation pour une toiture-terrasse
Pour une future souscription, le prix annuel ne suffit pas à départager les offres. Il faut décrire correctement le bien et interroger la compagnie sur les infiltrations par couverture plate, les passages latéraux et les installations extérieures. Une réponse écrite renvoyant aux clauses concernées apporte davantage qu’une assurance verbale générale.
La protection recherchée doit notamment préciser le traitement des investigations destructives, des frais de remise en état après sondage et des dommages répétés. Les plafonds applicables peuvent être différents. Il est également utile de savoir si la terrasse elle-même fait partie des biens assurés et dans quelles circonstances ses équipements sont couverts.
L’entretien documenté reste une mesure de prévention, pas une promesse d’indemnisation. Conserver les factures de contrôle, surveiller les raccords et maintenir les évacuations accessibles réduit néanmoins les risques et facilite la compréhension d’un incident. Les interventions doivent rester compatibles avec le système existant, sans perçage ou produit improvisé susceptible de l’endommager.
Après réparation du relevé, Claire conserve le rapport, les photographies et la facture détaillée dans le dossier du logement. Ces documents serviront en cas de récidive, de vente ou de nouvelle intervention. La meilleure protection associe une cause durablement réparée et un contrat dont les limites sont connues avant la prochaine pluie.
L’assurance habitation rembourse-t-elle le remplacement des joints de terrasse ?
Pas automatiquement. La garantie dégâts des eaux peut couvrir les dommages intérieurs lorsque leur origine entre dans le contrat, sans financer les joints ou le dispositif d’étanchéité défaillant. Une extension ou un autre régime de responsabilité peut être à examiner.
Qui doit déclarer une infiltration provenant de la terrasse du voisin ?
L’occupant ou le propriétaire dont les biens sont endommagés doit prévenir son assureur. La personne disposant de la terrasse prévient également le sien et, en copropriété, le syndic lorsque des éléments communs peuvent être concernés. Il ne faut pas attendre que les responsabilités soient définitivement établies.
La recherche de fuite est-elle toujours prise en charge ?
Non. Son remboursement dépend des garanties, des circonstances et des plafonds prévus. Avant une intervention non urgente, demandez qui doit la commander, si un accord préalable est nécessaire et si les ouvertures ainsi que leur remise en état sont couvertes.
Peut-on refaire la peinture dès que l’infiltration est stoppée ?
Il vaut mieux attendre les consignes de l’assureur, préserver les preuves utiles et vérifier que les supports sont suffisamment secs. Une remise en peinture trop rapide peut masquer les traces nécessaires à l’expertise et entraîner de nouveaux décollements.
Une terrasse à usage exclusif doit-elle être réparée uniquement par son utilisateur ?
Non. Le règlement de copropriété peut maintenir la dalle ou le système d’étanchéité parmi les parties communes. La répartition des travaux dépend de la nature de l’élément défaillant, des titres et des responsabilités éventuellement établies.