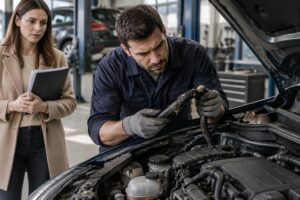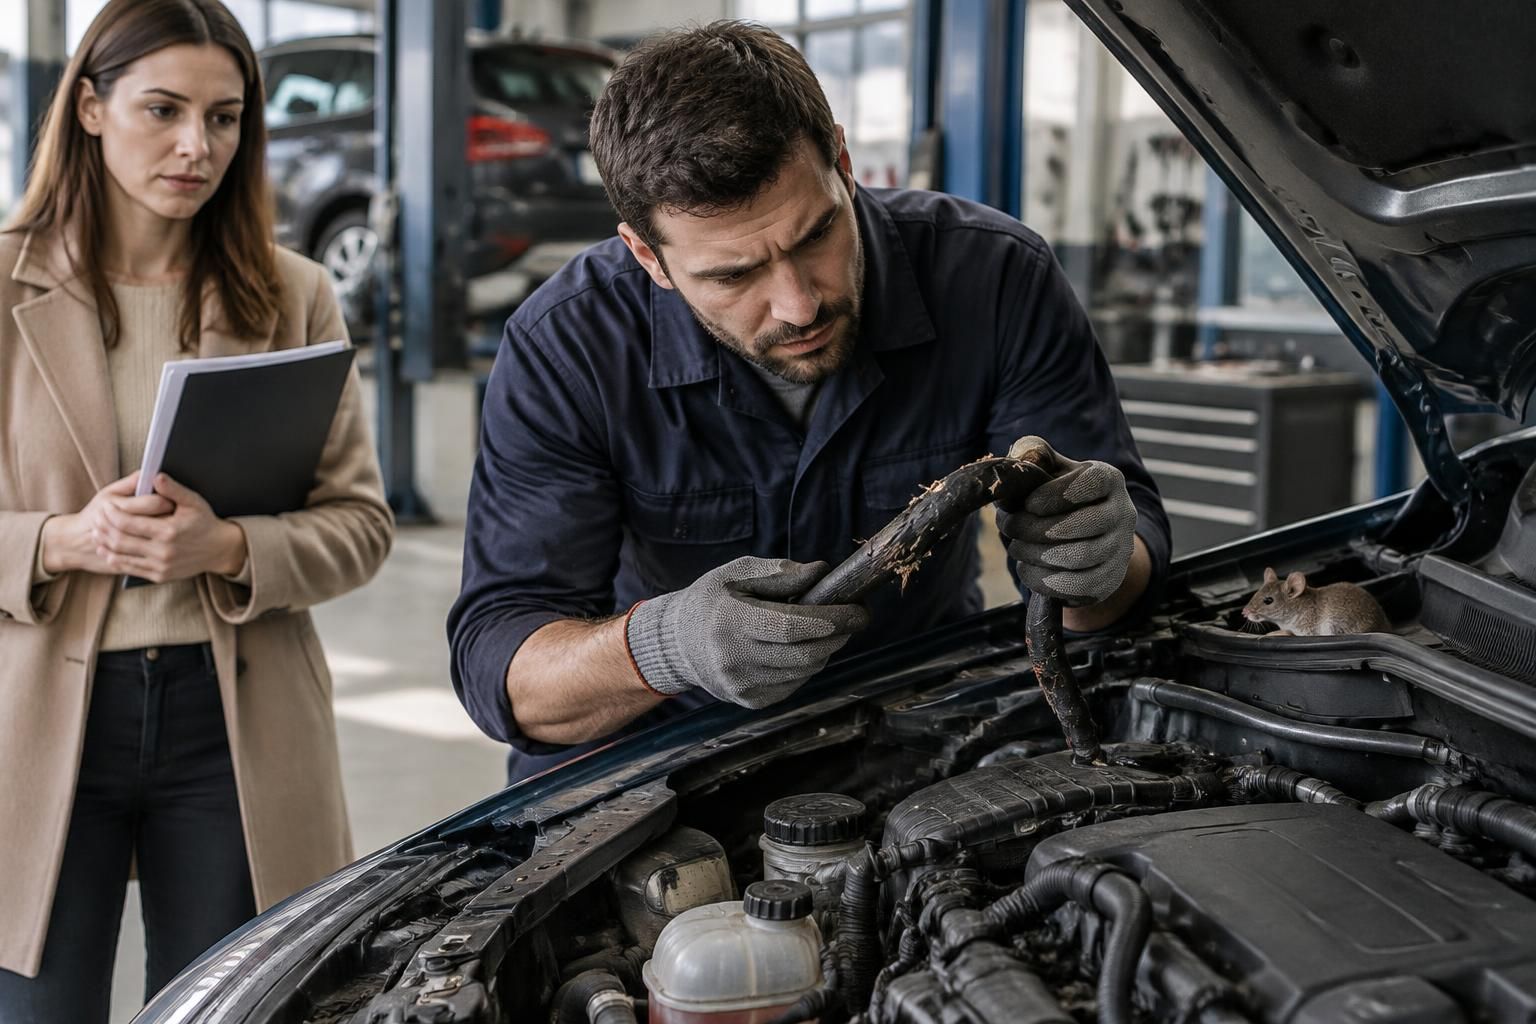
Le matin où sa voiture refuse de démarrer, Camille pense à une batterie fatiguée. Le garagiste lui montre pourtant deux fils sectionnés dans le compartiment moteur : le faisceau électrique porte des traces de morsure, près d’un amas de feuilles et de fibres. Le devis arrive avant la réponse de son assurance auto. Si les dégâts sont bien visibles, leur remboursement dépend d’un détail moins évident : la façon dont le contrat définit les dommages pris en charge.
Une formule tous risques peut couvrir les dommages causés par un rongeur, mais elle ne les couvre pas automatiquement. En France, la responsabilité civile obligatoire ne rembourse pas les réparations de votre propre véhicule. La prise en charge peut relever d’une garantie dommages suffisamment large ou d’une protection spécifique contre les dégâts d’animaux. Encore faut-il que la clause corresponde à ce que le garage a constaté : une voiture peut être assurée lorsqu’elle heurte un animal, sans l’être lorsque celui-ci mord des câbles à l’arrêt. Et si le contrat parle uniquement de rongeurs, le cas d’une fouine demande une lecture particulière. Entre le diagnostic, la franchise et les démarches à entreprendre avant toute réparation, voici ce qui peut changer la facture.
Quelle assurance auto peut couvrir les dégâts de rongeurs sous le capot ?
Assurance au tiers, formule intermédiaire et garantie tous risques
La responsabilité civile, comprise dans toute assurance auto obligatoire en France, sert à indemniser les dommages causés aux autres. Elle ne paie ni les fils rongés sur votre voiture ni le remplacement d’une durite mordue. Un contrat au tiers peut néanmoins comporter une option qui couvre ce type de sinistre : c’est cette option qu’il faut chercher, pas la responsabilité civile elle-même.
Dans une formule intermédiaire, parfois appelée « tiers étendu » ou « tiers plus », les protections ajoutées correspondent à des événements définis par le contrat. Le vol, le bris de glace et l’incendie ne forment pas une protection générale contre tout ce qui arrive à la voiture. Si un animal grignote un câble et provoque simplement une panne, le fait que le véhicule bénéficie d’une protection contre l’incendie ne suffit pas à faire prendre en charge le câblage.
La formule couramment présentée comme une garantie tous risques offre généralement un champ de protection plus large. Pour des morsures sous le capot, cherchez une garantie dommages qui couvre le véhicule indépendamment d’une collision, ou une clause visant directement l’action des animaux. L’intitulé « dommages tous accidents » mérite lui aussi d’être lu jusqu’au bout : selon la définition de l’événement garanti et les exclusions applicables, une détérioration survenue pendant le stationnement peut être couverte ou rester à votre charge.
| Protection souscrite | Ce qu’il faut vérifier pour des fils rongés |
|---|---|
| Responsabilité civile seule | Elle ne couvre pas les dommages subis par votre propre voiture. |
| Tiers étendu | Une option dédiée ou une autre clause applicable doit couvrir les dégâts constatés. |
| Formule tous risques | Vérifiez que la garantie dommages s’applique sans choc et qu’aucune exclusion ne vise le sinistre. |
| Garantie spécifique aux animaux | Contrôlez les espèces visées, les pièces couvertes, la franchise et le plafond. |
| Assistance | Le dépannage ou le remorquage peut être couvert même si la réparation ne l’est pas. |
Collision avec un animal ou morsures à l’arrêt : deux événements différents
Camille se souvient d’avoir choisi une formule mentionnant les animaux. En reprenant sa notice, elle lit : « collision avec un animal ». Cette expression désigne un choc, alors que sa voiture était stationnée quand les câbles ont été abîmés. Elle doit donc examiner les autres protections souscrites avant de savoir si le devis pourra être remboursé. Une garantie inadaptée n’écarte pas, à elle seule, l’application d’une autre clause.
À l’inverse, une protection contre les morsures peut fonctionner sans que l’animal ait été vu. Ce qui importe alors, c’est que le dossier établisse une cause compatible avec la clause et permette de distinguer les pièces mordues d’une panne préexistante. Un libellé plus général peut également convenir, mais sa portée dépend du texte contractuel, pas d’un exemple présenté dans une brochure.
Pour repérer les protections moins visibles au moment de souscrire, ce point sur les garanties contre les dégâts causés par des animaux sauvages complète la lecture du contrat. Comparez ensuite les documents remis par votre assureur : deux offres portant le même nom commercial peuvent prévoir des réponses différentes pour un véhicule qui n’a subi aucun choc.
Le premier tri consiste à chercher une protection applicable à votre propre véhicule et à des dégâts sans collision. Une fois cette clause repérée, reste à vérifier si elle couvre l’animal en cause, les pièces abîmées et les conséquences de la panne.
Dégâts de souris ou de fouine : quelles clauses peuvent changer le remboursement ?
La définition de l’animal couvert compte autant que le nom de la garantie
Les dégâts de souris et les dégâts de fouine peuvent se ressembler à première vue : fils entamés, isolant arraché, durite percée. Sur le plan zoologique, la souris est un rongeur, tandis que la fouine appartient à la famille des mustélidés. Cette distinction devient importante lorsqu’un contrat couvre uniquement les morsures de « rongeurs », sans étendre cette définition à d’autres animaux. À l’inverse, une clause visant certains animaux sauvages, les morsures en général ou la fouine par son nom peut conduire à une autre lecture.
Ne partez pas du principe qu’il faut capturer ou photographier l’animal. Si le garage constate des marques de dents mais ne peut pas identifier l’espèce, demandez-lui de le préciser, puis interrogez l’assureur sur les preuves qu’il accepte au regard du contrat. Transformer une hypothèse en certitude dans la déclaration n’aide pas le dossier : un constat précis sur les pièces touchées vaut mieux qu’un nom d’animal choisi sans preuve.
Camille avait d’abord pensé à une souris parce que sa voiture dormait dans un garage. Le mécanicien ne tranche pas : il constate deux conducteurs sectionnés, des marques sur une gaine et un amas de fibres. Ces éléments documentent une origine animale probable, mais ils ne suffisent pas à distinguer une souris d’une fouine. L’assureur doit examiner le sinistre à partir de ces faits et du périmètre exact de la protection souscrite.
Exclusions de garantie, pièces prises en charge et dommages consécutifs
Commencez par rapprocher les conditions particulières, qui indiquent les protections effectivement souscrites, des conditions générales, qui les définissent. Cherchez les mots « morsure », « animaux », « rongeurs », « fouine » et « câblage », mais lisez aussi les rubriques sur la panne, l’usure et les avaries mécaniques ou électriques. Une exclusion placée dans une partie commune du contrat peut concerner plusieurs garanties, même si elle n’apparaît pas sur la page de présentation de la formule.
Il faut aussi distinguer le dégât initial de ses conséquences. Une durite mordue est un dommage direct ; une surchauffe après une fuite de liquide de refroidissement est un dommage consécutif. Une clause peut couvrir le remplacement de la durite sans pour autant régler la remise en état du moteur. De même, la réparation d’un fil abîmé et le remplacement d’un calculateur ne se traitent pas nécessairement de la même manière : encore faut-il établir le lien entre les deux et vérifier ce que la garantie prévoit.
Les conditions d’indemnisation peuvent aussi tenir à un plafond, à une franchise propre aux dégâts d’animaux ou à une liste de composants couverts. Deux devis d’un montant identique ne donneront donc pas forcément le même remboursement : l’un peut correspondre au remplacement d’un faisceau garanti, l’autre inclure un isolant et des opérations que le contrat ne retient pas. Un devis ventilé permet de voir ce qui est discuté poste par poste.
Si un conseiller vous indique que la fouine est couverte, demandez-lui la référence de la clause et une réponse écrite. Cette démarche vaut aussi avant de signer, notamment si vous comparez des options de protection automobile contre les dommages d’origine animale. La bonne question n’est pas seulement « Les animaux sont-ils couverts ? », mais « Quels animaux, quels dommages et à quelles conditions ? »
Faisceau électrique rongé : comment documenter les dégâts dans le compartiment moteur ?
Les symptômes signalent une panne, pas nécessairement une morsure
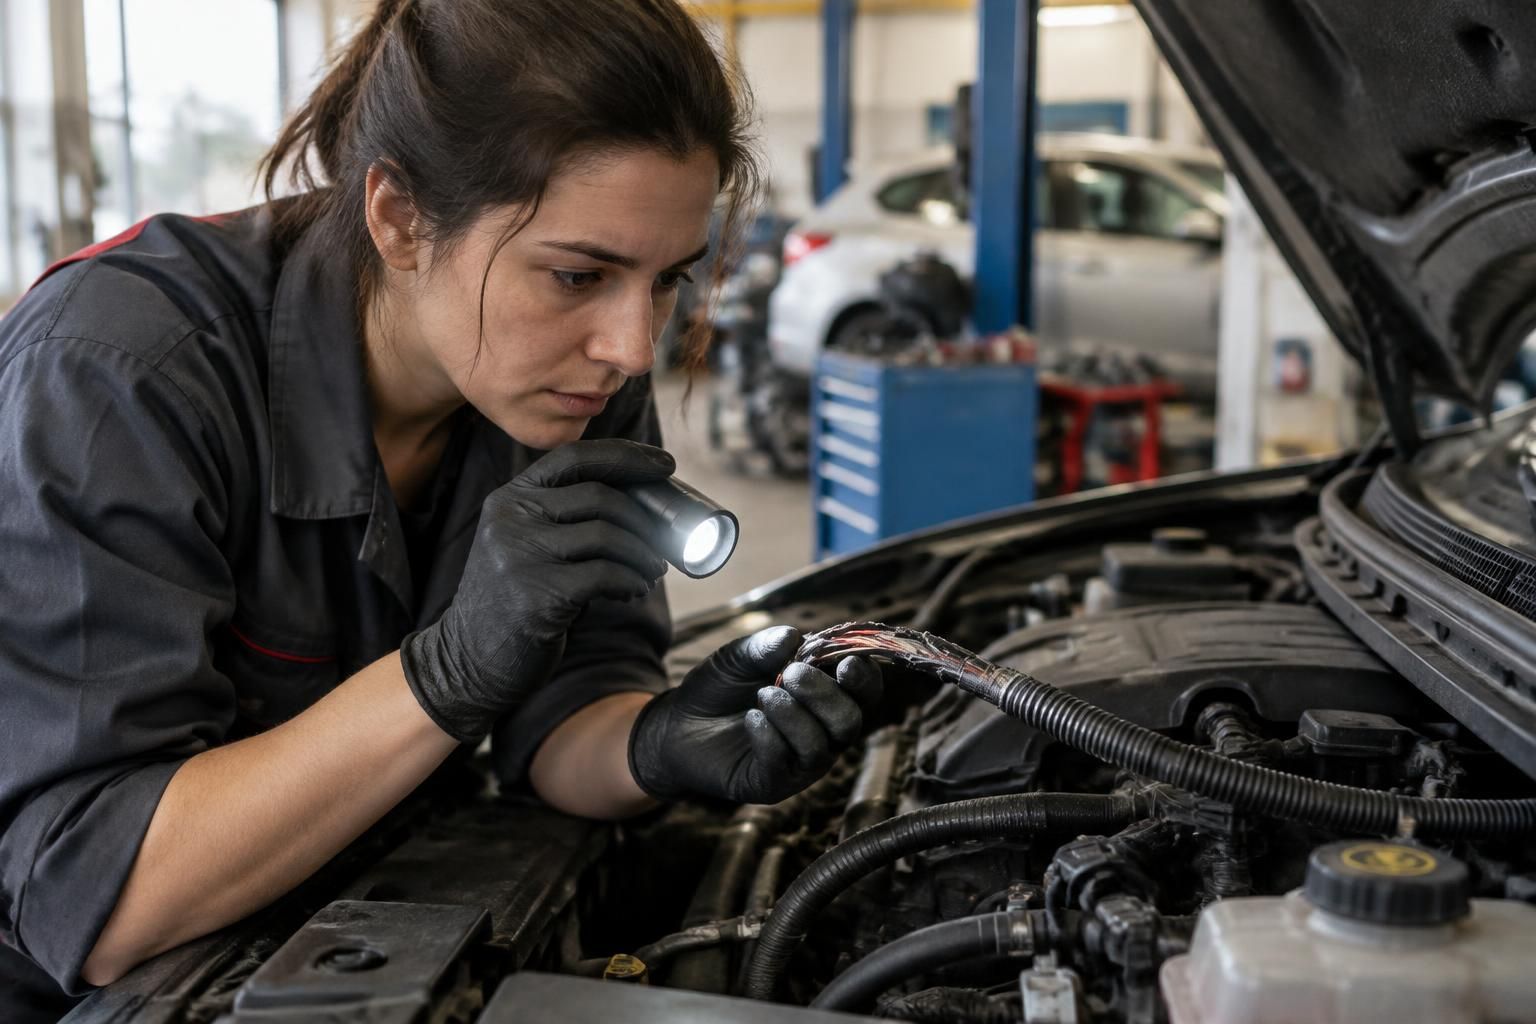
Un voyant moteur, un démarrage impossible ou des alertes qui apparaissent en même temps peuvent être compatibles avec un câble endommagé. Ces symptômes ne désignent toutefois pas leur cause : un connecteur oxydé ou un fil qui frotte contre un support peuvent produire des anomalies comparables. Le professionnel doit rapprocher les défauts enregistrés par le véhicule des marques physiques relevées sur le câblage, les gaines ou les conduites.
Pour documenter les dégâts, photographiez ce qui est visible sans rien démonter, si vous pouvez le faire sans danger. Une vue d’ensemble situe la zone sous le capot ; un gros plan montre la coupure, les empreintes ou la gaine déchiquetée. Un nid ou un isolant arraché constitue un indice de présence, mais ne suffit pas à prouver qu’un animal a provoqué une panne donnée. Le dossier devient plus solide lorsque les images et le rapport du garage décrivent le même dommage au même endroit.
N’insistez pas sur le démarreur si les fils sont dénudés, si une odeur de carburant se dégage ou si un liquide s’écoule sous la voiture. Évitez également de reprendre la route avec une alerte de température ou de pression d’huile. Sur un véhicule électrique ou hybride, ne manipulez jamais les câbles haute tension, généralement repérables à leur couleur orange. En présence d’un signe de danger, l’assistance et le transport sur plateau sont préférables à un essai routier.
Ce qu’un devis détaillé apporte à l’assureur
Demandez un document qui distingue le constat, la cause probable et les travaux recommandés. Par exemple : « deux fils sectionnés avec marques de morsure près du connecteur ; défaut électrique correspondant ; remise en état du tronçon après contrôle du reste du faisceau ». Cette description relie une observation à une intervention, alors que « panne électrique, remplacement du faisceau » ne précise ni l’origine ni la raison pour laquelle la pièce doit être changée.
Le coût du devis dépend notamment de l’emplacement des câbles et de la possibilité d’effectuer une réparation locale conforme aux prescriptions du constructeur. Deux fils accessibles ne représentent pas la même intervention qu’un ensemble passant derrière plusieurs organes à déposer. Si le garage préconise un remplacement complet plutôt qu’une réparation, demandez-lui d’en expliquer le motif : zone inaccessible, plusieurs branches abîmées ou méthode de réparation non prévue pour le circuit concerné.
Dans le cas de Camille, le premier devis mélangeait le diagnostic, la remise en état du câblage et le remplacement d’un isolant sous le capot. Le garage a ensuite séparé les postes et confirmé que le calculateur fonctionnait après les contrôles. Cette ventilation évite de présenter une pièce intacte comme endommagée et permet à l’assureur de répondre distinctement sur l’isolant, la réparation électrique et les frais de recherche de panne.
Une fois le devis établi, demandez au réparateur de conserver les pièces déposées si l’assureur souhaite les examiner. Notez aussi la date de découverte et le lieu où le véhicule stationnait, sans inventer le moment précis de la morsure. Un dossier convaincant relie des traces visibles, une panne expliquée et des travaux justifiés. Il peut alors être transmis sans attendre le démontage complet du véhicule.
Déclarer des dommages causés par un rongeur à son assurance auto
Déclarer à temps sans attendre le diagnostic final
Prévenez votre assureur dès que vous avez connaissance du sinistre et suivez le canal prévu au contrat : espace client, application, téléphone ou courrier. En France, pour ce type de dommage, le délai contractuel de déclaration ne peut en principe pas être inférieur à cinq jours ouvrés à partir du moment où vous en avez connaissance. Si le garage n’a pas encore établi le devis complet, vous pouvez signaler les faits dans le délai, puis transmettre les éléments manquants.
La déclaration n’a pas besoin de transformer chaque soupçon en affirmation. « Voiture immobilisée le lundi matin, traces de morsure constatées le mardi par le réparateur, espèce non identifiée » est plus utile qu’un récit affirmant qu’une fouine est passée pendant la nuit sans que personne l’ait vue. Indiquez aussi si vous avez sollicité un remorquage et si des opérations ont déjà été effectuées pour mettre le véhicule en sécurité.
- Rassemblez les preuves disponibles : photos, diagnostic, devis ventilé, dates et lieu de stationnement connu.
- Demandez un numéro de dossier : il facilitera l’envoi des justificatifs et le suivi des échanges entre le garage et l’assureur.
- Vérifiez les consignes avant la réparation : demandez si des photos suffisent, si un expert doit intervenir et quelles pièces le garage doit conserver.
- Interrogez séparément le service d’assistance : renseignez-vous sur le remorquage depuis votre domicile, la destination du dépannage et les conditions d’un éventuel véhicule de remplacement.
- Conservez les échanges écrits : un accord précis permet de distinguer les travaux validés, la franchise et les frais qui restent à votre charge.
Expertise, accord de réparation et réponse en cas de refus
Un dossier simple peut être examiné sur pièces. Lorsque le coût est élevé ou que le lien entre la morsure et une avarie plus importante est discuté, l’assureur peut mandater un expert. Celui-ci examine notamment l’origine et l’étendue des dégâts ainsi que la cohérence du devis. Demandez la position de l’assureur avant de valider les travaux : le passage d’un expert ou le dépôt du véhicule dans un garage agréé ne vaut pas à lui seul accord de remboursement.
Camille obtient le remorquage depuis son domicile grâce à l’assistance de son contrat. Cela lui évite de payer le déplacement du véhicule, mais le gestionnaire doit encore vérifier si le câblage entre dans le champ de la protection souscrite. Cet exemple illustre la séparation entre deux prestations : l’assistance organise le dépannage ; la garantie dommages détermine qui paie la remise en état.
En cas de refus, demandez une réponse écrite qui cite la clause appliquée. Si le désaccord porte sur les faits, faites préciser le diagnostic ou demandez au garage d’expliquer le lien entre la morsure et le poste contesté. Si le désaccord porte sur le contrat, adressez une réclamation écrite au service compétent. Une médiation peut ensuite être envisagée si les conditions de saisine sont remplies.
Une déclaration rapide préserve les preuves et laisse le temps d’obtenir des consignes avant de réparer. Avant d’accepter le devis, demandez ce qui est pris en charge et ce qui reste à payer par écrit. C’est ce calcul, plus que le prix affiché en bas du document, qui permet de décider de la suite.
Franchise, coût des réparations et prévention des dégâts sous le capot
Calculer l’indemnité à partir du montant retenu, pas du devis total
Une réparation couverte ne signifie pas que l’intégralité du devis sera remboursée. Dans le cas simple d’une franchise fixe, l’assureur déduit cette somme du montant qu’il retient au titre du sinistre, sous réserve des modalités du contrat. Pour une réparation admise de 900 euros et une franchise de 300 euros, l’indemnité serait de 600 euros en l’absence d’autre limite. Si le seul travail couvert coûte 220 euros avec la même franchise, il n’y aurait pas de versement au titre des réparations.
Le calcul change encore si certaines lignes ne sont pas garanties. Imaginons que le devis de Camille s’élève à 1 200 euros : 900 euros de réparation électrique, 180 euros d’isolant et 120 euros de diagnostic. Si seule la partie électrique est retenue et que la franchise s’élève à 300 euros, l’indemnité est de 600 euros ; Camille supporte donc les 300 euros de franchise et les 300 euros de postes non retenus. Dans un tel dossier, demander si la recherche de panne indispensable à la réparation est couverte peut modifier le montant final.
Un plafond spécifique, un coefficient de vétusté prévu par le contrat ou une franchise exprimée en pourcentage peuvent donner un résultat différent. Demandez un décompte qui détaille le montant des travaux admis, les postes écartés, le plafond éventuel et la franchise appliquée. Une estimation claire permet aussi de comparer, avec le réparateur, deux solutions techniquement adaptées plutôt que de choisir le devis le moins cher sans savoir ce qu’il comprend.
Quant au bonus-malus, un dégât sur un véhicule en stationnement, sans responsabilité du conducteur, n’entraîne en principe pas de majoration du coefficient réglementaire à ce titre. Cela ne garantit pas pour autant un tarif identique au renouvellement : la cotisation et le coefficient de réduction-majoration sont deux choses distinctes. Si cette question pèse dans votre décision, demandez à l’assureur comment il enregistre ce type de sinistre.
Réduire le risque de nouvelles morsures après réparation
Si la voiture stationne dans un garage, commencez par examiner ce qui peut attirer les animaux : aliments pour animaux conservés à portée, sacs de graines ouverts ou encombrement près du véhicule. Rangez les denrées dans des contenants fermés et faites traiter les accès repérés sans condamner les ouvertures nécessaires à la ventilation. Lorsqu’une infestation est visible, l’intervention d’un professionnel peut être plus utile que l’achat de plusieurs répulsifs dont l’efficacité dépend du lieu et de l’animal.
Demandez au garage s’il existe une protection adaptée aux zones déjà touchées, notamment autour des éléments réparés. Une gaine compatible avec le véhicule protège localement des câbles exposés ; elle ne rend pas tout le compartiment inaccessible. Évitez les montages artisanaux à proximité de pièces chaudes, de courroies ou de connecteurs, et suivez les préconisations du constructeur avant d’ajouter un équipement.
Camille a déplacé les sacs de croquettes stockés près de sa place et demandé une vérification des passages autour de la porte du garage. Elle a aussi conservé les photos et la facture de réparation pour disposer d’un point de comparaison si un voyant similaire réapparaît. Pour juger une protection, comparez la franchise au coût probable d’une réparation ; pour prévenir une récidive, agissez d’abord sur le stationnement et les accès.
Questions fréquentes sur l’assurance auto et les câbles rongés
Une assurance tous risques rembourse-t-elle toujours des câbles rongés ?
Non. Il faut qu’une garantie s’applique aux dommages subis à l’arrêt et qu’aucune exclusion applicable ne vise le sinistre. Vérifiez aussi la franchise et le plafond.
Une fouine entre-t-elle dans une garantie réservée aux rongeurs ?
La fouine est un mustélidé, pas un rongeur. Vérifiez si le contrat la cite, donne une définition élargie des animaux couverts ou prévoit une autre garantie applicable.
Puis-je déclarer le sinistre avant de recevoir le devis ?
Oui. Signalez les dommages dans le délai prévu au contrat, puis envoyez le diagnostic et le devis dès qu’ils sont disponibles. Demandez les consignes avant de lancer la réparation.
Le remorquage est-il possible si la réparation n’est pas couverte ?
Oui, si la garantie d’assistance s’applique à cette immobilisation. Vérifiez notamment la distance minimale depuis le domicile, la destination du dépannage et l’obligation de passer par le service d’assistance.